Pinel ou LMNP : comparez les loyers nets, pas seulement l’économie d’impôt
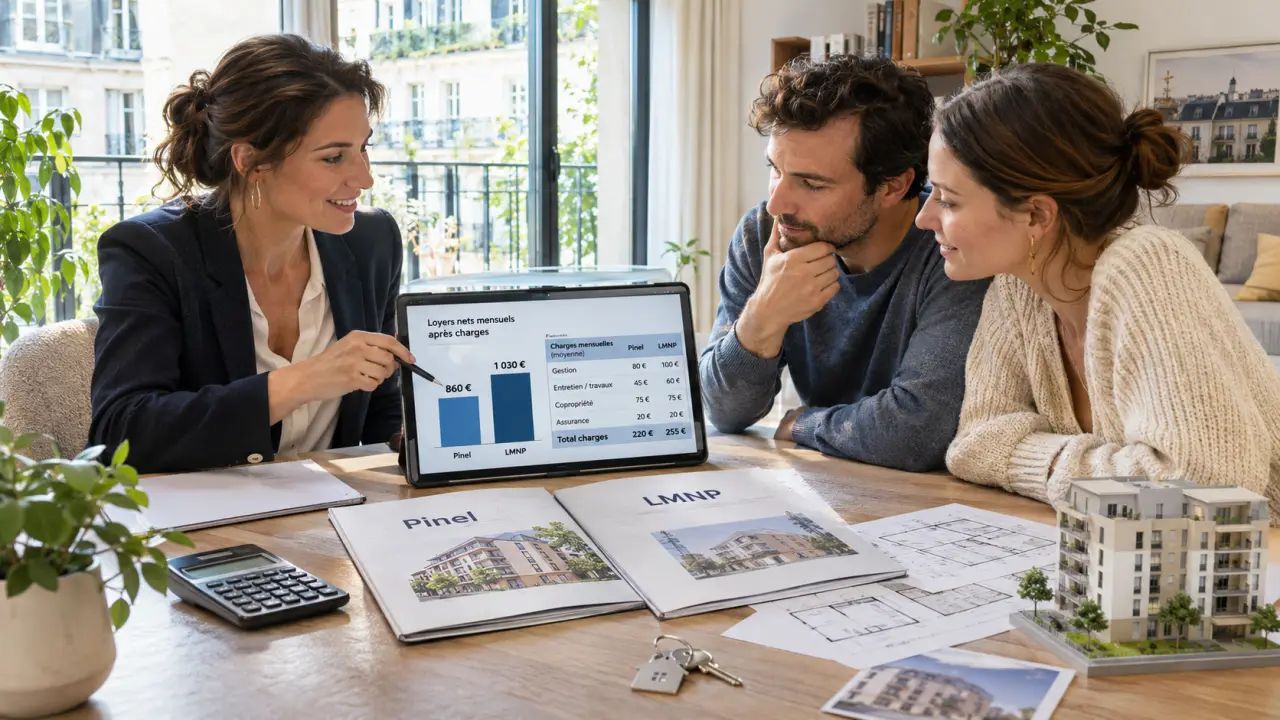
Pour un nouvel investissement, le choix est désormais différent : le Pinel a pris fin au 31 décembre 2024, tandis que la location meublée non professionnelle reste accessible. Comparer Pinel ou LMNP demeure toutefois utile pour gérer un bien déjà acquis, préparer sa sortie du dispositif ou choisir une stratégie de revenus locatifs. Le point décisif n’est pas l’avantage fiscal affiché, mais ce que le logement vous rapporte après charges, crédit, impôts et revente.
Deux logiques différentes, et un dispositif désormais fermé
Le Pinel accordait une réduction d’impôt sur le revenu en contrepartie de l’achat d’un logement éligible et de sa location nue comme résidence principale. Le propriétaire devait respecter un engagement locatif, un zonage et des plafonds. Les investissements réalisés dans les délais continuent à produire leurs effets sous réserve du respect des conditions.
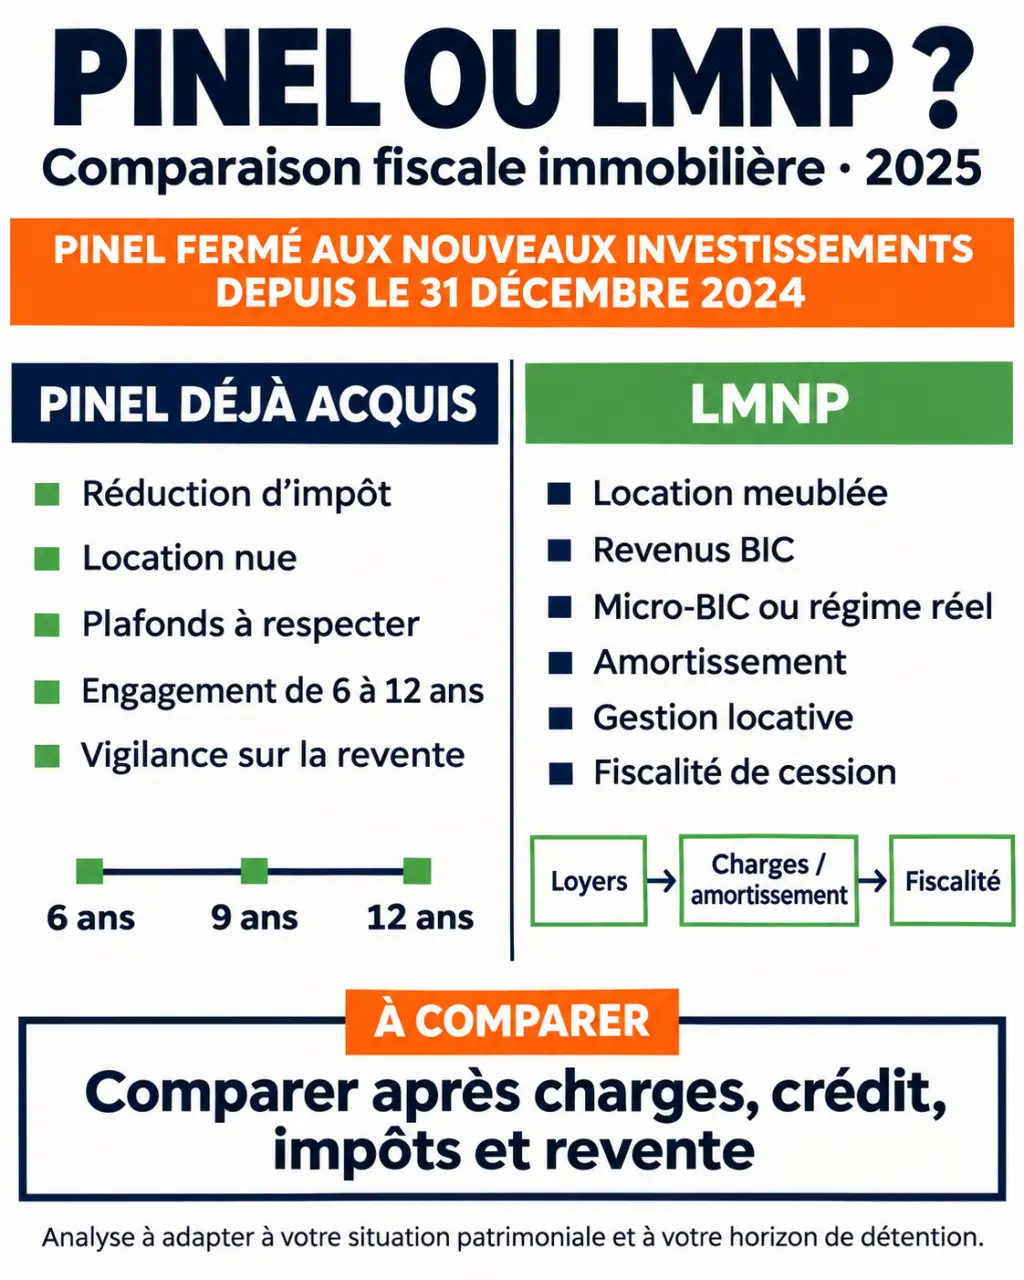
Le LMNP, ou loueur en meublé non professionnel, n’est pas une réduction d’impôt liée à l’achat. Il correspond à une activité de location meublée dont les recettes relèvent des bénéfices industriels et commerciaux, les BIC. Il permet d’investir dans le neuf, l’ancien ou une résidence avec services.
| Critère | Pinel déjà acquis | LMNP |
|---|---|---|
| Location | Nue, résidence principale | Meublée avec équipement obligatoire |
| Avantage fiscal | Réduction d’impôt liée à l’investissement | Abattement ou charges et amortissements au réel |
| Revenus déclarés | Revenus fonciers | BIC |
| Contraintes locatives | Zonage, plafonds de loyers et de ressources | Pas de plafonds Pinel, mais réglementation locative applicable |
| Horizon | Engagement de 6, 9 ou 12 ans | Pas d’engagement fiscal équivalent |
| Gestion | Location nue classique | Mobilier, renouvellement et comptabilité éventuelle |
Pinel existant : préserver l’avantage sans oublier les loyers imposables
Des conditions à suivre jusqu’au terme
Le Pinel concernait notamment les logements neufs, acquis en VEFA ou issus de certaines réhabilitations, dans les zones éligibles, principalement A, A bis et B1. Le loyer et les ressources du locataire devaient respecter les plafonds applicables. La mise en location devait intervenir dans l’année suivant l’achèvement ou l’acquisition, selon la situation.
LMNP au réel 2025 : conditions, règles et avantages fiscaux · Découvrez les références fiscales et réglementaires à jour pour vérifier votre éligibilité et optimiser le régime réel en LMNP.
L’assiette de réduction était limitée à 300 000 euros et 5 500 euros par mètre carré, avec un maximum de deux logements par an. L’avantage entrait dans le plafonnement global des niches fiscales de 10 000 euros par an. Une réduction d’impôt n’est pas un crédit d’impôt : elle ne constitue pas automatiquement un remboursement lorsque l’impôt dû est insuffisant.
Des taux historiques à ne pas mélanger
Pour les investissements réalisés en 2024, les taux du Pinel classique étaient de 9 % sur 6 ans, 12 % sur 9 ans et 14 % sur 12 ans. Le Pinel Plus conservait, sous conditions renforcées, des taux de 12 %, 18 % et 21 %. Les taux dépendant de la date et des caractéristiques de l’investissement, il faut reprendre son dossier plutôt qu’appliquer un barème trouvé dans une ancienne simulation.
Les loyers restent imposables en revenus fonciers. Le micro-foncier prévoit un abattement de 30 % lorsque ses conditions sont remplies ; le régime réel permet la déduction des charges admissibles. La réduction Pinel ne rend donc pas les loyers exonérés. Passer le bien en meublé avant la fin de l’engagement expose à une remise en cause de l’avantage, sauf exception légale applicable.
LMNP : choisir son régime fiscal et mesurer le travail de gestion
Micro-BIC ou réel : deux calculs à comparer
Pour une location meublée classique de longue durée, le micro-BIC applique un abattement de 50 % sur les recettes, sous réserve des conditions et seuils applicables. Il ne permet pas de déduire séparément les dépenses réelles. Les meublés touristiques obéissent à des règles spécifiques : leur fiscalité ne doit pas être transposée à un appartement loué à l’année.
Au régime réel, les charges admissibles sont déduites : intérêts d’emprunt, assurance, frais de gestion ou dépenses d’entretien, notamment. L’amortissement répartit comptablement le coût du bâti, hors terrain, et du mobilier sur leur durée d’utilisation. C’est une charge sans décaissement annuel correspondant. Sa déduction est encadrée : l’amortissement ne peut pas créer ou aggraver un déficit fiscal. Il peut réduire fortement le bénéfice taxable, sans garantir une absence permanente d’impôt.
Le caractère non professionnel s’apprécie au niveau du foyer fiscal. L’activité devient professionnelle lorsque les recettes annuelles dépassent à la fois 23 000 euros et les autres revenus professionnels du foyer retenus par la réglementation. Ce n’est donc pas un simple plafond universel de recettes à ne jamais franchir.
Une souplesse qui suppose des démarches
Le démarrage de l’activité doit être déclaré via le guichet unique pour obtenir un numéro SIRET. Il faut ensuite choisir le régime adapté, déclarer ses revenus et, au réel, tenir une comptabilité avec les déclarations correspondantes. Prévoyez aussi le coût éventuel d’un expert-comptable et la cotisation foncière des entreprises selon votre situation.
Le mobilier obligatoire, son remplacement et les changements de locataires représentent un travail réel. En résidence avec services, le bail commercial délègue davantage la gestion, mais crée une dépendance à l’exploitant : solidité financière, répartition des travaux, indexation et conditions de renouvellement doivent être examinées. Un bail ne supprime pas le risque d’impayé.
Comparer la trésorerie et la revente, pas les rendements publicitaires
Les rendements annoncés autour de 3 % en Pinel et de 4 à 5 % en LMNP sont des repères commerciaux, pas des résultats garantis. De même, un loyer meublé annoncé 20 à 30 % supérieur au loyer nu doit être confirmé localement, puis corrigé du mobilier, de la rotation et des charges supplémentaires.
Comparez chaque bien avec le même calcul : loyers réellement encaissés moins charges, fiscalité et mensualités de crédit. Ajoutez taxe foncière, copropriété non récupérable, assurance, gestion, entretien, comptabilité et vacance locative. Pour mesurer le rendement net, rapportez le revenu net au coût total d’acquisition ; pour mesurer la trésorerie, retranchez aussi le remboursement du prêt.
Le véritable pivot d’une simulation consiste à retirer temporairement l’avantage fiscal. Le logement reste-t-il louable au prix retenu et supportable financièrement ? Ce « test sans béquille » révèle la dépendance du projet à la défiscalisation. Faites ensuite varier un seul paramètre : un départ de locataire, des travaux ou une baisse de loyer. Vous identifierez votre marge de sécurité plutôt qu’un rendement théorique.
La sortie compte autant que l’exploitation. Une vente Pinel avant le terme peut entraîner la reprise des réductions. En LMNP au réel, les amortissements déduits sont désormais, en principe, pris en compte pour majorer la plus-value imposable lors de la cession, avec des exceptions pour certaines résidences. L’économie annuelle doit donc être confrontée à la fiscalité de revente. Faites chiffrer cette dernière selon le bien et la durée de détention.
Choisir selon votre objectif et votre capacité d’épargne
- Vous détenez un Pinel : vérifiez l’engagement restant, les plafonds et l’avantage encore attendu avant toute vente ou conversion en meublé.
- Vous cherchez des revenus complémentaires : étudiez le LMNP sur un marché où la demande meublée est démontrée, en comparant micro-BIC et réel.
- Vous préparez votre retraite : projetez les revenus après remboursement du crédit, mais aussi les travaux et le renouvellement du mobilier.
- Votre épargne disponible est limitée : privilégiez une trésorerie résistante à la vacance plutôt qu’une promesse d’autofinancement.
Avant de signer, faites établir une simulation intégrant achat, financement, exploitation et revente. Vérifiez l’emplacement, les loyers réellement pratiqués et le DPE. Le bon choix n’est pas un statut fiscal abstrait : c’est un logement demandé, acheté au juste prix, dont les contraintes restent compatibles avec votre budget et votre horizon.