Pas-de-porte dans un bail commercial : une clause floue peut changer la facture
Le pas-de-porte est une somme que le locataire verse au propriétaire à l’entrée dans un local commercial, en plus du loyer. Il ne se confond ni avec le dépôt de garantie ni avec le droit au bail payé au locataire sortant. Avant de signer, l’enjeu principal est de déterminer ce que rémunère cette somme : un supplément de loyer ou une indemnité. Cette qualification influence sa fiscalité, sa comptabilisation et parfois le loyer de renouvellement.
Identifier la somme demandée et son bénéficiaire
Aussi appelé droit d’entrée, le pas-de-porte accompagne généralement la conclusion d’un nouveau bail commercial. Il n’est pas obligatoire : son existence et son montant résultent de la négociation entre le bailleur et le preneur. Le paiement intervient selon les modalités convenues, en une fois ou suivant un échéancier expressément prévu.
Quiz sur le pas-de-porte et le bail commercial
Testez vos connaissances sur les principales distinctions, la qualification des sommes et les points à examiner dans le bail.
Ce quiz présente des repères généraux fondés sur les notions abordées. Il ne constitue pas un conseil juridique, fiscal ou comptable.
Le pas-de-porte n’a pas vocation à être restitué à la sortie des lieux. Contrairement au dépôt de garantie, il ne sert pas à couvrir d’éventuels impayés ou dégradations. Une annulation du contrat ou un manquement du bailleur peut toutefois soulever une question de restitution distincte du départ normal du locataire.
| Somme | Bénéficiaire | Fonction |
|---|---|---|
| Pas-de-porte | Propriétaire bailleur | Droit d’entrée lié au nouveau bail |
| Droit au bail | Locataire sortant | Prix de la transmission du bail existant |
| Dépôt de garantie | Bailleur | Garantie des obligations locatives, restituable sous déduction des sommes dues |
Si vous reprenez un local occupé, demandez donc si l’opération porte sur un nouveau bail ou sur la cession du bail existant. Une cession suppose notamment de vérifier les clauses d’agrément, les formalités d’opposabilité au bailleur et l’éventuel droit de préemption de la commune. Son acte doit être enregistré dans un délai d’un mois. Ce régime ne doit pas être appliqué automatiquement à un simple droit d’entrée.
Qualifier le pas-de-porte : le libellé ne suffit pas
Le supplément de loyer, qualification de principe
Le pas-de-porte peut représenter une partie du prix de la location payée d’avance. Il constitue alors un supplément de loyer, notamment lorsque le montage associe un droit d’entrée à un loyer périodique plus faible. Dans sa décision du 15 février 2019, le Conseil d’État retient en principe cette qualification, sauf circonstances particulières justifiant une autre analyse.
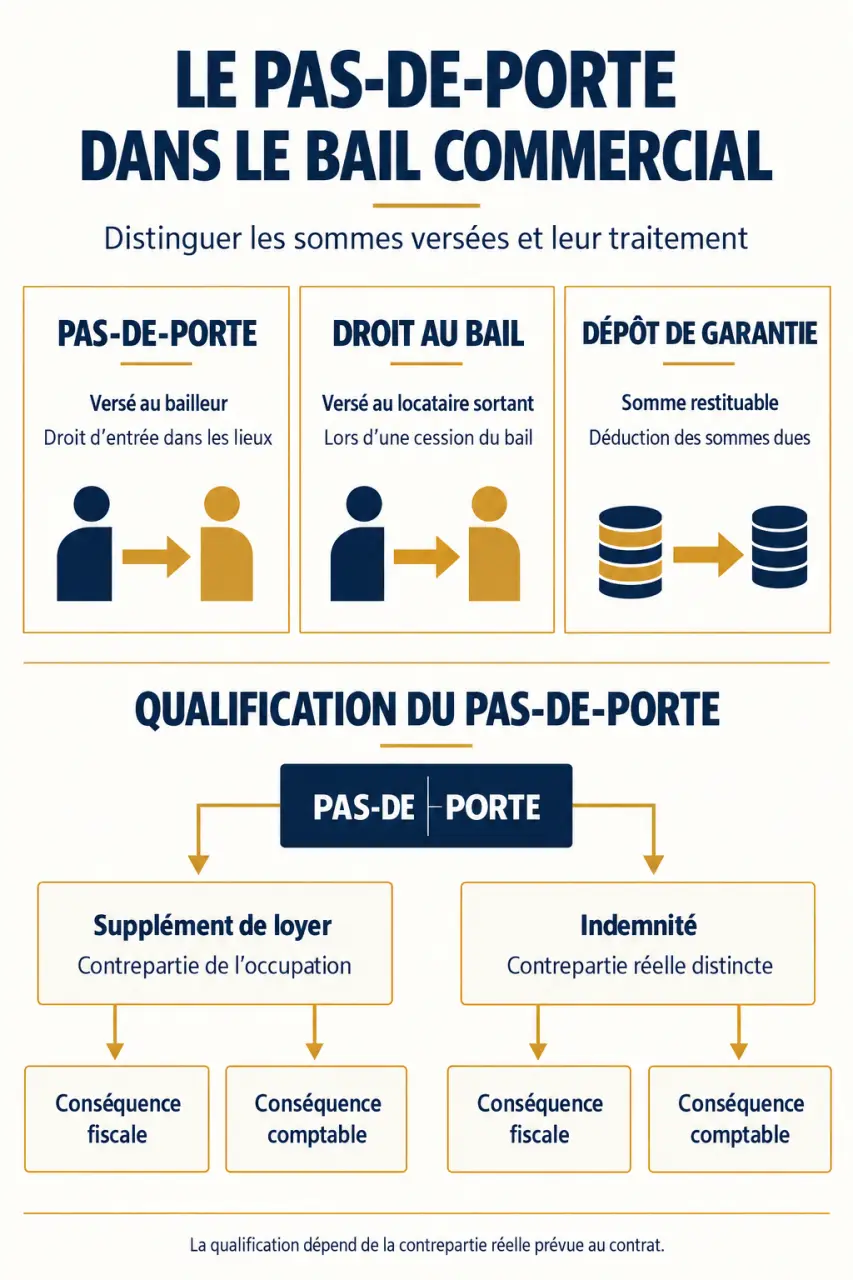
Appeler la somme « indemnité » dans le bail ne suffit donc pas à écarter cette qualification. L’administration et le juge peuvent examiner la réalité économique de l’opération : niveau du loyer, avantages accordés au locataire et contrepartie effective du paiement.
L’indemnité doit correspondre à une contrepartie identifiable
Une qualification indemnitaire peut être retenue lorsque la somme compense réellement un préjudice ou une dépréciation subie par le propriétaire, plutôt que la mise à disposition du local. Cette justification doit être précise et étayée. Une référence générale aux contraintes du statut des baux commerciaux ne sécurise pas, à elle seule, le traitement choisi.
Une qualification mixte est également envisageable. Il faut alors travailler comme avec un ciseau : séparer nettement les deux composantes, sans découpage artificiel. Pour chaque fraction, indiquez le montant, la contrepartie et les éléments qui la justifient. Cette ventilation permet au comptable de traiter chaque partie correctement et évite qu’une somme globale, impossible à expliquer, soit entièrement analysée comme un loyer.
Anticiper l’impôt, la TVA et la comptabilisation
Quand la somme constitue un supplément de loyer
Chez le bailleur, le pas-de-porte suit le régime fiscal des loyers. Il peut relever des revenus fonciers pour une location nue détenue dans un cadre patrimonial, ou des résultats professionnels selon la structure et l’activité : BIC ou impôt sur les sociétés, notamment. Les modalités de rattachement du produit doivent être vérifiées selon le régime applicable.
Conseil d’État : le droit d’entrée assimilé à un supplément de loyer · Découvrez la décision officielle n° 410796 du 15 février 2019 sur la qualification juridique du droit d’entrée dans un bail.
Chez le locataire, il constitue en principe une charge déductible, généralement répartie sur la durée du bail, sous réserve des conditions fiscales de déduction. Le décaissement immédiat ne signifie donc pas nécessairement une déduction intégrale sur le premier exercice.
Pour la TVA, le supplément de loyer suit le régime de la location. Si les loyers sont soumis à la TVA, notamment sur option lorsque celle-ci est possible et exercée, le droit d’entrée suit normalement ce traitement. Il faut préciser dans les documents si le montant négocié est hors taxes ou toutes taxes comprises.
Quand la somme présente un caractère indemnitaire
Chez le preneur, le paiement peut correspondre à l’acquisition d’un élément incorporel à inscrire à l’actif, plutôt qu’à une charge immédiatement déductible. Son éventuel amortissement dépend de la nature du droit acquis et de la possibilité de déterminer une durée d’utilisation limitée. Il n’est donc pas automatiquement amortissable sur neuf ans.
Chez le bailleur, l’imposition dépend de ce que l’indemnité compense et de son régime fiscal. Il serait trompeur d’affirmer qu’une indemnité est toujours exonérée. En matière de TVA, une véritable indemnité réparatrice, sans contrepartie individualisable, est en principe hors champ ; une somme rémunérant un avantage peut, au contraire, être taxable.
Enfin, les droits d’enregistrement doivent être examinés selon la nature de l’acte. Le supplément de loyer entre dans l’assiette lorsque le bail relève d’un droit proportionnel. Il ne faut pas lui appliquer automatiquement le barème d’une cession de droit au bail : nouveau bail et cession sont deux opérations différentes.
Négocier le coût réel, puis verrouiller la clause
Le montant du pas-de-porte est librement négocié. Pour apprécier l’offre, ne regardez pas seulement le loyer affiché : additionnez le droit d’entrée, les loyers, les charges, les travaux à votre charge et les frais d’installation. Comparez ensuite plusieurs locaux sur une même durée prévisionnelle d’occupation, en distinguant les dépenses définitives des garanties récupérables.
Cette durée mérite une attention particulière. Le bail commercial est conclu en principe pour neuf ans minimum, avec une faculté de résiliation triennale pour le locataire, sous réserve des exceptions légales. Un droit d’entrée important pèse davantage si vous quittez les lieux dès la première échéance, sans remboursement prévu.
Avant la signature, la clause doit préciser les points suivants :
- Le montant exact et son traitement au regard de la TVA.
- La qualification retenue et sa justification économique.
- La ventilation chiffrée en cas de qualification mixte.
- La date de paiement ou l’échéancier, ainsi que les conséquences d’un impayé.
- Le caractère distinct du dépôt de garantie.
- Le sort du paiement si les conditions prévues pour la prise d’effet du bail ne sont pas réalisées.
Anticipez aussi le renouvellement. Un pas-de-porte qualifié de supplément de loyer peut être pris en compte dans l’analyse du prix locatif et influencer le débat sur le loyer renouvelé. Cela ne signifie ni qu’il sera automatiquement payé une seconde fois ni qu’une majoration mécanique s’appliquera : les règles de valeur locative et de plafonnement restent déterminantes.
Faites relire ensemble le bail et le traitement comptable envisagé par un avocat et votre expert-comptable avant de verser la somme. Une clause juridiquement cohérente mais comptabilisée à tort en charge immédiate reste une source de risque. Le bon accord est celui dont le prix, la contrepartie et les conséquences sont compris par les deux parties dès la signature.