SCPI en nue-propriété : une décote à l’achat, pas un gain garanti
Acheter des parts de SCPI en nue-propriété permet de payer moins cher en renonçant aux revenus pendant une durée déterminée. À l’échéance, vous récupérez automatiquement la pleine propriété, sans racheter l’usufruit. Cette stratégie peut préparer des revenus pour la retraite, mais elle impose d’immobiliser son épargne : ni le capital, ni les distributions futures ne sont garantis.
Ce que vous achetez réellement, et ce que vous laissez à l’usufruitier
Une société civile de placement immobilier, ou SCPI, détient un patrimoine immobilier géré pour ses associés. Ses parts peuvent être détenues en pleine propriété ou faire l’objet d’un démembrement : deux personnes acquièrent alors des droits distincts sur les mêmes parts.
- Le nu-propriétaire détient les parts sans percevoir les revenus courants pendant le démembrement.
- L’usufruitier perçoit les distributions attachées à son droit pendant cette période.
- Le plein propriétaire réunit ces deux droits et bénéficie des distributions éventuelles.
Dans un démembrement temporaire, la date de fin est fixée contractuellement. Les durées proposées peuvent aller de 3 à 20 ans, selon la SCPI et les contreparties disponibles. Le démembrement viager suit une autre logique : l’usufruit s’éteint généralement au décès de l’usufruitier, sans échéance connue à l’avance.
La souscription temporaire suppose de réunir un nu-propriétaire et un usufruitier pour une même durée. À son terme, l’usufruit s’éteint automatiquement : c’est le remembrement. Vous retrouvez les droits aux distributions futures, selon leur calendrier de versement. Cela ne signifie pas que la SCPI vous rembourse votre investissement.
Décote et simulation : distinguer valeur théorique et argent récupérable
La clé de répartition partage le prix de la pleine propriété entre les deux acquéreurs. Avec une clé de 65 % pour la nue-propriété, vous payez 65 % du prix de référence ; l’usufruit représente les 35 % restants. Cette décote rémunère votre renoncement temporaire aux revenus : ce n’est pas une promotion commerciale.
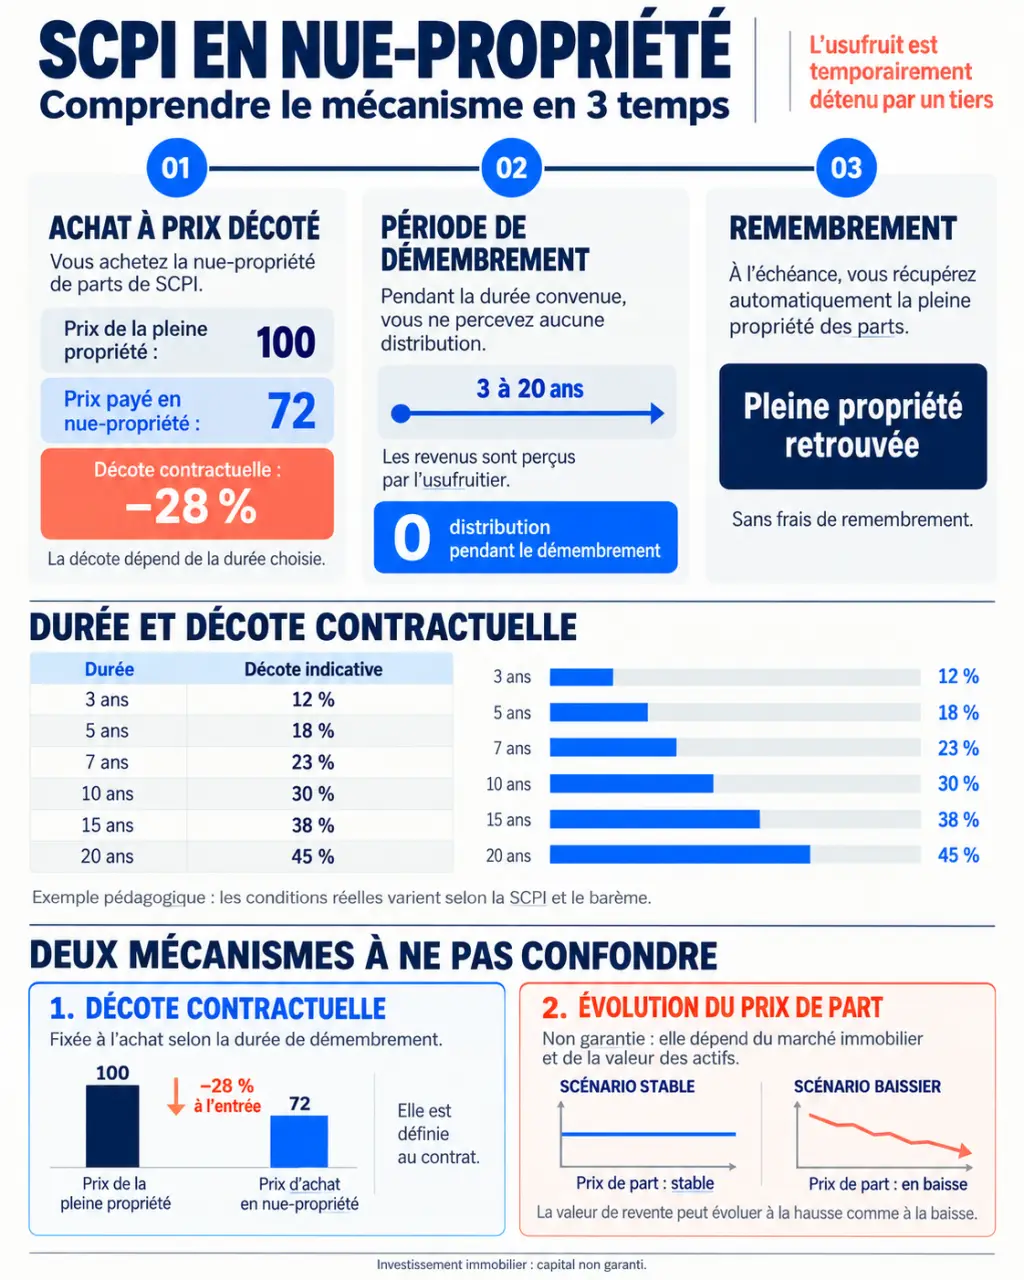
Les décotes présentées sur le marché se situent généralement entre 20 % et 45 %. Elles dépendent notamment de la durée et des distributions anticipées. Les repères suivants sont indicatifs, et non un barème obligatoire.
| Durée | Part du prix payée en nue-propriété | Décote correspondante |
|---|---|---|
| 3 ans | Environ 80 % | Environ 20 % |
| 5 ans | 78 % à 80 % | 20 % à 22 % |
| 7 ans | 70 % à 73 % | 27 % à 30 % |
| 10 ans | 63 % à 65 % | 35 % à 37 % |
| 15 ans | 55 % à 58 % | 42 % à 45 % |
| 20 ans | 55 % à 60 % | 40 % à 45 % |
Ces fourchettes proviennent d’offres différentes : elles ne décrivent pas une progression automatique. Une clé de 69 % sur 10 ans existe également dans les exemples de marché. Pour comparer, exigez des propositions actualisées, à durée identique.
Un exemple sur 10 ans, avec et sans baisse du prix
Supposons une part à 1 000 € en pleine propriété et une clé de nue-propriété de 65 %. Chaque part coûte 650 € : un investissement de 65 000 € permet donc d’en acquérir 100. Pendant 10 ans, vous ne percevez aucune distribution courante.
Si le prix reste inchangé, les 100 parts représentent théoriquement 100 000 € au remembrement. L’écart de 35 000 € correspond à une progression de 53,85 % du montant investi, soit environ 4,40 % annualisés, avant les frais éventuellement non intégrés et sans vente. Ce taux n’est pas le taux de distribution de la SCPI.
Si la part vaut alors 800 €, la valeur théorique tombe à 80 000 €. À 600 €, elle n’est plus que de 60 000 €, soit moins que votre mise initiale. Le montant effectivement récupérable dépend aussi des frais et des conditions de cession.
Fiscalité : une période sans revenus, pas une exonération universelle
Pendant le démembrement, vous ne percevez pas les distributions courantes réservées à l’usufruitier. Vous n’avez donc pas d’impôt sur le revenu ni de prélèvements sociaux à supporter sur ces revenus non perçus. L’intérêt peut être marqué pour un contribuable dont la tranche marginale d’imposition atteint 30 %, 41 % ou 45 %.
Il ne s’agit toutefois pas d’une réduction d’impôt à la souscription. Les opérations particulières de la SCPI, notamment certaines distributions exceptionnelles, peuvent nécessiter une analyse distincte. Consultez les informations fiscales transmises par la société de gestion.
IFI et remembrement : les règles à vérifier
Dans le schéma habituel d’achat en démembrement temporaire, la nue-propriété n’entre généralement pas dans l’assiette de l’IFI du nu-propriétaire. L’article 968 du Code général des impôts pose un principe d’imposition chez l’usufruitier sur la valeur en pleine propriété, avec des exceptions. Un démembrement issu d’une succession ne doit donc pas être assimilé automatiquement à une acquisition temporaire.
La réunion de l’usufruit à la nue-propriété par expiration du terme n’ouvre, en principe, aucun impôt ou taxe au titre de cette réunion, conformément à l’article 1133 du CGI. Ce n’est pas une exonération générale de la plus-value lors d’une vente ultérieure. Après remembrement, les revenus et l’éventuelle exposition à l’IFI doivent être réévalués.
Un achat à crédit, une donation ou une résidence fiscale étrangère justifient une étude spécifique. Ne supposez notamment pas que les intérêts d’emprunt sont déductibles de vos autres revenus fonciers.
Choisir une échéance compatible avec votre besoin d’argent
La durée doit d’abord correspondre au moment où vous souhaitez percevoir des revenus. Si votre retraite est prévue dans 10 ans, ce terme peut être cohérent. Une décote supérieure sur 15 ans perd de son intérêt si elle vous oblige à financer autrement cinq années de dépenses.
Construisez votre calendrier patrimonial comme une colonne de trésorerie : pour chaque année, inscrivez les dépenses certaines, les revenus attendus et l’épargne immédiatement accessible. Placez ensuite le remembrement sur cette ligne du temps. Vous repérerez un éventuel décalage entre l’arrêt du salaire et les premières distributions. Plusieurs échéances peuvent échelonner les revenus, mais elles ne remplacent pas une réserve disponible.
La stratégie convient surtout à un épargnant qui dispose déjà d’une épargne de précaution et n’a pas besoin de revenus immédiats. La pleine propriété est plus adaptée si les distributions doivent contribuer dès maintenant au budget, tout en conservant un risque immobilier et une liquidité limitée.
Une revente de la nue-propriété avant terme reste possible, mais trouver un acquéreur peut être difficile. Le prix dépendra notamment de la durée restante et de la valeur des parts. Interrogez la société de gestion sur les modalités de cession, les formalités et les frais : aucune sortie rapide n’est garantie.
Comparer les SCPI avant de comparer les clés
Une forte décote ne compense pas nécessairement un patrimoine fragile. Examinez les documents réglementaires et les bulletins périodiques avant de retenir une offre.
- Patrimoine : secteurs, pays, concentration des locataires et besoins de travaux.
- Occupation : taux d’occupation financier, évolution des impayés et échéances des baux.
- Gestion : historique, endettement, valorisations et transparence des informations.
- Frais : souscription, gestion et cession ; vérifiez ceux déjà inclus dans le prix annoncé.
- Contrat : clé exacte, disponibilité d’un usufruitier, début et fin du démembrement, délai de jouissance et traitement des distributions exceptionnelles.
La capitalisation et le taux de distribution apportent des indications, sans suffire à mesurer la solidité d’une SCPI. Le rendement passé ne garantit ni les revenus futurs ni la valeur des parts.
Avant de souscrire, demandez une simulation à prix stable et une autre en baisse, ainsi qu’une estimation des revenus après remembrement. Une étude personnalisée doit confronter ces résultats à votre fiscalité, à vos liquidités et à votre horizon, plutôt que retenir uniquement la décote la plus élevée.