Délai minimum entre compromis et vente sans prêt : 3 à 4 semaines sous conditions
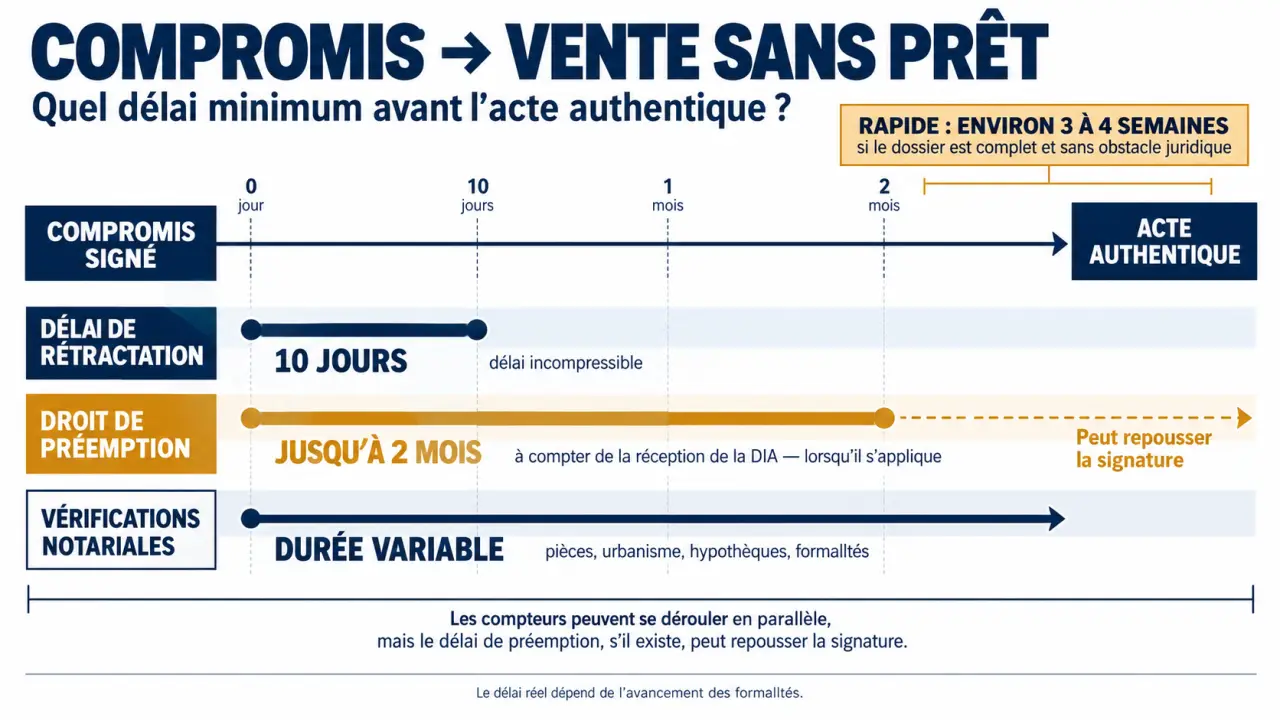
Acheter comptant permet de raccourcir une vente, mais pas de supprimer les formalités. Il n’existe pas de délai minimum légal général entre le compromis et l’acte authentique. Une signature en trois à quatre semaines est envisageable avec un dossier complet et aucun obstacle juridique. Si un droit de préemption doit être purgé, comptez plutôt autour de deux mois, parfois davantage. Les dix jours de rétractation ne suffisent donc pas, à eux seuls, à fixer la date de vente.
Quel calendrier prévoir lorsque l’achat ne dépend pas d’un crédit ?
Le délai minimum entre compromis et vente sans prêt dépend surtout des vérifications restant à accomplir. Les trois mois souvent annoncés pour une transaction immobilière constituent un usage, pas une obligation générale. Un calendrier de trois à quatre mois peut être prévu dans une vente classique, notamment lorsque le financement et les démarches administratives se cumulent.
Sans crédit, vous évitez la recherche de financement, l’instruction bancaire et l’attente liée à l’offre de prêt. En revanche, le notaire doit toujours vérifier que le vendeur peut vendre et que vous pouvez acquérir le bien dans les conditions annoncées.
| Situation | Délai envisageable | Point déterminant |
|---|---|---|
| Achat comptant, dossier complet, préemption absente ou déjà purgée | Environ 3 à 4 semaines | Formalités terminées et fonds disponibles |
| Achat comptant avec droit de préemption à purger | Autour de 2 mois, parfois davantage | Réponse de la collectivité et date de réception de la DIA |
| Achat avec prêt | Souvent autour de 3 mois | Financement bancaire et vérifications notariales |
| Dossier comportant une difficulté juridique ou administrative | Au-delà du calendrier initial possible | Régularisation nécessaire avant signature |
Ces durées sont des repères, non des engagements. Une signature dès l’expiration du délai de rétractation n’est envisageable que si toutes les autres exigences sont déjà satisfaites : le onzième jour n’est pas une date de vente automatique.
Les dix jours de rétractation protègent l’acheteur, même au comptant
Pour l’acquéreur non professionnel d’un logement, le paiement sans prêt ne supprime pas le délai de rétractation de dix jours. Il permet de revenir sur son engagement sans avoir à justifier sa décision, selon les modalités légales.
Le point de départ n’est pas toujours la signature
Le délai commence en principe le lendemain de la première présentation de la lettre notifiant l’avant-contrat, ou de sa remise régulière selon le procédé utilisé. Il ne faut donc pas compter systématiquement dix jours à partir du rendez-vous de signature. Les jours calendaires sont comptés ; si l’échéance tombe un samedi, un dimanche ou un jour férié ou chômé, elle est reportée au premier jour ouvrable suivant.
En copropriété, l’absence de certains documents obligatoires peut également différer le point de départ du délai. Demandez au notaire de confirmer par écrit sa date d’expiration avant de programmer définitivement le déménagement.
Le dépôt de garantie ne rend pas l’engagement irrévocable
Le compromis prévoit souvent un dépôt de garantie de 5 % à 10 % du prix, conservé par un professionnel habilité. Cette somme sera imputée sur le prix lors de l’acte authentique. En cas de rétractation régulièrement exercée, les fonds doivent être restitués dans un délai maximal de 21 jours à compter du lendemain de la rétractation.
Le compromis, ou promesse synallagmatique, engage réciproquement vendeur et acheteur sous les réserves prévues. Une promesse unilatérale donne, elle, une option à l’acquéreur pendant une durée déterminée. Dans les deux cas, l’absence de prêt ne dispense pas d’examiner les conditions de l’avant-contrat.
La préemption peut peser davantage que l’absence de prêt
Lorsqu’un bien entre dans le champ du droit de préemption urbain, la collectivité compétente peut l’acquérir en priorité. Le notaire adresse alors généralement une déclaration d’intention d’aliéner, ou DIA, à la mairie. Tous les biens ne sont pas concernés : la localisation, la nature du bien et les règles applicables doivent être vérifiées.
La collectivité dispose généralement de deux mois à compter de la réception de la DIA pour se prononcer. Ce délai ne commence donc pas nécessairement le jour du compromis. Une renonciation expresse peut permettre de poursuivre plus tôt ; à défaut, il faut attendre l’expiration du délai applicable.
Une demande régulière de documents complémentaires ou de visite peut suspendre ce délai. Certaines situations particulières peuvent ainsi porter l’attente à trois mois, voire prolonger le calendrier global. Il serait donc imprudent de présenter deux mois comme un plafond garanti pour toute vente.
Regardez le calendrier à travers le prisme de trois compteurs : la protection de l’acheteur, la réponse de la collectivité et la préparation notariale. Ils avancent souvent en parallèle, pas l’un après l’autre. Additionner dix jours, deux mois et plusieurs semaines de vérifications surestime parfois l’attente ; ne retenir que le compteur le plus court la sous-estime. La signature dépend du dernier obstacle effectivement levé.
Si la collectivité préempte valablement, l’achat par l’acquéreur initial ne se réalise pas comme prévu. Le notaire précise alors les conséquences sur l’avant-contrat et la restitution des sommes versées, selon la procédure et les stipulations applicables.
Ce que le notaire doit sécuriser avant de recevoir les fonds
Un achat immobilier sans crédit reste une opération juridique complète. Le notaire contrôle notamment le titre de propriété, la situation hypothécaire, les servitudes, l’urbanisme et les droits éventuels de tiers. Une hypothèque n’empêche pas nécessairement la vente, mais son remboursement et sa mainlevée doivent être organisés.
En copropriété, les documents du syndic et l’état daté peuvent conditionner la finalisation du dossier. Des diagnostics manquants ou périmés, une succession non réglée ou une incohérence dans la désignation du bien peuvent aussi retarder l’acte.
Sans prêt ne signifie pas sans conditions suspensives. Une autorisation d’urbanisme ou la vente préalable d’un autre bien peut encore être prévue. Si une condition d’obtention de prêt figure au compromis alors que vous disposez finalement des fonds, faites préciser sa situation par le notaire plutôt que de la considérer comme effacée.
Le prix restant dû et les frais d’acquisition doivent parvenir au notaire avant la signature, selon son appel de fonds. Anticipez les justificatifs d’origine des fonds, les plafonds de virement et les délais de disponibilité de votre épargne. Vérifiez les coordonnées bancaires de l’étude par un canal fiable avant tout transfert.
Préparer une signature rapide sans fragiliser la vente
Le meilleur levier consiste à préparer le dossier avant même le compromis. Demandez au notaire quels éléments manquent et quelle démarche détermine réellement la première date possible.
- Côté vendeur : réunir le titre de propriété, les diagnostics valides, les renseignements sur les travaux et les documents de copropriété nécessaires.
- Côté acheteur : transmettre les pièces d’identité, les informations d’état civil et les justificatifs de disponibilité et d’origine des fonds.
- Côté calendrier : confirmer la notification de l’avant-contrat, l’envoi éventuel de la DIA et les conditions restant à réaliser.
- Côté organisation : prévoir la disponibilité des parties, une procuration si nécessaire et le virement des fonds suffisamment tôt.
La date prévue au compromis peut être avancée d’un commun accord si les formalités sont terminées. Faites confirmer ce changement par l’étude et formalisez-le si nécessaire. À l’inverse, si un retard apparaît, mieux vaut organiser une prorogation écrite avant l’échéance.
Le dépassement de la date annoncée n’entraîne pas automatiquement l’annulation de la vente : tout dépend des clauses et des démarches requises. Une clause pénale, souvent fixée entre 5 % et 10 % du prix, ne sanctionne pas indistinctement tout retard. Obtenez une date validée par le notaire avant de prendre des engagements irréversibles.