Premier achat immobilier : budget, aides et étapes pour bien acheter
Pour réussir votre premier achat immobilier, vérifiez d’abord que vous êtes primo-accédant : c’est le cas si vous achetez pour la première fois votre résidence principale et, pour certains dispositifs, si vous n’en avez pas été propriétaire depuis deux ans. Fixez ensuite un budget global, pas seulement un prix de logement. Ajoutez au prix les frais d’acquisition, le coût du crédit et les éventuels travaux. Comparez les prêts et aides accessibles, puis examinez le bien et ses documents avant de signer.
Le bon moment pour acheter dépend aussi de votre horizon de vie : si vous pensez déménager rapidement, les frais d’achat et de revente peuvent peser davantage que l’intérêt de devenir propriétaire.
Êtes-vous primo-accédant ?
Un primo-accédant est généralement une personne qui achète sa résidence principale pour la première fois. Mais avoir déjà été propriétaire ne ferme pas forcément l’accès à cette catégorie. Pour certains dispositifs, une personne qui n’a pas été propriétaire de sa résidence principale pendant les deux années précédentes peut également y prétendre.
Estimez votre capacité d’emprunt
Ajustez les hypothèses pour obtenir une estimation indicative de votre budget immobilier.
Votre estimation
Ces résultats sont des estimations fondées sur les hypothèses saisies. Ils ne constituent ni une offre de prêt ni une décision bancaire. Les aides éventuelles, les frais réels, les garanties et les conditions de financement doivent être vérifiés auprès des organismes concernés.
Posséder un autre type de bien ne répond pas à lui seul à la question. Le projet doit aussi correspondre à l’usage prévu par le dispositif : une aide destinée à la résidence principale ne finance pas automatiquement un investissement locatif ou une résidence secondaire.
Combien pouvez-vous consacrer à votre premier achat ?
Construisez votre budget en deux temps : déterminez d’abord une mensualité supportable, puis transformez-la en enveloppe de financement. Gardez une réserve pour les dépenses imprévues et évitez de consacrer toute votre épargne à l’achat.
Calculez une mensualité réaliste
Partez des revenus réguliers du foyer. Retirez vos crédits en cours, puis estimez ce qu’il vous restera après la future mensualité, les dépenses courantes et l’épargne de précaution. Pensez aux charges qui accompagnent le logement : chauffage, copropriété, assurance habitation, entretien et taxe foncière.
Pour estimer votre capacité d’emprunt, les banques calculent un taux d’endettement : la part des revenus du foyer consacrée au remboursement des crédits, souvent limitée autour d’un tiers des revenus. Elles examinent aussi la stabilité des revenus et des charges. Un indépendant peut préparer ses justificatifs d’activité et de revenus ; un salarié en période d’essai peut anticiper les questions sur la pérennité de son contrat. Acheter à deux permet d’additionner les ressources, mais les deux situations financières entrent dans l’analyse.
Pour une première estimation, prenez environ un tiers de vos revenus mensuels, puis soustrayez les mensualités de vos crédits en cours. Avec 3 000 € de revenus et 200 € de crédits mensuels, vous obtenez ainsi environ 800 € pour le futur prêt et son assurance. Vérifiez ensuite que cette somme reste compatible avec vos dépenses et votre épargne.
Pour convertir cette mensualité en capital empruntable, utilisez une simulation intégrant la durée, le taux et l’assurance. Une durée plus longue peut augmenter le capital accessible à mensualité égale, mais elle augmente généralement le coût total du crédit. Cette estimation ne remplace pas l’analyse de votre dossier par la banque.
Ne confondez pas prix du bien et coût total
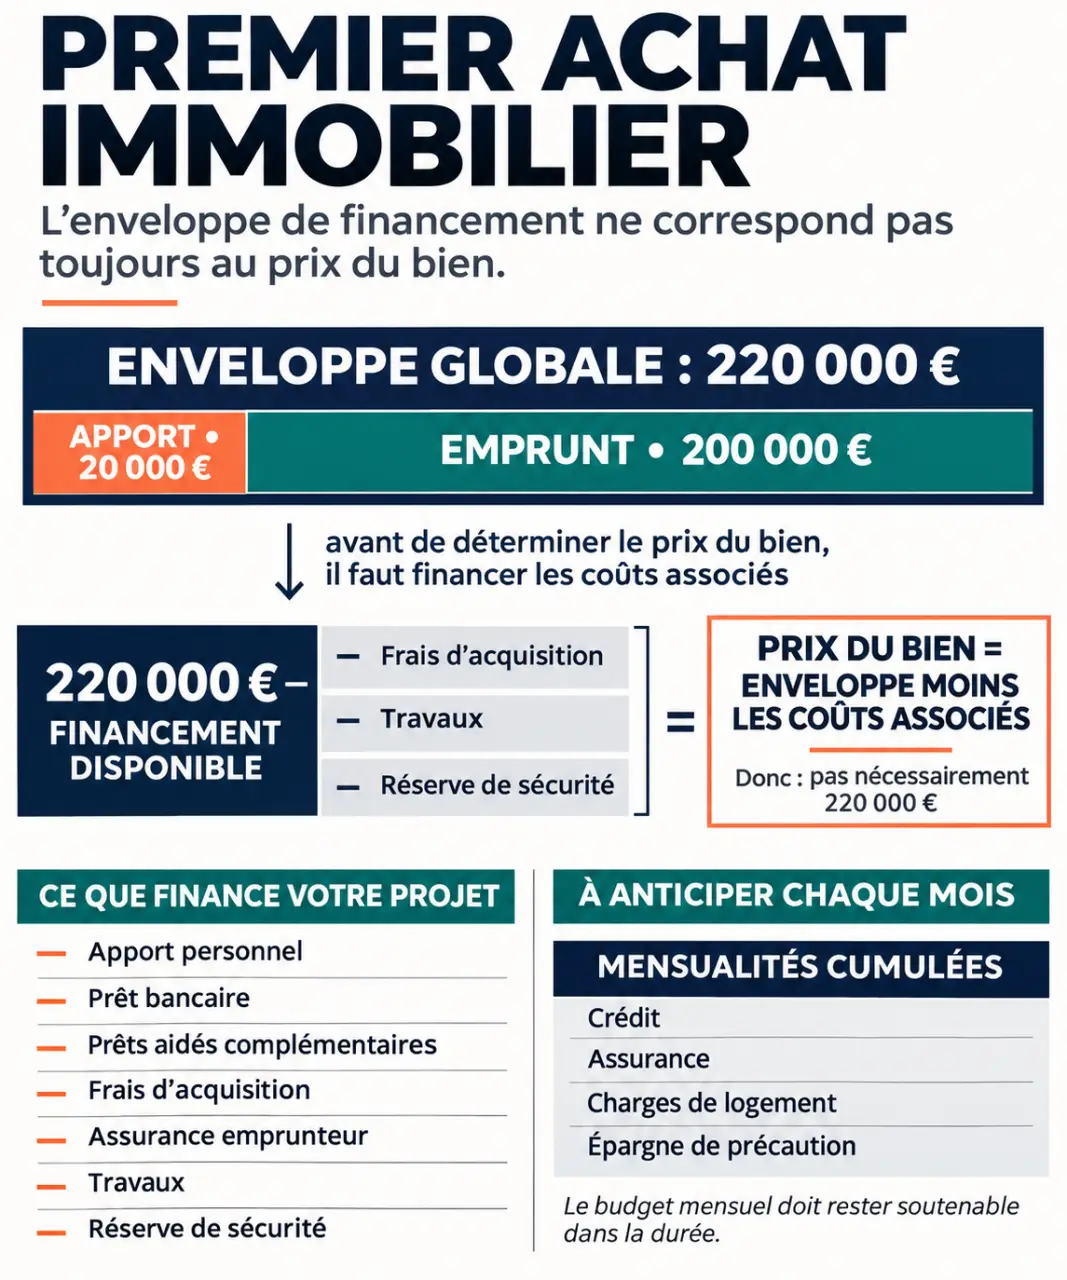
Votre enveloppe comprend l’apport et les prêts obtenus. Elle doit couvrir plus que le prix affiché :
- les frais d’acquisition, souvent appelés frais de notaire, qui comprennent notamment des taxes et débours ;
- les frais de dossier, de garantie et l’assurance emprunteur ;
- les travaux, le mobilier nécessaire et le déménagement ;
- une marge pour les dépenses imprévues après l’installation.
Exemple : vous disposez de 20 000 € d’apport et pouvez emprunter 200 000 €. Votre enveloppe atteint 220 000 €, mais elle ne correspond pas au prix maximal du bien. Si vous réservez 20 000 € aux frais et aux travaux, votre recherche doit viser au plus 200 000 €.
Un apport proche de 10 % du prix constitue un repère souvent utilisé pour préparer le financement des frais. Ce n’est ni une obligation générale ni une garantie d’obtenir un prêt. Son intérêt dépend aussi de l’épargne qui vous restera après la signature.
Quels prêts et aides pour un premier achat immobilier ?
Le prêt bancaire classique peut être complété par des financements aidés. Leur intérêt se mesure sur le coût total et sur l’effet des mensualités cumulées, pas seulement sur le taux d’un des prêts.
| Solution | À quoi sert-elle ? | Point d’attention |
|---|---|---|
| Prêt à taux zéro (PTZ) | Compléter le financement d’une résidence principale sans payer d’intérêts sur cette part. | L’accès dépend notamment des ressources et des caractéristiques du projet ; il ne finance pas l’achat seul. |
| Prêt d’accession sociale (PAS) | Financer une résidence principale sous conditions de ressources. | Certains prêts aidés peuvent le compléter ; comparez le coût de l’ensemble. |
| Prêt conventionné | Financer une résidence principale, dans le neuf ou l’ancien, avec ou sans travaux. | Il ne comporte pas de condition de revenus et son taux est plafonné. |
| Prêt Action Logement | Apporter un financement complémentaire aux personnes et projets éligibles. | Il complète le financement et ses mensualités s’ajoutent à celles des autres prêts. |
| Prêt lié à un PEL | Utiliser les droits acquis grâce à un plan d’épargne logement. | Les conditions dépendent notamment de la date d’ouverture ; le prêt est plafonné à 92 000 €. |
| Location-accession, dont PSLA | Occuper d’abord le logement comme locataire, puis avoir la possibilité de l’acquérir. | Le parcours et le logement doivent entrer dans le cadre du dispositif ; l’achat intervient après une phase locative. |
Le cumul de prêts aidés est possible dans certaines configurations. Chaque prêt conserve toutefois ses propres critères, et leurs mensualités s’ajoutent. Un montage qui réduit les intérêts peut laisser moins de souplesse au quotidien : comparez le calendrier des remboursements et le coût de l’assurance emprunteur.
Par exemple, un PTZ peut compléter un prêt bancaire classique ou un PAS si le foyer et le projet remplissent les conditions de chaque financement. Le PTZ ne couvre qu’une partie de l’opération. Un prêt complémentaire n’est donc pas automatiquement accordé parce qu’un autre est obtenu. Examinez aussi les périodes de différé : une mensualité initiale réduite peut augmenter lorsque le remboursement d’un autre prêt commence.
Les plafonds de ressources, les montants et les conditions des aides sont révisés régulièrement. Ils varient selon la composition du foyer, la zone géographique et le type de logement, neuf ou ancien.
Acheter ou rester locataire : quel choix pour votre projet ?
Devenir propriétaire peut convenir si vous envisagez de rester plusieurs années et si la mensualité laisse assez de place aux autres dépenses. L’achat vous expose néanmoins aux travaux et aux variations du prix de revente.
La location offre davantage de souplesse si un changement d’emploi, de ville ou de composition du foyer est probable. Pour comparer les deux options, ne mettez pas simplement le loyer face à la mensualité : ajoutez au scénario d’achat les frais d’acquisition, les intérêts, l’entretien et les frais de revente éventuels. Une partie de la mensualité rembourse en revanche le capital emprunté : elle ne constitue pas une dépense perdue de la même façon qu’un intérêt.
Critère de décision : si vous devez revendre peu après l’achat, estimez le prix de revente nécessaire pour rembourser le capital restant dû et absorber les frais. Si cet équilibre suppose une forte hausse du marché, votre projet est sensible à un départ anticipé.
Comment choisir le bon logement ?
Neuf ou ancien, maison ou appartement
Le neuf peut limiter les travaux immédiats, mais il faut intégrer le prix des équipements et des aménagements non compris. Dans l’ancien, le prix affiché peut laisser place à une enveloppe de rénovation ; faites chiffrer les travaux avant de décider. Dans les deux cas, comparez le coût complet et la date à laquelle vous pourrez réellement occuper le logement.
Une maison offre souvent davantage d’autonomie, avec un entretien à financer directement : toiture, façade, jardin ou chauffage. En appartement, une partie de l’entretien est organisée collectivement et payée par les charges de copropriété. Des travaux collectifs peuvent néanmoins créer des appels de fonds importants.
Évaluez le quartier autant que le logement
Mesurez les trajets aux heures où vous les effectuerez : travail, école, commerces et transports. Repérez les nuisances sonores, le stationnement et les projets d’aménagement autour du bien. Un emplacement pratique pour vous peut aussi faciliter une future revente, sans garantir son prix.
Si votre objectif est locatif, raisonnez séparément : demande de location, loyer envisageable, charges et travaux comptent autant que le prix. Ne supposez pas que les aides destinées à une résidence principale s’appliquent à ce projet.
Quels contrôles effectuer avant de signer ?
Demandez les documents disponibles et reliez chaque point identifié à une dépense ou à une contrainte concrète.
- État et diagnostics : examinez notamment le diagnostic de performance énergétique, les installations et les signes d’humidité. Un mauvais résultat énergétique peut annoncer des factures élevées ou des travaux.
- Surface et agencement : confrontez la superficie annoncée aux documents et mesurez les pièces utiles pour votre mobilier.
- Copropriété : lisez les procès-verbaux d’assemblée, le règlement, le carnet d’entretien et le détail des charges. Repérez les travaux votés et ceux qui sont discutés.
- Maison et terrain : examinez l’état de la toiture, de la façade et du chauffage. Identifiez les servitudes qui peuvent limiter l’usage du terrain.
- Environnement et urbanisme : consultez les documents d’urbanisme en mairie pour comprendre les possibilités de construction ou de modification autour du bien.
- Coûts récurrents : demandez le montant de la taxe foncière et des charges, puis estimez les dépenses d’énergie et d’entretien.
Si des travaux sont nécessaires, leur devis doit entrer dans votre plan de financement.
De l’offre aux clés : les étapes de l’achat
- Préparez le financement. Rassemblez vos justificatifs de revenus, de charges, d’épargne et de crédits. Comparez les propositions en tenant compte du taux, de l’assurance, des garanties et du coût total.
- Faites une offre adaptée au bien. Appuyez votre prix sur l’état du logement, les travaux et les prix observés pour des biens comparables.
- Étudiez l’avant-contrat. Le compromis ou la promesse précise les engagements des parties, le prix et les conditions de la vente. Portez une attention particulière aux clauses relatives au financement et aux documents remis.
- Obtenez le financement. Déposez votre demande de prêt avec les caractéristiques réelles de l’achat. L’accord de principe obtenu en amont ne remplace pas l’offre de prêt.
- Signez l’acte définitif. La vente est conclue chez le notaire. Les fonds sont versés et les clés sont généralement remises à cette étape.
Entre l’avant-contrat et l’acte définitif, prévoyez du temps pour le crédit, les formalités et la préparation du déménagement.