Conseiller en investissement immobilier : missions, rémunération et critères de choix
Un conseiller en investissement immobilier vous aide à définir une stratégie, à comparer des placements et à chiffrer une opération avant de vous engager. Selon sa mission, il peut aussi rechercher un bien, préparer le financement et coordonner les intervenants. Son intérêt : prendre une décision à partir de votre budget, de vos objectifs et des risques réels, plutôt que du seul loyer annoncé.
Son accompagnement n’efface ni le risque de perte ni les frais. Avant de signer, faites préciser par écrit ce qui est inclus, comment le professionnel est rémunéré et quels produits il peut réellement comparer.
Quel est le rôle d’un conseiller en investissement immobilier ?
Ce professionnel relie plusieurs dimensions d’un projet : marché immobilier, financement, fiscalité et gestion du patrimoine. Il s’adresse aussi bien à un particulier qui prépare son premier achat locatif qu’à un propriétaire qui souhaite diversifier ses actifs ou préparer une transmission.
Simulateur de rentabilité locative et de cash-flow
Modifiez les hypothèses pour estimer les revenus, les rendements et le flux de trésorerie annuel. Les montants saisis sont des hypothèses, distinctes des résultats calculés.
Hypothèses du bien et des revenus
Valeurs d’exemple modifiables. Tous les montants sont exprimés en euros.
Hypothèses de financement et de fiscalité
Les frais de crédit autres que l’assurance sont considérés ici comme un coût annuel.
Résultats estimatifs
Coût total d’acquisition = prix du bien + frais d’acquisition + travaux.
Loyers encaissés = loyer mensuel × (12 − mois de vacance).
Rendement brut = loyers annuels encaissés / coût total d’acquisition × 100.
Rendement après charges = (loyers encaissés − charges annuelles) / coût total d’acquisition × 100.
Mensualité : M = C × [i(1+i)n] / [(1+i)n − 1], avec C le capital emprunté, i le taux mensuel et n le nombre total de mensualités. À taux nul, M = C / n.
Service annuel de la dette = 12 × mensualité + assurance emprunteur annuelle + autres frais de crédit annuels.
Cash-flow avant impôt = loyers encaissés − charges − service de la dette.
Cash-flow après impôt = cash-flow avant impôt − impôt annuel estimé saisi.
Les charges annuelles comprennent les charges non récupérables, la taxe foncière, l’assurance du bien et l’entretien.
Son intervention commence idéalement avant la recherche d’un bien. Un appartement attractif sur le papier peut être mal adapté à une personne qui souhaite disposer rapidement de son épargne ou qui ne peut pas assumer de travaux imprévus.
Le périmètre varie d’un cabinet à l’autre. Certains réalisent un audit et formulent des recommandations. D’autres vont jusqu’à la sélection du logement, la négociation et la coordination de la mise en location. Le conseil ne garantit toutefois ni l’obtention d’un crédit, ni un locataire, ni une plus-value à la revente.
Conseiller, agent, courtier : qui fait quoi ?
- Le conseiller immobilier étudie la cohérence globale du placement et peut accompagner sa réalisation, dans les limites de ses habilitations.
- L’agent immobilier intervient dans la transaction, notamment pour présenter un bien et mettre vendeur et acquéreur en relation.
- Le courtier en crédit recherche un financement auprès d’établissements prêteurs et compare leurs propositions.
- Le conseiller en gestion de patrimoine aborde le patrimoine dans son ensemble et peut, selon ses statuts, conseiller plusieurs catégories de placements.
- Le notaire intervient notamment dans la vente et peut éclairer les conséquences juridiques d’une acquisition ou d’une transmission.
Un même professionnel peut cumuler plusieurs activités. Ses compétences et les règles applicables dépendent des actes qu’il réalise, pas seulement du titre affiché.
Pourquoi faire appel à un conseiller ?
Un investissement locatif engage des sommes importantes, souvent un crédit sur de longues années, et se revend moins facilement qu’un placement financier. Les erreurs les plus courantes portent sur un loyer surestimé, des charges ou des travaux sous-estimés et un financement trop juste. Un regard extérieur permet de les repérer avant l’achat et de comparer plusieurs options sur les mêmes hypothèses. Il fait aussi gagner du temps à celui qui ne connaît ni le marché local ni les calculs de rentabilité.
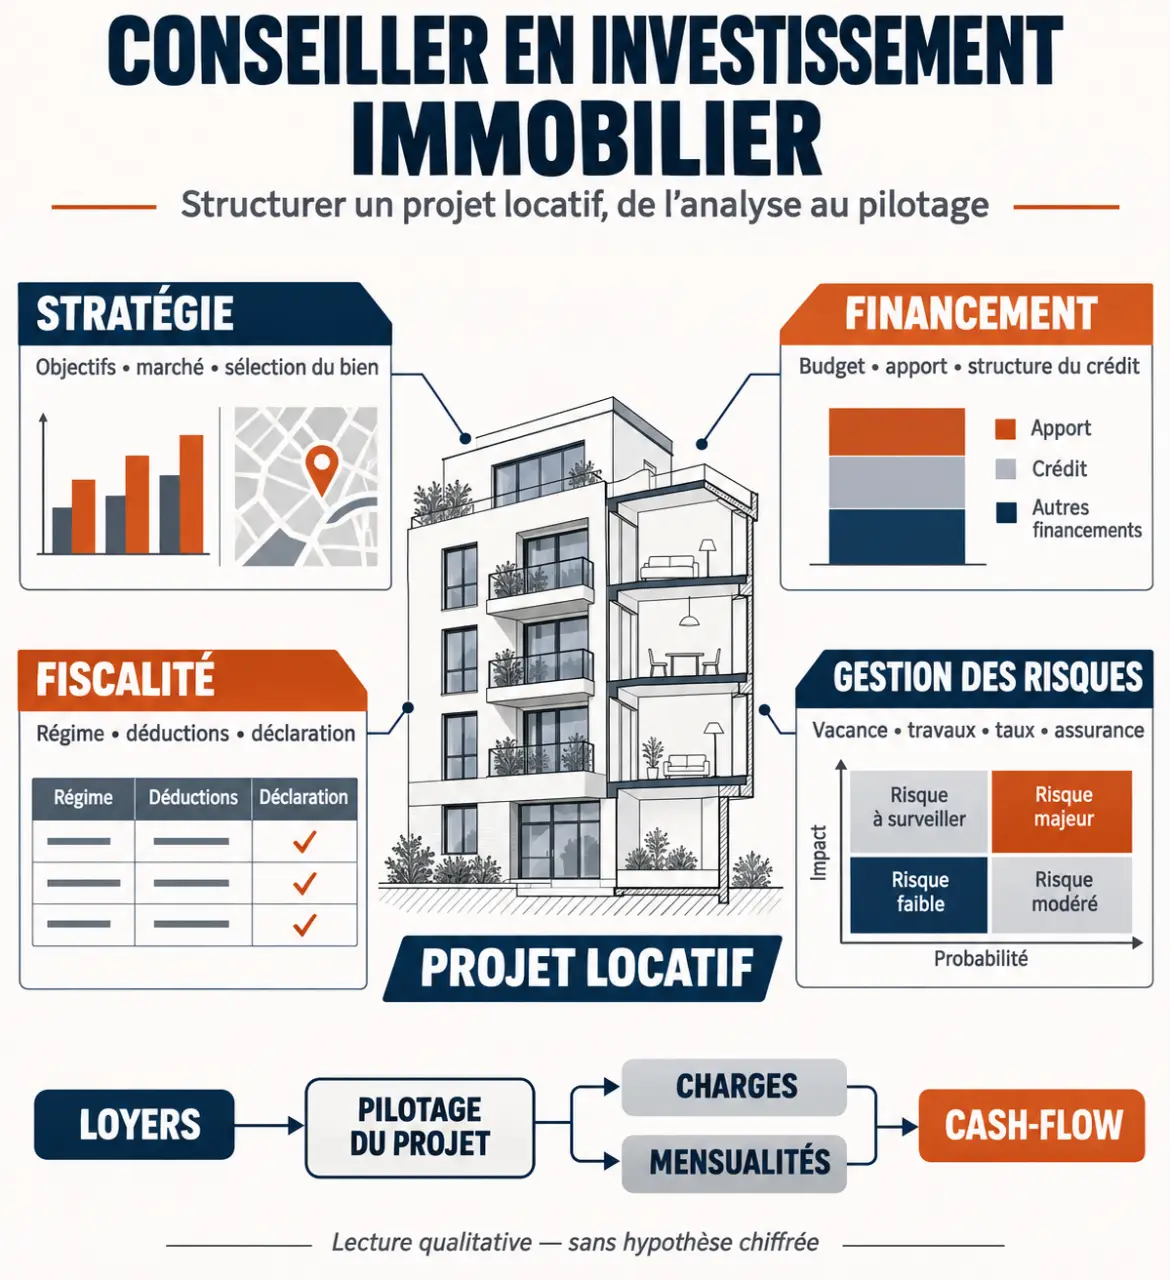
Le recours à un conseiller n’est pas indispensable pour un investisseur qui maîtrise déjà ces points. Son coût vient en outre réduire le rendement final, ce qui oblige à le comparer au service réellement rendu.
Quelles missions réalise-t-il concrètement ?
1. Définir votre stratégie et votre budget
Le conseiller commence par recenser vos revenus, vos crédits, votre patrimoine, votre fiscalité et votre épargne disponible. Il identifie ensuite votre priorité : obtenir des revenus complémentaires, préparer la retraite, viser une plus-value ou transmettre un bien.
Vérifiez l’habilitation officielle d’un conseiller financier · Consultez le registre ORIAS pour vérifier l’immatriculation et le statut d’un conseiller en investissement financier.
Il tient compte de votre horizon de placement et de votre tolérance au risque. Une personne qui dispose de peu de temps pour gérer un logement ne retiendra pas nécessairement la même solution qu’un investisseur prêt à suivre un chantier. L’épargne de précaution reste distincte de l’apport : elle permet notamment d’absorber une réparation ou une période sans locataire.
2. Sélectionner un marché et examiner le bien
L’étude porte sur la demande locative, les loyers pratiqués, l’accès aux transports et aux services, ainsi que sur les caractéristiques recherchées par les locataires. Le conseiller compare ces éléments au prix demandé et au potentiel de revente.
Pour un logement précis, il examine aussi les diagnostics, l’état des installations, les charges de copropriété et les travaux envisageables. Il peut intégrer une marge pour les dépenses imprévues.
3. Chiffrer le projet et préparer la sortie
Une simulation utile présente le coût total, les revenus attendus et plusieurs scénarios : location conforme aux prévisions, vacance plus longue ou travaux supplémentaires. Elle inclut la durée de détention envisagée et les conditions de revente, car un placement rentable sur le papier peut être difficile à céder au moment souhaité.
Après l’achat, le suivi peut comprendre la mise en location, le contrôle des charges ou un point sur les objectifs. Ces prestations ne sont pas automatiques : leur présence et leur coût doivent figurer dans la mission.
Comment calculer la rentabilité et le cash-flow ?
Le rendement brut rapporte les loyers annuels au coût d’acquisition. Le rendement net de charges retire les dépenses supportées par le propriétaire. Le cash-flow mesure quant à lui l’argent qui entre ou sort après paiement des dépenses et des mensualités du crédit.
Prenons un exemple simplifié, hors impôt sur les revenus :
- Prix du bien et frais d’acquisition : 150 000 €.
- Loyers encaissés sur une année complète : 9 000 €.
- Charges annuelles non récupérables, taxe foncière, assurance et entretien : 2 400 €.
- Mensualités de crédit sur l’année : 7 200 €.
Le rendement brut est de 6 % : 9 000 € divisés par 150 000 €. Le rendement après les charges retenues atteint 4,4 % : 6 600 € divisés par 150 000 €. Le cash-flow annuel est de – 600 € avant impôt : 9 000 € moins 2 400 € et 7 200 €.
Ce calcul suppose une année entière de loyers et aucun gros chantier. Un mois sans loyer réduit l’encaissement annuel de 750 € et porte le cash-flow à – 1 350 €, toutes choses égales par ailleurs. L’impôt, les frais de financement et d’éventuels travaux doivent également entrer dans une projection complète.
Quels placements et modes de location comparer ?
| Solution | Ce que vous détenez | Point de vigilance |
|---|---|---|
| Location directe | Un bien choisi et détenu en votre nom ou par une société | Gestion, travaux et risque concentré sur le bien |
| Investissement clé en main | Un bien acquis avec un accompagnement pour tout ou partie du projet | Étendue de la prestation et frais à intégrer au rendement |
| SCPI | Des parts d’une société détenant des actifs immobiliers | Frais, revenus non garantis et délai de revente des parts |
Le clé en main est un mode d’accompagnement, pas une catégorie d’actif distincte : vous restez exposé aux risques du bien acheté. Les SCPI donnent accès à un patrimoine immobilier collectif sans gestion directe des locataires, mais leur valeur et leurs distributions peuvent varier. La revente des parts n’est pas nécessairement immédiate.
Neuf ou ancien ?
Dans le neuf, les frais d’acquisition représentent généralement autour de 2 à 3 % du prix, contre 7 à 8 % dans l’ancien. Cette différence ne suffit pas à désigner le meilleur achat : il faut aussi comparer les prix, les charges futures, les travaux et les loyers possibles dans le même secteur.
L’ancien peut offrir des possibilités de rénovation et de négociation, avec un budget travaux à maîtriser. Le neuf réduit en principe les travaux immédiats, mais son prix peut peser sur le rendement.
Location vide ou meublée ?
La location vide relève en principe des revenus fonciers. La location meublée relève généralement des bénéfices industriels et commerciaux. Les régimes micro et réel reposent sur des méthodes différentes pour déterminer le revenu imposable : abattement forfaitaire dans le premier cas, prise en compte de charges admises dans le second.
Le choix dépend aussi du marché local, du coût du mobilier et du temps de gestion. Un loyer meublé plus élevé ne représente pas nécessairement un meilleur résultat après dépenses et périodes de rotation. Le conseiller peut comparer les deux options sur les mêmes hypothèses de financement et de durée.
Financement, fiscalité et transmission : jusqu’où va le conseil ?
Pour le financement, le conseiller aide à établir l’apport, la mensualité supportable et le montant à conserver en réserve. Il compare le coût global du crédit, pas seulement la mensualité : intérêts, assurance et garanties comptent aussi. Avec un prêt amortissable, le capital diminue au fil des échéances. Avec un prêt in fine, il reste à rembourser à l’échéance, ce qui suppose d’avoir préparé cette sortie.
Sur le plan fiscal, une projection peut comparer les régimes applicables aux loyers et étudier, en location nue au réel, l’effet d’un déficit foncier lorsque les conditions sont réunies. Une économie d’impôt ne transforme pas à elle seule un achat trop cher en bon investissement. Le résultat doit rester cohérent une fois les dépenses et la revente intégrées.
La transmission mérite d’être abordée dès l’achat, surtout à plusieurs. Détenir un bien en direct ou par une société civile immobilière, par exemple, ne répond pas aux mêmes besoins d’organisation. Le démembrement sépare quant à lui certains droits sur le bien. Ces choix engagent la gestion, la fiscalité et les héritiers : leur intérêt dépend de votre situation familiale et patrimoniale.
Combien coûte un conseiller immobilier ?
Il n’existe pas de tarif unique pour cette prestation. Le professionnel peut facturer des honoraires pour une étude ou un accompagnement, percevoir une rémunération liée à une transaction, ou recevoir une commission d’un partenaire dont il distribue le produit. Plusieurs formes de rémunération peuvent se cumuler.
Le montant affiché ne suffit donc pas. Une prestation sans honoraires directs peut être rémunérée autrement et limiter la sélection aux biens ou produits de certains partenaires. À l’inverse, des honoraires ne garantissent pas, à eux seuls, une comparaison exhaustive du marché.
Le document de mission doit distinguer le montant à votre charge, les éventuelles commissions de partenaires, les frais de tiers et le moment où chaque somme devient due. Intégrez ces coûts au prix total avant de calculer le rendement.
Comment choisir un conseiller compétent ?
Une bonne recommandation explique aussi pourquoi certaines options ont été écartées.
- Définissez le périmètre. L’audit, les visites, la négociation, les travaux et le suivi locatif sont-ils inclus ou facturés séparément ?
- Examinez les hypothèses. La simulation détaille-t-elle les frais, la vacance, les travaux, le crédit et les impôts, avec un scénario moins favorable ?
- Identifiez les intérêts commerciaux. Le conseiller est-il payé par vous, par un vendeur, par une société de gestion ou par plusieurs parties ? Sa sélection se limite-t-elle à des partenaires ?
- Regardez les compétences utiles au projet. Une connaissance du marché local et des exemples de dossiers comparables sont plus parlants qu’une promesse de rendement.
- Précisez les habilitations. Les activités de transaction immobilière, d’intermédiation en crédit et de conseil en investissements financiers obéissent à des cadres distincts. Le titre de conseiller immobilier ne suffit pas à établir que la personne peut toutes les exercer.
- Prévoyez la fin de mission. Le contrat doit indiquer les livrables, les conditions d’arrêt et ce qui se passe si aucun achat n’aboutit.
Questions fréquentes
Un conseiller peut-il acheter à ma place ?
Selon la mission, il peut chercher des biens, négocier et coordonner les intervenants. La décision d’acheter, la signature et l’engagement financier restent les vôtres.
Peut-on investir sans gérer soi-même ?
Oui. La gestion peut être confiée à un professionnel, ou l’on peut passer par des parts de SCPI. Cette délégation a un coût, qui diminue le rendement.
À quel moment le consulter ?
Avant de visiter et, en tout cas, avant de signer une promesse ou un compromis. Une fois l’engagement pris, les marges de manœuvre sur le prix, le financement et le choix du bien se réduisent.