SCPI Pinel : la fin des souscriptions ne met pas fin à votre avantage fiscal
Il n’est plus possible de réaliser une nouvelle souscription ouvrant droit à la réduction d’impôt Pinel depuis le 1er janvier 2025. En revanche, les détenteurs de parts de SCPI Pinel peuvent continuer à bénéficier de leur avantage fiscal, sous réserve de respecter leurs engagements. Pour eux, l’enjeu est désormais de suivre la gestion du patrimoine, de déclarer correctement leurs revenus et de préparer une sortie souvent plus lointaine que prévu.
Un placement immobilier collectif dont les engagements continuent
Une SCPI Pinel est une société civile de placement immobilier à vocation fiscale. Elle collecte l’épargne de plusieurs investisseurs pour acheter des logements neufs ou rénovés éligibles au dispositif. Chaque souscripteur détient des parts du patrimoine collectif, et non un appartement déterminé.
La société de gestion, agréée par l’Autorité des marchés financiers (AMF), sélectionne les biens, organise leur location et assure leur administration. Elle distribue éventuellement des revenus issus des loyers, après déduction des charges. Cet agrément ne garantit ni le capital investi ni les revenus.
La fermeture du Pinel au 31 décembre 2024 concerne les nouveaux investissements éligibles. Elle n’annule pas les réductions d’impôt attachées aux souscriptions antérieures conformes. Une ancienne page commerciale présentant une SCPI Pinel ne constitue donc pas une offre fiscale encore accessible. De même, acheter aujourd’hui des parts sur le marché secondaire ne permet pas de recréer l’avantage initial.
Historiquement, certaines offres étaient accessibles à partir de 5 000 euros, un montant inférieur à l’achat d’un logement entier. Ce minimum dépendait toutefois de chaque SCPI : il n’existait pas de ticket d’entrée universel.
Réduction d’impôt : les taux dépendent du millésime et du régime
Les taux souvent associés au Pinel ne s’appliquent pas indistinctement à toutes les souscriptions. Il faut vérifier l’année de l’investissement, le régime retenu et la durée d’engagement. Le tableau suivant distingue les taux historiques et ceux de la dernière année du dispositif.
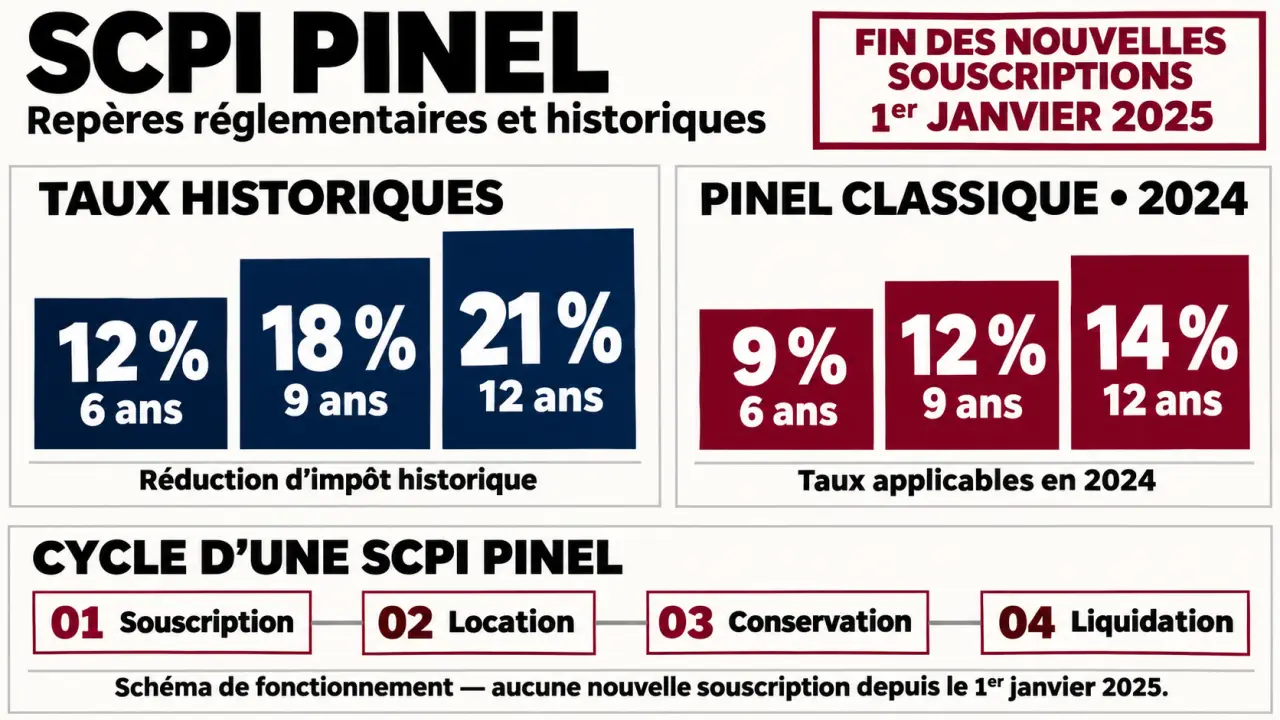
| Durée d’engagement | Taux historiques et Pinel+ sous conditions | Pinel classique en 2024 |
|---|---|---|
| 6 ans | 12 % | 9 % |
| 9 ans | 18 % | 12 % |
| 12 ans | 21 % | 14 % |
Ces pourcentages correspondent à une réduction totale répartie sur la durée fiscale, pas à un rendement annuel. Un engagement initial peut, selon son cadre, être prolongé pour atteindre une durée supérieure.
À titre d’exemple, une souscription éligible de 100 000 euros bénéficiant du taux de 18 % sur neuf ans procure 18 000 euros de réduction d’impôt, soit 2 000 euros par an. Cet exemple suppose notamment un impôt suffisant et le respect du plafonnement des avantages fiscaux.
Les plafonds à distinguer
La base d’investissement ouvrant droit à la réduction est plafonnée à 300 000 euros par contribuable et par an, en tenant compte des investissements Pinel concernés, directs et indirects. Le plafond de 5 500 euros par mètre carré concerne le prix de revient éligible des logements : il ne faut pas l’appliquer comme une limite au prix d’une part.
La réduction entre également dans le plafonnement global des niches fiscales de 10 000 euros par an. D’autres avantages fiscaux peuvent donc limiter son utilisation. Les montants maximaux de 36 000, 54 000 et 63 000 euros correspondent respectivement aux taux de 12 %, 18 % et 21 % appliqués à une base de 300 000 euros, avant prise en compte de la situation personnelle.
Les conditions restent obligatoires après la fermeture
Les logements doivent respecter les critères applicables à leur opération : localisation éligible, notamment en zones A, A bis ou B1, location nue comme résidence principale, plafonds de loyers et de ressources des locataires, exigences énergétiques. Les références telles que RT 2012 ou BBC dépendent de la nature et de la date du programme.
L’associé doit conserver ses parts pendant la période requise. Celle-ci ne se calcule pas nécessairement à partir de la seule date de souscription : les engagements locatifs des logements doivent aussi être pris en compte. L’attestation fiscale et la documentation de la SCPI sont donc déterminantes.
Le vrai coût se mesure au-delà de l’économie fiscale
L’intérêt de la formule résidait dans la gestion déléguée et la mutualisation sur plusieurs logements. Cette diversification réduit la dépendance à un seul locataire, sans supprimer la vacance, les impayés ou les baisses du marché résidentiel.
Le rendement courant des SCPI Pinel est généralement inférieur à celui des SCPI de rendement. Des niveaux de 1,5 % à 2 % sont souvent évoqués pour ces véhicules fiscaux, mais ne constituent ni un engagement ni une prévision. Les distributions effectives dépendent des loyers encaissés, des charges et du stade de vie du fonds.
Les frais de souscription peuvent représenter 10 % à 12 % selon les produits. Il faut également examiner les frais de gestion et les éventuels frais de cession ou de liquidation. Leur assiette et leur mode de prélèvement figurent dans la documentation contractuelle.
Pour éviter l’effet miroir de la défiscalisation, examinez le placement sous deux angles : d’un côté, l’impôt économisé ; de l’autre, les sommes réellement versées et récupérées. Inscrivez sur une même chronologie la souscription, les distributions nettes de fiscalité, les économies d’impôt et le produit final de liquidation. Une réduction fiscale séduisante peut masquer une revente décevante : seule cette vue d’ensemble permet d’apprécier le résultat patrimonial.
Les revenus immobiliers distribués relèvent généralement des revenus fonciers pour une personne physique détenant ses parts directement, avec les prélèvements applicables. Une plus-value éventuelle à la sortie relève de ses propres règles fiscales. Réduction d’impôt, revenu distribué et performance globale sont trois notions distinctes.
Porteurs de parts : organiser le suivi et anticiper la sortie
La durée fiscale de six, neuf ou douze ans ne garantit pas la récupération du capital à cette échéance. Entre la collecte, l’acquisition, la location puis la vente des logements, le cycle complet peut atteindre environ 15 à 17 ans. La cession et la liquidation peuvent à elles seules prendre deux à trois ans.
- Conservez les justificatifs : bulletin de souscription, engagement de conservation, attestations fiscales et déclarations antérieures.
- Suivez les rapports de gestion : occupation des logements, charges, distributions, valorisations et calendrier de cession.
- Vérifiez votre déclaration annuelle : distinguez la réduction d’impôt des revenus fonciers à déclarer.
- Demandez une confirmation écrite avant toute cession : date de fin des obligations, conséquences fiscales et modalités pratiques.
Une vente anticipée peut entraîner une reprise de l’avantage fiscal, sauf exceptions légales à examiner individuellement. Elle suppose aussi de trouver un acquéreur sur un marché secondaire souvent très étroit, éventuellement avec une décote. Même après la fin de l’engagement, la liquidité n’est pas garantie.
Comparer les alternatives selon l’objectif, pas selon l’étiquette fiscale
Le Pinel en direct offrait davantage de contrôle sur le logement et sa vente, mais concentrait le risque sur un bien et imposait d’en organiser la gestion. La SCPI déléguait ces tâches et mutualisait le patrimoine, au prix d’un contrôle individuel réduit et de frais spécifiques.
Une SCI, société civile immobilière, est avant tout une structure de détention entre associés. Elle n’est ni une SCPI ni un avantage fiscal en elle-même. Son fonctionnement, sa fiscalité et ses responsabilités dépendent de sa constitution et de ses choix fiscaux.
Pour investir aujourd’hui, trois pistes répondent à des objectifs différents :
- La SCPI de rendement : rechercher des revenus potentiels, sans réduction Pinel automatique, avec un risque immobilier et une liquidité limitée.
- La SCPI Malraux : accéder à des opérations de restauration éligibles à une réduction d’impôt selon leurs conditions propres.
- La SCPI de déficit foncier : bénéficier, sous conditions, de charges déductibles ; il ne s’agit pas d’une réduction d’impôt identique au Pinel.
Avant de choisir, faites comparer l’économie fiscale réellement utilisable, les frais, la durée d’immobilisation et le risque de perte. Pour un détenteur de SCPI Pinel, la priorité reste de sécuriser le respect des engagements existants avant d’envisager un nouvel investissement.