Frais d’agence immobilière à la vente : le taux ne dit pas ce qu’il vous restera
Les frais d’agence immobilière réduisent le montant que vous conservez après une vente, mais leur pourcentage ne suffit pas à mesurer leur coût réel. Selon SeLoger, ils se situent généralement entre 3 % et 10 %. Leur calcul, les prestations incluses et la personne qui en a la charge doivent être précisés dans le mandat. Pour comparer les offres, partez surtout du prix net vendeur et du budget total de l’acquéreur.
Du prix affiché au montant réellement conservé
Frais d’agence, honoraires et commission désignent ici la rémunération de l’intermédiaire immobilier. Les tarifs sont libres : aucun taux national ne s’impose. Les fourchettes publiées varient d’ailleurs : Capifrance évoque généralement 3 % à 8 %, tandis que Levine Immobilier annonce une moyenne de 5 % à 7 %. Ces repères ne remplacent pas une proposition écrite pour votre bien.
Calcul des frais d’agence immobilière
Estimez les honoraires à partir du prix hors honoraires et des modalités de rémunération indiquées.
La charge des honoraires (vendeur ou acquéreur) ne modifie pas à elle seule le montant calculé. Cet outil n’estime pas les frais de notaire. Vérifiez le barème, la base de calcul et le montant TTC dans le mandat.
Pourcentage, forfait ou barème dégressif
Avec une commission proportionnelle, les honoraires évoluent avec le prix retenu comme base de calcul. Un forfait prévoit au contraire un montant déterminé. Un barème dégressif peut appliquer des taux différents selon la valeur du bien : vérifiez si le taux concerne l’intégralité du prix ou si chaque tranche est calculée séparément. Un minimum de facturation peut également s’appliquer.
Demandez toujours la base de calcul et le montant TTC en euros. Une commission de 5 % sur un prix hors honoraires n’équivaut pas à 5 % du prix honoraires inclus.
Un exemple pour distinguer les différents prix
Prenons un prix hors honoraires de 300 000 € et une commission de 5 % calculée sur cette somme. Les honoraires représentent 15 000 €, soit un prix total de 315 000 €. Les mentions FAI, pour frais d’agence inclus, et HAI, pour honoraires d’agence inclus, indiquent que la rémunération de l’agence figure dans le prix annoncé.
| Élément | Montant dans cet exemple |
|---|---|
| Prix hors honoraires revenant au vendeur | 300 000 € |
| Honoraires TTC | 15 000 € |
| Prix honoraires inclus | 315 000 € |
Le « net vendeur » reste toutefois distinct du solde effectivement versé sur votre compte : remboursement d’un crédit, frais de mainlevée ou éventuelle imposition sur la plus-value peuvent encore réduire ce solde.
Charge vendeur ou acquéreur : ce qui change vraiment
La personne redevable des honoraires est désignée dans le mandat. L’annonce doit également préciser si les frais sont à la charge du vendeur ou de l’acquéreur. Cette répartition ne se choisit pas unilatéralement à la signature chez le notaire : elle doit être cohérente avec les documents de la transaction.
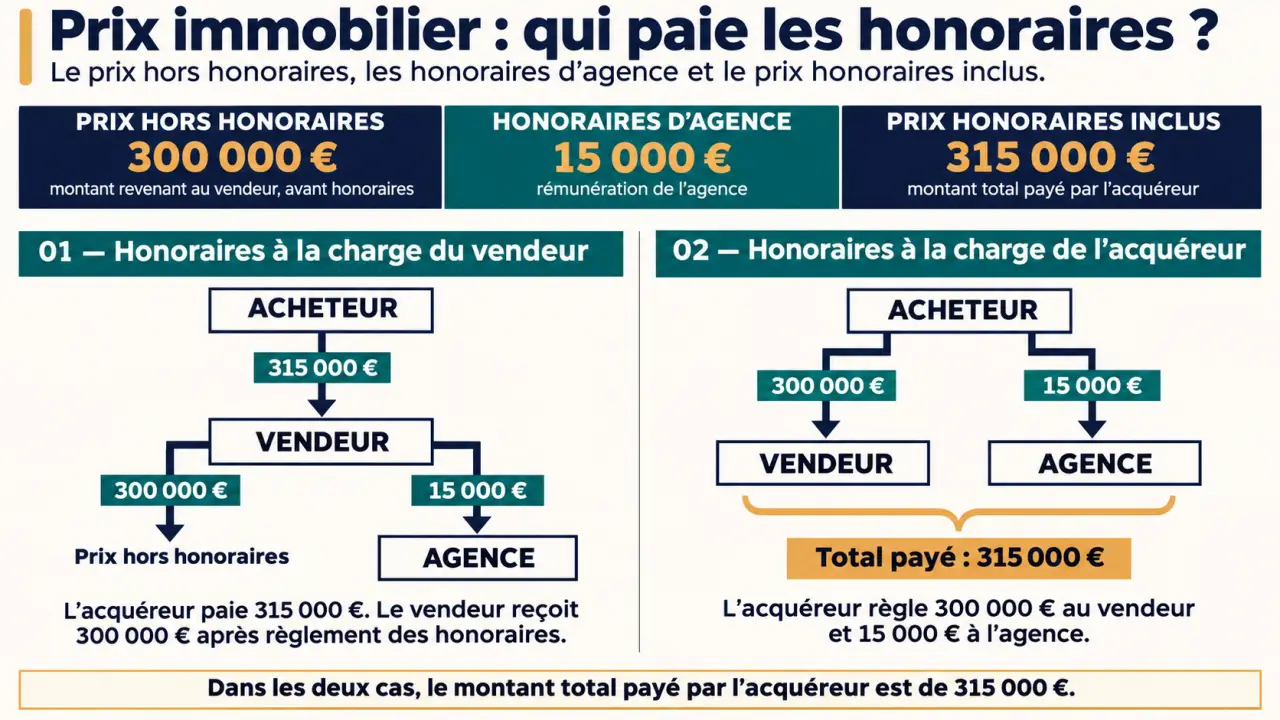
En charge vendeur, les honoraires sont prélevés sur le prix revenant au vendeur. En charge acquéreur, l’acheteur règle distinctement le prix du bien et les honoraires. À budget total identique, la répartition ne crée donc pas, à elle seule, une rémunération supplémentaire pour le vendeur.
L’incidence sur les frais de notaire
Lorsque les honoraires sont à la charge du vendeur, ils restent généralement compris dans le prix servant au calcul des droits d’acquisition. Lorsqu’ils sont contractuellement à la charge de l’acquéreur et clairement distingués, ces droits sont en principe calculés sur le prix hors honoraires. Ce n’est pas l’ensemble des frais de notaire qui diminue proportionnellement, car certains frais sont fixes ou suivent leurs propres règles.
Dans un exemple présenté par Capifrance, un bien à 300 000 € FAI, comprenant 15 000 € d’honoraires, permet une économie estimée de 600 € à 1 000 € en charge acquéreur. Il s’agit d’une illustration, pas d’une économie garantie. Demandez au notaire une simulation adaptée au bien, à sa localisation et au régime fiscal applicable.
Attention également au financement : selon la banque et le montage du prêt, les honoraires distincts peuvent nécessiter davantage d’apport personnel. Le gain sur les droits doit donc être examiné avec le plan de financement.
Les prestations qui justifient les honoraires
Deux agences affichant le même taux peuvent proposer des accompagnements très différents. Une agence traditionnelle, un réseau, un mandataire ou une agence en ligne ne se comparent pas uniquement par leur enseigne ou leur modèle tarifaire. Ce sont les engagements concrets du professionnel chargé de votre vente qui comptent.
- Estimation : analyse du marché local et justification du prix proposé.
- Commercialisation : photographies, rédaction de l’annonce, diffusion et éventuels plans ou visite virtuelle.
- Gestion des contacts : présélection des acheteurs, organisation des visites et comptes rendus.
- Négociation et suivi : examen des offres, collecte des pièces et coordination avec le notaire jusqu’à l’acte authentique.
Faire organiser les diagnostics ne signifie pas nécessairement que leur prix est inclus. Diagnostics obligatoires, prestations photographiques particulières, documents de copropriété ou autres frais annexes doivent être clarifiés avant la signature.
Votre annonce laisse aussi une empreinte commerciale. Un bien présenté à plusieurs prix, avec des photographies contradictoires ou des informations différentes, peut désorienter les acheteurs et fragiliser la négociation. Demandez qui contrôlera la cohérence des annonces et leur actualisation. Cette coordination, moins visible qu’une visite virtuelle, fait partie de la valeur d’un accompagnement.
Vendre entre particuliers évite la commission d’intermédiation, mais vous transfère l’estimation, la diffusion, les visites et la négociation. Les diagnostics et les autres obligations du vendeur demeurent.
Négocier sur le résultat net, pas seulement sur le taux
Les honoraires sont négociables, sans obligation pour le professionnel d’accepter une réduction. Le meilleur moment pour en discuter se situe avant de signer le mandat. La valeur du bien, sa facilité de commercialisation, les services demandés et l’exclusivité peuvent nourrir cette discussion.
Comparez plusieurs propositions à prix de vente identique, avec le même périmètre de prestations. Une estimation élevée n’est pas la preuve qu’une agence vous laissera davantage : demandez les références de ventes qui la justifient, puis calculez le net vendeur dans chaque offre.
Prévoyez également le scénario d’une négociation avec l’acheteur. Avec un pourcentage, les honoraires peuvent baisser avec le prix selon les modalités du mandat ; avec un forfait, ils restent normalement identiques sauf accord. Faites préciser par écrit l’incidence d’une baisse du prix.
Un mandat exclusif confie la vente à un seul intermédiaire, contrairement au mandat simple. Il peut soutenir une négociation tarifaire, mais vérifiez sa durée, ses conditions de résiliation et les conséquences d’une vente trouvée par vos propres moyens.
Les vérifications à faire avant de signer et de payer
Le barème doit être accessible et lisible, notamment en agence et sur son site lorsqu’elle en possède un. Lorsque les honoraires sont à la charge de l’acquéreur, l’annonce doit notamment distinguer le prix avec et sans honoraires et indiquer leur pourcentage TTC rapporté au prix hors honoraires.
- Contrôlez le montant TTC, la base de calcul et l’éventuel minimum de facturation.
- Vérifiez la partie redevable et la cohérence entre mandat et annonce.
- Faites détailler les services inclus et les dépenses restant à votre charge.
- Lisez les clauses d’exclusivité, de résiliation et de rémunération.
- Vérifiez l’identité du professionnel et sa carte professionnelle, ou son habilitation s’il intervient comme mandataire.
Dans une vente résidentielle classique, les honoraires sont généralement réglés lors de l’acte authentique, par l’intermédiaire du notaire. Ils ne sont pas exigibles à la simple signature du mandat. Si la vente échoue, notamment faute de réalisation d’une condition suspensive, la commission n’est en principe pas due ; une faute ou une violation du mandat peut toutefois soulever une question d’indemnisation distincte.
Enfin, pour une succession, une SCI, une VEFA ou une vente soumise à TVA, faites valider le montage par le notaire. Avant tout engagement, obtenez un décompte écrit associant prix envisagé, honoraires et frais annexes : c’est lui qui permet de décider sur une base réellement comparable.