Calcul amortissement LMNP : la formule ne suffit pas, le plafond change la déduction
Pour calculer l’amortissement en LMNP au régime réel, divisez la valeur amortissable de chaque élément par sa durée d’utilisation, puis additionnez les dotations. Il faut ensuite appliquer une seconde limite : l’amortissement déductible ne peut pas dépasser les loyers diminués des autres charges. Terrain, mobilier, date de mise en service et reports doivent donc être traités séparément.
Partir du bon montant : le prix d’achat n’est pas entièrement amortissable
L’amortissement répartit le coût d’un bien sur sa durée d’utilisation. C’est une charge comptable sans décaissement annuel correspondant : vous ne payez pas à nouveau le logement chaque année. En location meublée non professionnelle, cette charge peut réduire le résultat imposable dans la catégorie des bénéfices industriels et commerciaux, au régime réel. Au micro-BIC, l’abattement forfaitaire remplace la déduction des charges et amortissements réels.
Calculateur d’amortissement LMNP
Estimez les dotations d’amortissement et leur déduction possible au titre d’un exercice, à partir des données saisies.
Résultats de l’estimation
Détail par composant
| Composant | Base | Durée | Taux annuel | Dotation de l’exercice | Report estimé |
|---|
La dotation de l’exercice tient compte du prorata de première année lorsque la mise en service intervient en cours d’année. Le report présenté correspond à la fraction non déduite de la dotation de cet exercice ; il ne calcule pas les reports antérieurs.
Isoler le terrain avant de ventiler le bâti
Le terrain n’est pas amortissable. Sa valeur doit être retranchée du prix immobilier, y compris pour un appartement : la quote-part foncière attachée au lot existe aussi en copropriété. Une hypothèse de 15 % de terrain, laissant 85 % au bâti, peut servir à une première simulation, mais ce n’est pas un forfait automatiquement admis. La localisation et les caractéristiques du bien doivent justifier la ventilation, notamment à l’aide de transactions comparables et de données foncières.
Le bâti est ensuite décomposé en éléments ayant des durées d’utilisation différentes : gros œuvre, toiture, installations et agencements. Appliquer une seule durée à tout le logement donne un ordre de grandeur, pas nécessairement un plan comptable suffisamment précis.
Traiter séparément frais, travaux et meubles
Les frais d’acte et d’agence peuvent, selon le traitement comptable retenu, être comptabilisés en charges ou incorporés au coût d’acquisition. Lorsqu’ils sont immobilisés, leur affectation doit respecter la ventilation entre terrain et construction. Ils ne doivent jamais être déduits deux fois.
Les dépenses d’entretien et de réparation peuvent relever des charges, tandis que les travaux créant ou améliorant durablement un actif peuvent devoir être immobilisés. Le mobilier et l’électroménager font l’objet d’un suivi distinct : leur durée d’usage est généralement plus courte que celle de l’immeuble.
Calculer la dotation annuelle, composant par composant
La formule de l’amortissement linéaire est : dotation annuelle = base amortissable ÷ durée d’utilisation. La base correspond au coût retenu pour l’élément, diminué d’une éventuelle valeur résiduelle lorsqu’elle est significative et mesurable. Le taux annuel est égal à 100 % divisé par la durée.
| Élément | Durée indicative | Point à vérifier |
|---|---|---|
| Gros œuvre | 50 à 80 ans | Structure et durée d’utilisation restante |
| Toiture | 20 à 25 ans | État et rénovation antérieure |
| Installations techniques | 25 à 30 ans | Nature et état des équipements |
| Aménagements | 12 ans à titre indicatif | Usage et renouvellement prévisible |
| Mobilier et électroménager | 5 à 10 ans | Durée propre à chaque équipement |
Ces durées constituent des repères, pas un barème obligatoire à appliquer sans examen. Dans l’ancien, il faut apprécier la durée d’utilisation restante de chaque composant. Une télévision amortie sur 5 ans représente ainsi 20 % par an ; une table retenue sur 10 ans, 10 % par an.
Exemple de calcul et première année incomplète
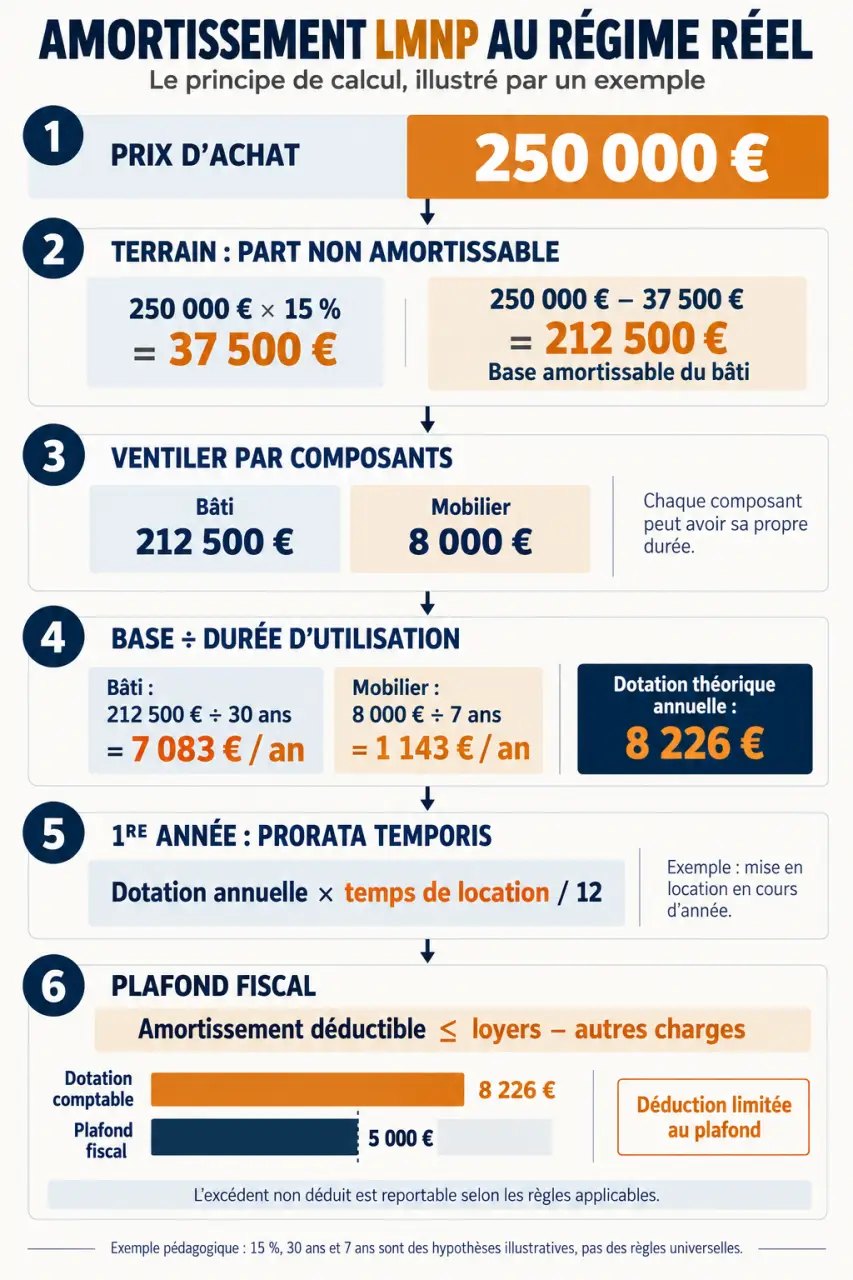
Pour un logement acheté 250 000 €, avec une hypothèse justifiée de terrain à 15 %, le bâti représente 212 500 €. En utilisant une durée moyenne simplifiée de 30 ans, le calcul donne : 250 000 × 85 % ÷ 30 = environ 7 083 € par an. Ce raccourci sert à estimer l’enjeu ; la comptabilisation définitive repose sur les composants.
Ajoutez ensuite les équipements : 8 000 € de mobilier amortis sur 7 ans représentent environ 1 143 € par an. Les amortir sur 30 ans ne donnerait qu’environ 267 € par an, ce qui illustre l’importance de les séparer du bâti.
L’amortissement commence à la mise en service, lorsque le bien est prêt pour son utilisation locative, et pas nécessairement à la signature de l’achat. Pour une première période de six mois, une dotation annuelle de 3 000 € devient 1 500 € dans une illustration au prorata mensuel. Le calcul définitif tient compte de la date exacte et de la convention comptable retenue.
Passer de l’amortissement comptable à la déduction fiscale
L’article 39 C du CGI plafonne la déduction des amortissements en location meublée. La formule pratique est : plafond disponible = loyers acquis − autres charges afférentes à la location, avec un minimum de zéro. L’amortissement ne peut donc pas créer ni aggraver un déficit fiscal.
Prenons une base amortissable de 150 000 € à un taux de 2 %, soit une dotation de 3 000 €. Avec 10 000 € de loyers et 8 000 € de charges hors amortissement, seuls 2 000 € sont déductibles cette année.
| Étape | Montant |
|---|---|
| Loyers annuels | 10 000 € |
| Charges hors amortissement | 8 000 € |
| Résultat avant amortissement | 2 000 € |
| Dotation comptable | 3 000 € |
| Amortissement fiscalement déduit | 2 000 € |
| Amortissement reportable | 1 000 € |
| Résultat imposable | 0 € |
Le report fonctionne comme une soupape : l’excédent n’est pas forcé dans le résultat d’une année déjà peu bénéficiaire. Il reste en réserve pour des exercices ultérieurs, lorsque la capacité de déduction augmente, par exemple avec la baisse des intérêts d’emprunt. Cette réserve fiscale n’est toutefois pas de la trésorerie : elle ne finance ni une réparation ni une mensualité de crédit.
Les amortissements régulièrement comptabilisés mais non déduits sont reportables sans limitation de durée, sous réserve des conditions d’utilisation et du maintien de l’activité concernée. Leur suivi est distinct de celui des déficits provenant des autres charges. Les intérêts d’emprunt peuvent être déductibles ; le remboursement du capital du prêt ne l’est pas.
Comparer les régimes sur toute la durée de détention
Pour une location meublée classique relevant d’un abattement micro-BIC de 50 %, 10 000 € de recettes donnent une base imposable de 5 000 €. Dans l’exemple précédent, le réel aboutit à zéro. Cette comparaison doit cependant intégrer les frais comptables et les règles propres au type de location : les meublés touristiques ne suivent pas tous les mêmes conditions.
Le réel devient intéressant lorsque les charges et amortissements effectivement déductibles dépassent l’abattement applicable. Une grosse dotation théorique ne suffit donc pas : il faut examiner le plafond annuel et les reports. Comparez plusieurs exercices, notamment lorsque les intérêts diminuent ou que le mobilier arrive en fin d’amortissement.
La revente doit aussi entrer dans la simulation. Pour les cessions LMNP concernées par les règles actuelles, les amortissements admis en déduction minorent le prix d’acquisition retenu pour calculer la plus-value, ce qui peut augmenter celle-ci. Certaines résidences bénéficient d’exceptions. Les abattements pour durée de détention restent déterminants, avec une exonération d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans, dans le régime des plus-values immobilières des particuliers.
Préparer un calcul vérifiable plutôt qu’un simple résultat de simulateur
Un simulateur aide à estimer la dotation, mais ne justifie ni la valeur du terrain ni la qualification des travaux. Pour établir un plan fiable, rassemblez :
- L’acte d’achat et les justificatifs des frais d’acquisition.
- Les éléments justifiant la quote-part terrain et la ventilation du bâti.
- Les factures détaillées de travaux, de mobilier et d’électroménager.
- La date de mise en service, les loyers, les charges et les intérêts d’emprunt.
Le tableau de suivi doit distinguer, pour chaque immobilisation, sa valeur, sa durée, sa dotation, les amortissements cumulés et les montants fiscalement reportables. Ces éléments alimentent la comptabilité et la déclaration de résultat n° 2031 avec ses annexes. Un expert-comptable spécialisé n’est pas systématiquement obligatoire, mais son intervention est particulièrement utile pour sécuriser la première ventilation, un passage au réel ou une future cession.