Bail commercial LMNP : des loyers contractuels, pas une garantie de paiement
Avec un bail commercial en LMNP, vous louez votre logement meublé à un exploitant de résidence services, et non à son occupant. Le gestionnaire organise les séjours et vous verse le loyer prévu au contrat. Vous déléguez ainsi la gestion quotidienne, mais restez exposé à sa solidité financière, aux charges conservées et aux conditions de sortie. Avant d’acheter, il faut donc examiner le bail aussi attentivement que le bien.
Vous achetez un logement, mais aussi une relation avec l’exploitant
Le montage concerne notamment les résidences étudiantes, seniors, de tourisme, d’affaires et certains établissements comme les EHPAD. Le propriétaire-bailleur signe avec une société qui exploite les locaux, fournit les services et contracte avec les occupants finaux. Le statut de loueur en meublé non professionnel relève, lui, de la situation fiscale du propriétaire : signer un bail commercial ne suffit pas à obtenir le statut LMNP.
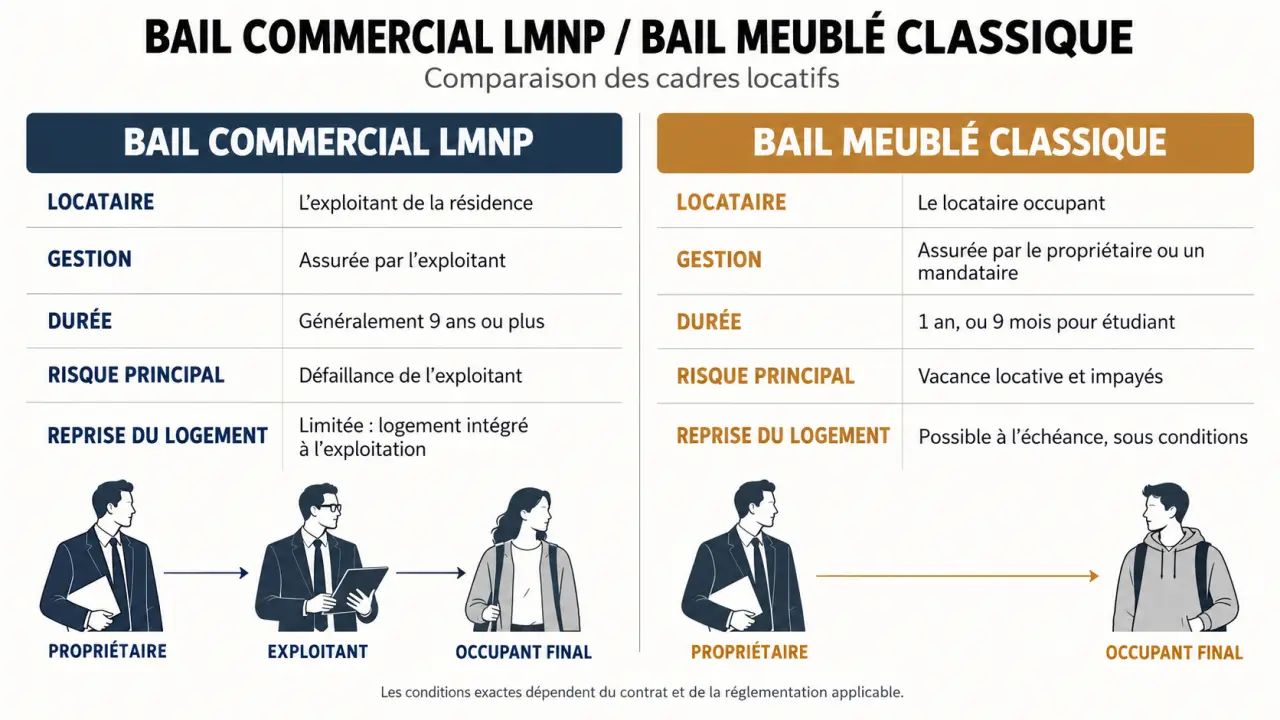
L’exploitant prend généralement en charge la commercialisation, les arrivées, les départs et l’entretien courant prévu au contrat. Vous n’avez donc pas à rechercher chaque occupant. En contrepartie, vous ne choisissez pas librement de reprendre le logement pour y vivre ou de changer son usage.
| Point comparé | Bail commercial en résidence | Bail meublé d’habitation classique |
|---|---|---|
| Votre locataire | La société exploitante | L’occupant du logement |
| Gestion quotidienne | Déléguée à l’exploitant | Assurée par vous ou une agence |
| Durée habituelle | Au moins 9 ans | 1 an, ou 9 mois pour un étudiant |
| Risque principal | Défaillance de l’exploitant | Vacance et impayés de l’occupant |
| Reprise du logement | Encadrée par le statut commercial | Possible selon les motifs et délais légaux |
Ce fonctionnement convient davantage à un investissement de long terme qu’à un achat destiné à devenir rapidement une résidence personnelle.
Le loyer annoncé ne mesure ni la sécurité ni le rendement net
Un revenu dû reste dépendant de la solvabilité du gestionnaire
Le loyer est généralement payable mensuellement ou trimestriellement, selon le bail. Lorsqu’il est fixe, il reste en principe dû même si votre logement est inoccupé, sous réserve des stipulations contractuelles. Cette obligation n’est pas une assurance contre les impayés. Une société en difficulté peut cesser de payer ou demander une renégociation.
Examinez les comptes de la société signataire, son endettement, ses résultats et l’historique des règlements dans la résidence. La réputation du groupe ne remplace pas une garantie juridiquement opposable : une caution de société mère, par exemple, doit être écrite, précisément définie et financièrement crédible.
Calculer ce qui reste après les dépenses
Partezz du loyer annuel, puis retranchez les charges non remboursées, la taxe foncière restant à votre charge, les assurances, la comptabilité et une provision pour les travaux et le mobilier. Rapportez ce résultat au coût total d’acquisition, frais et équipement inclus. Calculez ensuite séparément la trésorerie après crédit et fiscalité.
JeDeclareMonMeuble présente une rentabilité de 4 à 5 %, hors frais de gestion : cette indication ne constitue pas une promesse pour chaque résidence. Des baisses de loyers de 30 à 40 % sont également évoquées lors de certains renouvellements. Testez donc un scénario dégradé avant de vous engager.
Construisez votre réserve de trésorerie comme une rampe de sécurité : elle doit permettre de franchir une interruption de paiement sans déséquilibrer votre budget personnel. Additionnez les échéances de crédit, les charges incompressibles et les dépenses prévisibles de mobilier pendant la période que vous souhaitez pouvoir absorber. Cette approche révèle votre capacité à tenir, là où un simple pourcentage de rendement peut masquer une fragilité.
Les clauses qui déterminent vos dépenses et votre marge de manœuvre
Le bail commercial relève des articles L145-1 et suivants du Code de commerce. Sa durée minimale est en principe de 9 ans ; certains engagements sont plus longs. Pour un achat d’occasion, vérifiez surtout la durée restante et les avenants : un bail proche de son renouvellement n’offre pas la même visibilité qu’un contrat récemment signé.
- L’indexation : identifiez l’indice applicable, la date de référence, la périodicité et les éventuels plafonds. L’ILC est fréquent ; tout autre indice doit être juridiquement adapté au contrat.
- Les charges : exigez un inventaire précis des dépenses supportées par chaque partie, y compris la taxe foncière et les frais de copropriété.
- Les travaux : distinguez entretien courant, remise aux normes et grosses réparations. Celles relevant de l’article 606 du Code civil ne peuvent pas être librement transférées au locataire dans les baux soumis aux règles actuelles.
- Le mobilier : vérifiez qui le remplace, selon quelle procédure et avec quel budget. Une fréquence d’environ 10 ans est parfois évoquée, mais seul l’état réel et le contrat permettent d’anticiper la dépense.
- La destination : contrôlez les activités autorisées, les services prévus et les possibilités éventuelles d’occupation personnelle.
Demandez aussi les procès-verbaux d’assemblée générale, les travaux votés et les derniers décomptes de charges. Le bail ne révèle pas, à lui seul, toutes les dépenses futures de l’immeuble.
Fiscalité : distinguer bénéfice imposable, trésorerie et TVA
Micro-BIC ou réel : comparer sur vos dépenses
Les loyers meublés relèvent des bénéfices industriels et commerciaux. Lorsque ses conditions sont réunies, le micro-BIC applique un abattement forfaitaire, généralement de 50 % pour la location meublée ordinaire concernée. Les règles diffèrent selon la qualification de l’activité : ne transposez pas automatiquement celles des meublés touristiques à une résidence exploitée.
Au régime réel, vous déduisez les charges admissibles et pouvez amortir le bâtiment, hors terrain, ainsi que le mobilier. Decla évoque 25 à 40 ans pour l’immobilier et 5 à 10 ans pour les équipements ; les durées doivent cependant correspondre aux composants et à leur utilisation. L’amortissement est encadré, notamment par l’article 39 C du CGI, et ne constitue pas une entrée de trésorerie.
La récupération de TVA n’est jamais automatique
La présence de services para-hôteliers peut permettre un traitement ouvrant droit à déduction : accueil, petit-déjeuner, linge et ménage. Le critère de 3 services sur 4 doit être apprécié avec les autres conditions fiscales, notamment leur fourniture effective dans les conditions requises. Acheter neuf ne suffit pas.
La TVA immobilière déduite fait l’objet d’un suivi sur 20 ans. Une cessation d’activité éligible peut entraîner une régularisation par vingtièmes ; une revente n’impose toutefois pas systématiquement son remboursement si les conditions de continuité fiscale sont remplies.
Déclarez l’activité via le guichet unique de l’INPI pour obtenir un SIRET. Anticipez également la CFE, sauf exonération applicable, les déclarations de résultat et, si nécessaire, celles de TVA. Faites chiffrer par un expert-comptable la détention mais aussi la revente, notamment le traitement des amortissements dans la plus-value selon les règles et exceptions applicables.
Préparer la sortie avant de signer
Le bail dit « 3/6/9 » n’accorde pas au propriétaire une faculté générale de rupture tous les trois ans. Les droits de résiliation du locataire et leurs éventuelles dérogations dépendent du bail et de l’activité ; les résidences de tourisme classées connaissent notamment des règles particulières. Une sortie anticipée exige donc une analyse juridique.
À l’échéance, le bail ne disparaît pas automatiquement. Le renouvellement ou la prolongation doivent être anticipés. Refuser le renouvellement peut exposer le bailleur à une indemnité d’éviction, sauf exception légale. En procédure collective de l’exploitant, la résiliation n’est pas davantage automatique : faites rapidement examiner vos créances et vos recours.
Vous pouvez vendre occupé, avec poursuite du bail. Le prix dépendra de l’emplacement, mais aussi du loyer soutenable, des charges et de la qualité du gestionnaire. Avant toute signature, faites relire ensemble le bail, ses avenants et la simulation fiscale : la gestion déléguée est utile seulement si ses contraintes correspondent à votre horizon patrimonial.