Pinel ou Pinel+ : taux pleins contre critères renforcés jusqu’en 2024
La différence entre Pinel et Pinel+ repose sur un arbitrage clair : le Pinel+ conservait les taux de réduction d’impôt les plus élevés, à condition d’investir dans un logement plus performant et plus confortable. Les deux versions du dispositif ont pris fin le 31 décembre 2024. Cette comparaison reste utile pour vérifier le régime applicable à un investissement réalisé pendant la période concernée, contrôler une déclaration fiscale ou évaluer un bien déjà détenu.
Pinel et Pinel+ : un même socle pour l’investissement locatif neuf
Le Pinel+ n’était pas une loi autonome. Il correspondait à une évolution du dispositif Pinel, instauré en 2014 pour encourager la construction de logements locatifs neufs dans les zones où la demande est forte. Son décret a été publié le 18 mars 2022, puis les deux formules ont coexisté en 2023 et 2024.
Calculateur de réduction d'impôt Pinel
* Ce résultat est une estimation fondée sur les plafonds et taux en vigueur. Il ne vérifie pas l'éligibilité technique du logement ni le plafonnement global des niches fiscales et ne constitue pas un calcul fiscal personnalisé.
Dans les deux cas, l’investisseur achetait un appartement neuf ou en vente en l’état futur d’achèvement (VEFA), dans un immeuble collectif, condition obligatoire depuis le 1er janvier 2021. Il s’engageait à louer le logement pendant 6, 9 ou 12 ans, avec un loyer plafonné et à un locataire dont les ressources ne dépassaient pas les plafonds réglementaires.
- Le logement devait se situer en zone A, Abis ou B1. Le Pinel Breton ouvrait aussi le dispositif à certaines communes classées B2, soit 58 communes.
- L’investissement était plafonné à 300 000 € et à 5 500 €/m², frais de notaire inclus.
- Deux logements au maximum pouvaient être retenus chaque année.
- L’avantage fiscal entrait dans le plafonnement global des niches fiscales, fixé à 10 000 € par an.
Les plafonds de loyers et de ressources ne distinguaient donc pas le Pinel du Pinel+. La différence portait surtout sur le niveau de réduction d’impôt et sur les caractéristiques exigées pour le logement proposé à la location.
Le taux de réduction d’impôt : l’avantage décisif du Pinel+
À partir de 2023, le Pinel classique a subi une baisse progressive de ses taux. Le Pinel+ permettait de conserver le barème antérieur, soit 12 %, 18 % ou 21 % selon la durée d’engagement. Plus la location était longue, plus la réduction d’impôt totale était élevée.
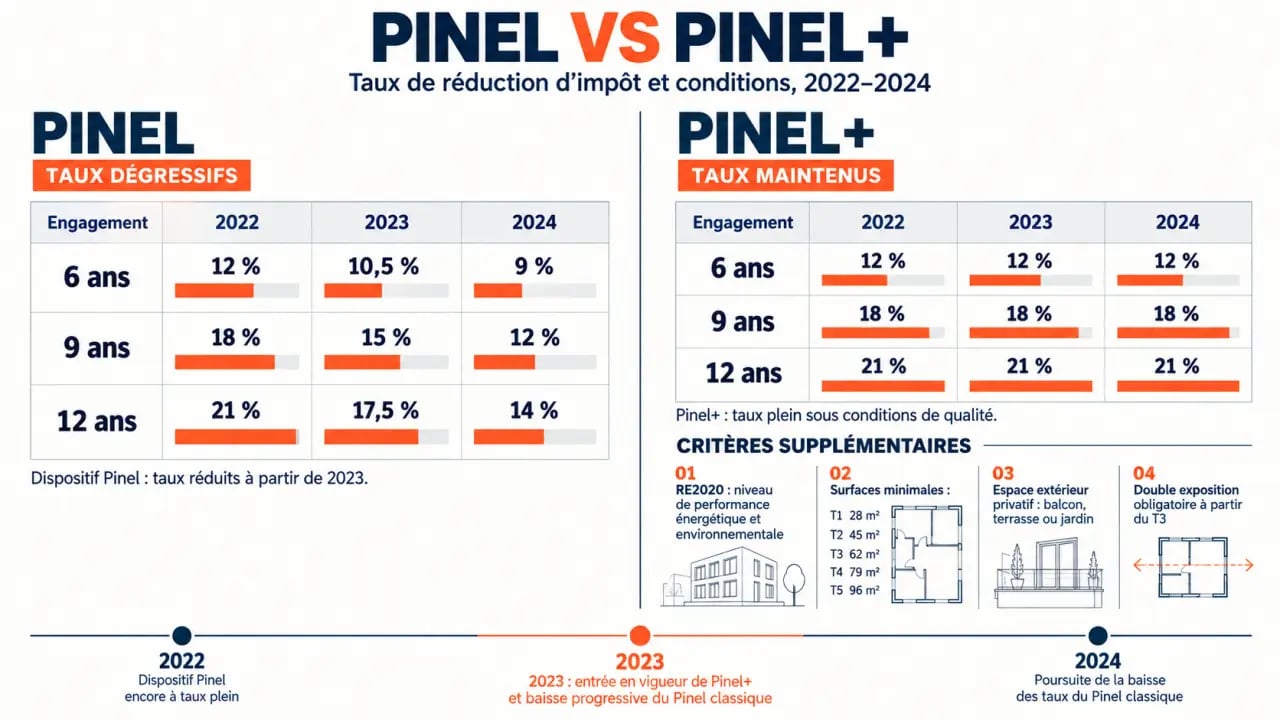
| Durée de location | Pinel classique 2022 | Pinel classique 2023 | Pinel classique 2024 | Pinel+ |
|---|---|---|---|---|
| 6 ans | 12 % | 10,5 % | 9 % | 12 % |
| 9 ans | 18 % | 15 % | 12 % | 18 % |
| 12 ans | 21 % | 17,5 % | 14 % | 21 % |
Sur une base retenue de 300 000 €, un engagement de 12 ans ouvrait droit à 63 000 € de réduction d’impôt avec le Pinel+ ou le Pinel classique en 2022, contre 42 000 € avec le Pinel classique en 2024. L’écart atteignait donc 21 000 €. La réduction était répartie sur la période d’engagement. Elle ne correspondait ni à une baisse immédiate du prix du logement ni à la rentabilité locative réelle.
Un taux fiscal ne suffit pas à définir un bon investissement
Un avantage fiscal élevé ne compense pas automatiquement un prix d’achat excessif, un loyer plafonné peu cohérent avec le marché local ou des charges de copropriété importantes. Il faut comparer le prix au mètre carré, le financement, la vacance locative potentielle, la fiscalité des loyers et la valeur de revente.
Le Pinel+ pouvait coûter plus cher à l’acquisition en raison de ses exigences techniques. Ce surcoût devait être mis en regard du gain fiscal réellement obtenu, mais aussi de la facilité à louer et à revendre le bien. Le taux de réduction ne suffisait donc pas à lui seul pour départager les deux options.
Ce que le Pinel+ exigeait en plus : performance, espace et lumière
Le Pinel classique reposait sur la réglementation thermique RT2012. Le Pinel+ renforçait les critères de qualité avec la RE2020, la réglementation environnementale applicable aux constructions neuves. Une exception existait pour les logements situés dans un quartier prioritaire de la politique de la ville (QPV) : ils pouvaient accéder au Pinel+ sans satisfaire au même critère environnemental.
BOFiP officiel : champ d’application de la réduction d’impôt Pinel · Découvrez les investissements immobiliers éligibles au dispositif Pinel et les dates à respecter pour bénéficier de la réduction d’impôt.
Au-delà de la performance énergétique, le Pinel+ imposait un référentiel de confort. Le logement devait respecter une surface habitable minimale, disposer d’un espace extérieur privatif et, à partir du T3, présenter une double exposition. Ces règles réduisaient le nombre de programmes immobiliers compatibles avec le dispositif.
| Typologie | Surface habitable minimale | Espace extérieur minimal | Double exposition |
|---|---|---|---|
| T1 | 28 m² | 3 m² | Non requise |
| T2 | 45 m² | 3 m² | Non requise |
| T3 | 62 m² | 5 m² | Obligatoire |
| T4 | 79 m² | 7 m² | Obligatoire |
| T5 | 96 m² | 9 m² | Obligatoire |
Un logement bien conçu peut limiter la vacance
Ces exigences ne relevaient pas uniquement de la conformité administrative. Un extérieur utilisable, une ventilation traversante et une pièce de vie lumineuse peuvent limiter certains défauts qui freinent la location : surchauffe estivale, manque d’aération, impression d’enfermement ou difficulté à installer un espace de travail.
La réduction d’impôt ne doit pas faire oublier l’usage quotidien du logement. Un T3 à double exposition, doté d’un balcon et d’un plan bien organisé, peut répondre à une demande locative plus large qu’un appartement compact, même si ce dernier affiche un rendement brut théorique supérieur. Les critères de confort doivent donc être examinés avec le prix, le loyer possible et la demande locale.
Quelle date retenait-on pour déterminer le dispositif applicable ?
La date de réservation d’un logement ne suffisait pas à déterminer le régime fiscal. Pour un logement acheté achevé, la date d’acquisition était déterminante. En VEFA, il fallait examiner avec attention la date de livraison ou d’achèvement des travaux, car elle pouvait conditionner l’application du dispositif et du barème correspondant.
Cette distinction expliquait certains écarts entre deux acheteurs ayant signé une réservation à une période proche. Pour vérifier le régime applicable, le dossier devait réunir l’acte d’acquisition, les documents du promoteur relatifs à la performance environnementale, l’attestation de surface et les plans faisant apparaître l’espace extérieur. Pour un T3 ou un logement plus grand, il fallait aussi pouvoir justifier la double exposition.
En cas de doute, l’analyse des pièces contractuelles était plus fiable qu’une qualification commerciale du programme. Le terme « Pinel+ » utilisé dans une présentation ne suffisait pas à établir l’éligibilité fiscale du bien.
Comment lire cette différence pour un investissement déjà réalisé
Pour un achat intervenu en 2022, le Pinel classique donnait déjà accès aux taux pleins, sans les exigences supplémentaires du Pinel+. Pour les acquisitions et livraisons relevant de 2023 ou 2024, le Pinel+ était financièrement plus favorable uniquement si le bien respectait l’ensemble des conditions renforcées. À défaut, le barème réduit du Pinel classique s’appliquait.
Dans tous les cas, la réduction d’impôt supposait de respecter durablement l’engagement : mise en location dans les délais, durée choisie, plafonds de loyer et ressources du locataire. Un avantage fiscal ne se lit donc pas isolément. Pour contrôler un investissement existant, vérifiez d’abord le régime applicable à sa date de référence, puis les justificatifs techniques du logement et enfin le respect des obligations locatives pendant toute la période d’engagement.