Suspension de crédit immobilier : une pause des mensualités, pas des intérêts
Vous pouvez demander une suspension de votre crédit immobilier pour traverser une baisse de revenus ou attendre la vente de votre logement. Son acceptation dépend toutefois du contrat et, si nécessaire, d’un accord de la banque. La suspension décale le remboursement sans effacer la dette : les intérêts et l’assurance peuvent continuer à peser sur votre budget. Contactez votre conseiller avant le premier impayé.
Vérifier ce que votre contrat permet réellement
Perte d’emploi, séparation, baisse d’activité ou vente retardée peuvent justifier une demande de report. La banque examine notamment le caractère temporaire de la difficulté et votre capacité à reprendre les remboursements. Un divorce ne libère pas automatiquement un co-emprunteur de ses engagements.
Estimer le coût d'une suspension de crédit immobilier
Comparez le coût indicatif de votre crédit avant et après une pause de remboursement.
Comparaison avant / après suspension
Avant suspension
Après suspension
Estimation indicative : le traitement des intérêts, la durée d'allongement, le maintien de l'assurance et les frais dépendent de votre offre de prêt. Faites confirmer ces éléments et le coût exact par votre banque.
Recherchez dans l’offre de prêt les clauses « report d’échéances », « pause mensualités » ou « modulation ». Vérifiez l’ancienneté nécessaire du crédit, le préavis, les éventuels frais, le nombre de reports autorisés et l’allongement maximal. En l’absence de clause, une négociation reste possible, sans garantie d’acceptation.
Les durées ne sont pas universelles : certains contrats permettent jusqu’à 12 mois, voire 24 mois. Empruntis évoque aussi des conditions pouvant autoriser trois suspensions, avec 12 mois entre deux demandes. Ce sont des possibilités contractuelles, pas des droits applicables à tous les emprunteurs.
Les prêts immobiliers amortissables classiques peuvent prévoir cette souplesse. Pour un prêt à taux zéro, PEL ou CEL, un PAS, un prêt Action Logement ou conventionné, des restrictions particulières peuvent s’appliquer. Les prêts relais et in fine nécessitent également une vérification spécifique. Si votre financement comporte plusieurs lignes, faites examiner chacune séparément.
Choisir entre report total, report partiel et mensualité réduite
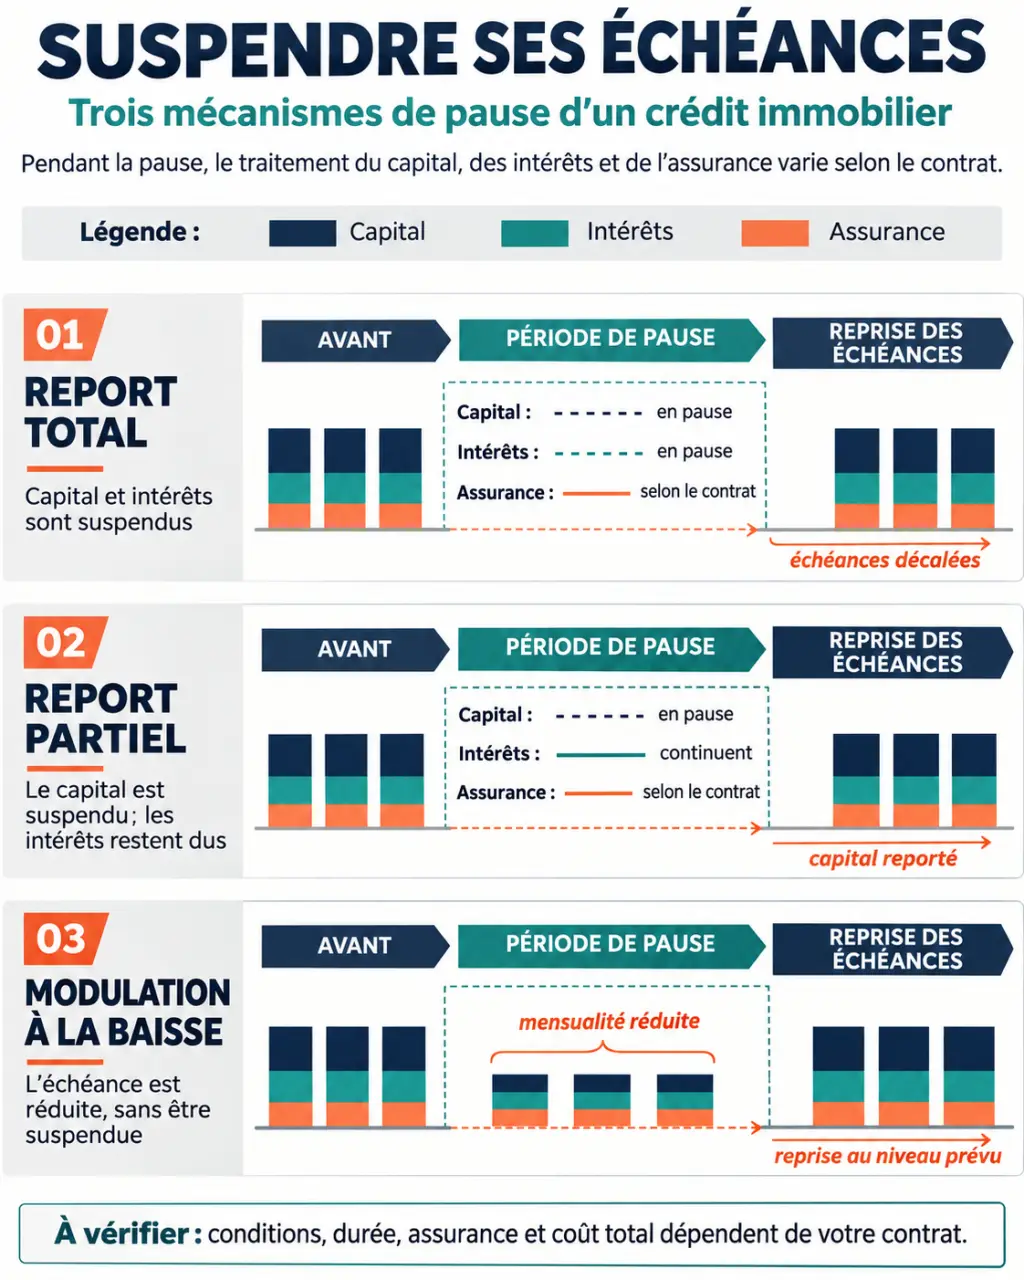
Le bon dispositif est celui qui rétablit votre équilibre budgétaire sans reporter inutilement trop de dette. Demandez à la banque de préciser par écrit les sommes qui resteront prélevées : un report dit « total » ne signifie généralement pas zéro paiement.
| Solution | Paiements pendant la période | Conséquence principale |
|---|---|---|
| Report partiel | Intérêts et généralement assurance ; capital suspendu. | Le capital restant dû ne diminue pas pendant la pause. |
| Report total | Capital et intérêts reportés ; assurance généralement maintenue. | Les intérêts différés devront être réglés selon les modalités convenues. |
| Modulation à la baisse | Mensualité réduite, avec poursuite du remboursement d’une partie du capital. | Effort mensuel allégé, avec un allongement possible du prêt. |
Pour choisir, identifiez le noyau incompressible de votre budget : alimentation, énergie, transport professionnel, assurance et charges du logement. Comparez ensuite les revenus certains à ces dépenses. Le manque à combler peut être inférieur à une mensualité entière : une modulation ou un report partiel suffit alors parfois. Cette méthode évite de différer davantage de capital que nécessaire tout en préservant votre reste à vivre.
La modulation peut être moins coûteuse qu’une suspension totale, puisque le capital continue à diminuer. Sa fréquence reste contractuelle : elle peut être annuelle, limitée à quatre ou cinq utilisations sur la durée du prêt, ou plus souple selon l’offre.
Demander un chiffrage avant de signer la pause
Le soulagement immédiat a généralement un coût futur. Pendant un report partiel, vous payez les intérêts sans réduire le capital. Pendant un report total, les intérêts continuent habituellement à courir : leur règlement peut être différé, réparti sur les échéances suivantes ou, lorsque les conditions le permettent, capitalisé. Demandez le traitement exact retenu, sans supposer qu’il sera identique d’une banque à l’autre.
L’allongement peut aussi prolonger le paiement de l’assurance, selon sa tarification et les conditions de couverture. Ajoutez les éventuels frais de dossier ou d’avenant pour comparer les solutions.
Un prêt initialement prévu sur 20 ans, suspendu pendant 12 mois, peut ainsi atteindre 21 ans. Mais l’allongement n’est pas nécessairement égal à la pause : il dépend aussi du traitement des intérêts et du montant des échéances après reprise.
Avant d’accepter, exigez une simulation écrite précisant :
- le montant restant à payer chaque mois pendant la suspension ;
- les intérêts différés et leur mode de règlement ;
- la nouvelle mensualité et la date de dernière échéance ;
- le supplément d’intérêts, d’assurance et de frais ;
- le nouveau tableau d’amortissement.
Comparez le total des paiements restant à effectuer avant et après modification, assurance et frais compris. Ne vous contentez pas du montant économisé pendant la pause.
Présenter une demande précise, avant tout incident
Contactez votre conseiller, puis formalisez votre demande par écrit selon la procédure de l’établissement. Une lettre recommandée avec accusé de réception permet de conserver une preuve. Anticipez le préavis contractuel : le délai de traitement varie selon les banques et les dossiers.
- Décrivez la difficulté : événement, date et effet sur vos revenus.
- Précisez votre besoin : report total ou partiel, première échéance concernée et durée souhaitée.
- Documentez votre situation : revenus récents, charges, notification de licenciement ou justificatif France Travail, éléments de séparation ou documents de vente.
- Expliquez la sortie envisagée : reprise d’activité, revenus attendus ou vente, sans présenter une hypothèse comme certaine.
Vous pouvez écrire : « Je sollicite un report partiel de mes échéances à compter du [date], pendant [durée], en raison de [motif]. Vous trouverez mes justificatifs et mon budget actualisé. Merci de m’indiquer les conditions, le coût supplémentaire et l’échéancier proposé. »
Attendez la confirmation écrite et, si nécessaire, la signature de l’avenant. Ne bloquez pas les prélèvements de votre propre initiative : une demande en cours ne vaut pas autorisation de suspendre les paiements.
Adapter la solution en cas de vente ou de refus bancaire
Une vente retardée appelle un financement transitoire
Une pause de trois à six mois peut être envisagée pour attendre une vente, selon le contrat et l’accord bancaire. Un compromis aide à documenter le calendrier, sans garantir la réalisation définitive. Si vous achetez avant de vendre, le prêt relais répond à un autre besoin : avancer une partie du produit attendu de la vente. Il ajoute toutefois un crédit et un risque si la vente tarde.
Lors de la vente, le prêt attaché au logement est généralement remboursé par anticipation, avec d’éventuelles indemnités. Une portabilité vers un nouveau bien n’est envisageable que si le contrat et la banque le permettent.
Un refus ne ferme pas toutes les voies
Vérifiez rapidement votre assurance emprunteur en cas d’incapacité, d’invalidité ou de perte d’emploi couverte. La prise en charge dépend des garanties, exclusions, franchises et délais de déclaration. Une renégociation peut également être étudiée, mais elle ne procure pas nécessairement un soulagement rapide ou suffisant.
Si aucun accord adapté n’aboutit, l’article L314-20 du Code de la consommation permet de demander un délai de grâce au juge des contentieux de la protection, pouvant aller jusqu’à deux ans. Le juge apprécie la situation et fixe les conditions : cette suspension judiciaire ne se confond pas avec un report bancaire.
Enfin, si les difficultés sont durables et concernent l’ensemble des dettes, un dossier de surendettement auprès de la Banque de France peut être pertinent. Préparez les justificatifs de ressources, notamment les trois dernières fiches de salaire si vous êtes salarié. Un accompagnement budgétaire ou juridique vous aidera à choisir une démarche adaptée plutôt qu’à multiplier les pauses sans perspective de reprise.