Prêt relais 2025 : taux de 3,45 % à 4,98 % et 4 leviers pour réduire vos intérêts
Le prêt relais est un outil financier utilisé par les secundo-accédants pour acquérir un nouveau logement avant d'avoir finalisé la vente de leur bien actuel. En 2025, sur un marché immobilier exigeant, ce financement permet de sécuriser une opportunité sans brader son patrimoine. Toutefois, ce crédit présente des spécificités de coût et de gestion qui imposent une préparation rigoureuse pour préserver votre équilibre financier.
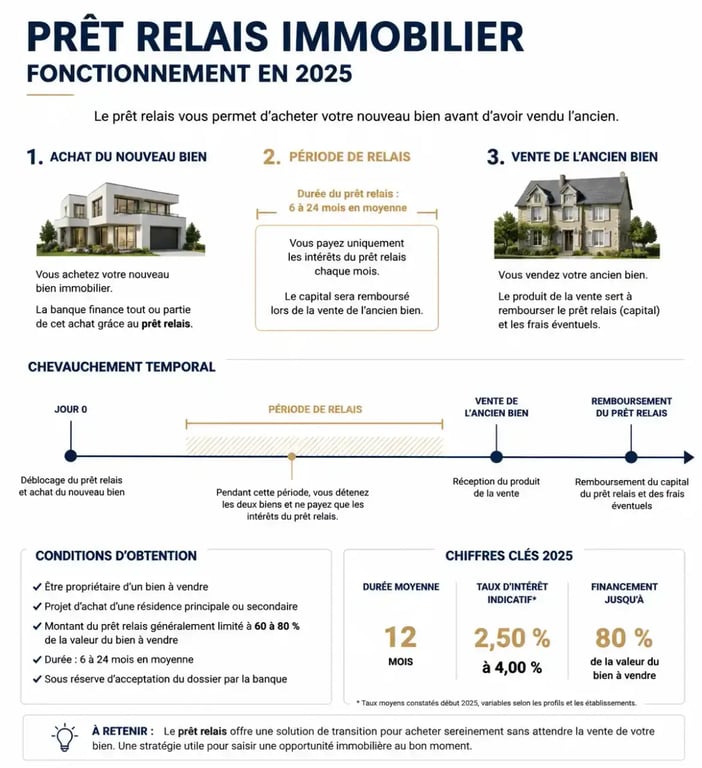
Fonctionnement du prêt relais en 2025
Le prêt relais est une avance de trésorerie accordée par la banque, représentant généralement entre 50 % et 80 % de la valeur estimée du bien à vendre. Sa durée est encadrée par les pratiques bancaires : elle est de 12 mois, renouvelable une fois, pour une période maximale de 24 mois. Ce délai doit permettre de finaliser la vente du premier logement pour rembourser le capital emprunté.
Estimation du coût de votre prêt relais
Les trois structures de prêt relais
Le montage financier influence votre capacité de remboursement mensuel. Le prêt relais sec consiste à emprunter uniquement pour le montant nécessaire à l'achat, sans prêt classique associé. Le prêt relais adossé est couplé à un prêt immobilier classique, ce qui constitue la configuration la plus fréquente. Enfin, le prêt relais avec franchise totale permet de suspendre le paiement des intérêts et du capital pendant la période de transition, les intérêts étant capitalisés et remboursés lors de la vente définitive.
Analyse des taux de prêt relais en 2025
En 2025, le coût du crédit relais dépend des conditions de refinancement des banques. Les taux observés oscillent entre 3,45 % et 4,98 %. Cet écart avec les prêts immobiliers classiques s'explique par la prise de risque accrue pour l'établissement prêteur. Le taux d'usure, qui plafonne les taux effectifs globaux (TEG), protège l'emprunteur contre des conditions excessives.
Pourquoi le taux est-il supérieur ?
La banque considère le prêt relais comme une opération à risque. Contrairement à un prêt amortissable sur 20 ans, le remboursement du capital ne repose pas sur des mensualités régulières, mais sur la vente future d'un bien. Cette incertitude sur la date et le prix final de la transaction justifie, pour les banques, une prime de risque intégrée au taux d'intérêt.
Calcul du coût réel et impact des franchises
Le coût total du prêt relais intègre les intérêts intercalaires, les frais de dossier, les frais de garantie et l'assurance emprunteur. Le choix de la franchise est déterminant pour votre trésorerie. Une franchise partielle impose le paiement mensuel des intérêts, ce qui réduit le coût final en limitant la capitalisation. À l'inverse, la franchise totale préserve votre reste à vivre immédiat, mais augmente le coût global du crédit par le mécanisme des intérêts composés.
Le prêt relais agit comme un sas de décompression financier. Il débloque votre capacité à agir sur le marché sans subir la pression d'une vente en urgence, laquelle aboutit souvent à une décote du prix du bien. En maîtrisant les subtilités de la franchise, vous optimisez votre épargne tout en protégeant votre solvabilité face aux exigences bancaires.
Stratégies pour optimiser et négocier son prêt relais
La qualité de votre dossier est déterminante pour obtenir les meilleures conditions. La banque examine avec attention l'estimation de votre bien actuel. Une estimation prudente, réalisée par plusieurs agences ou un notaire, renforce la confiance de votre conseiller. Un taux d'endettement maîtrisé, idéalement sous la barre des 35 %, reste indispensable pour valider votre demande.
Pour négocier efficacement, comparez les offres en sollicitant plusieurs établissements ou un courtier spécialisé. Un apport personnel solide réduit le montant à emprunter et diminue mécaniquement le poids des intérêts intercalaires. La domiciliation de vos revenus ou la souscription d'assurances complémentaires peuvent également inciter la banque à réduire son taux. Enfin, présenter un mandat de vente exclusif, signé et actif, démontre votre sérieux et réduit la perception du risque pour l'établissement prêteur.
Alternatives au prêt relais
Si le prêt relais semble trop coûteux ou si votre profil ne respecte pas les ratios d'endettement, d'autres solutions existent. Le prêt in fine peut constituer une alternative, bien que son obtention soit plus complexe pour un particulier. Une autre stratégie consiste à moduler son projet : différer l'acquisition, louer temporairement un bien ou négocier des conditions suspensives de vente plus larges sur votre achat. Chaque situation mérite une étude personnalisée, souvent facilitée par l'expertise d'un courtier en crédit immobilier qui saura analyser la faisabilité de votre projet global.