Se constituer un patrimoine : 3 étapes clés pour transformer vos revenus en liberté financière
Se constituer un patrimoine ne nécessite pas de posséder une fortune initiale ou d'attendre une opportunité exceptionnelle. C’est avant tout une question de discipline et de méthode. L'accumulation de biens est souvent perçue comme un objectif lointain réservé à une élite, alors qu'il s'agit d'un processus graduel qui transforme vos revenus actuels en une sécurité pour demain. L'enjeu est de passer d'une gestion subie de vos finances à une stratégie active, capable de générer des revenus complémentaires ou de préparer une transmission sereine.
La structure de base : construire sur des fondations solides
Avant d'envisager des investissements complexes, la priorité est de sécuriser votre situation actuelle. Une stratégie patrimoniale sans base solide est vulnérable au moindre imprévu. La première étape consiste à bâtir une épargne de précaution. Il est conseillé de mettre de côté l'équivalent de 3 à 6 mois de salaire sur des livrets liquides comme le Livret A. Ce coussin financier n'est pas un investissement, c'est un bouclier qui vous évite de devoir liquider vos placements à perte en cas de coup dur.
Calculateur d'intérêts composés
Une fois cette sécurité établie, vous pouvez commencer à dégager une capacité d'épargne mensuelle. Au début, le flux de votre épargne semble couler lentement, sans impact visible sur votre situation globale. Pourtant, si vous maintenez la régularité du versement, le volume accumulé s'élargit. À mesure que les intérêts composés s'ajoutent à votre capital, ce qui était un simple effort de discipline devient une force d'accumulation autonome. Le secret réside dans la régularité, même lorsque les montants semblent dérisoires au regard de vos objectifs finaux.
Les leviers pour faire fructifier son capital
Une fois votre épargne de précaution constituée, diversifiez vos supports pour optimiser le rendement. Le choix des placements dépend de votre horizon de temps et de votre appétence au risque.
L'assurance-vie et le PEA : les piliers financiers
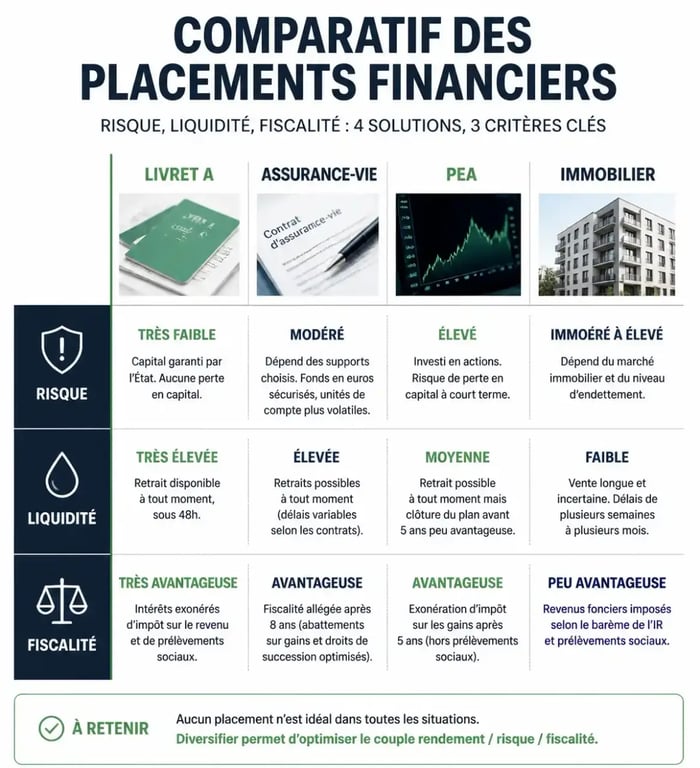
L'assurance-vie est le couteau suisse de l'épargnant. Elle permet d'investir sur des fonds en euros sécurisés ou sur des unités de compte plus dynamiques, tout en bénéficiant d'une fiscalité avantageuse après huit ans. En parallèle, le Plan d'Épargne en Actions (PEA) est l'outil privilégié pour s'exposer aux marchés actions européens avec une exonération d'impôt sur les plus-values après cinq ans de détention.
L'immobilier : utiliser l'effet de levier
Contrairement aux placements financiers, l'immobilier permet d'investir l'argent de la banque. En utilisant l'effet de levier du crédit, vous achetez un actif dont la valeur est bien supérieure à votre apport personnel. Que ce soit via l'achat d'une résidence principale ou d'un investissement locatif, l'immobilier reste une valeur refuge qui offre une protection contre l'inflation en plus de la constitution d'un capital.
Adapter sa stratégie selon les étapes de la vie
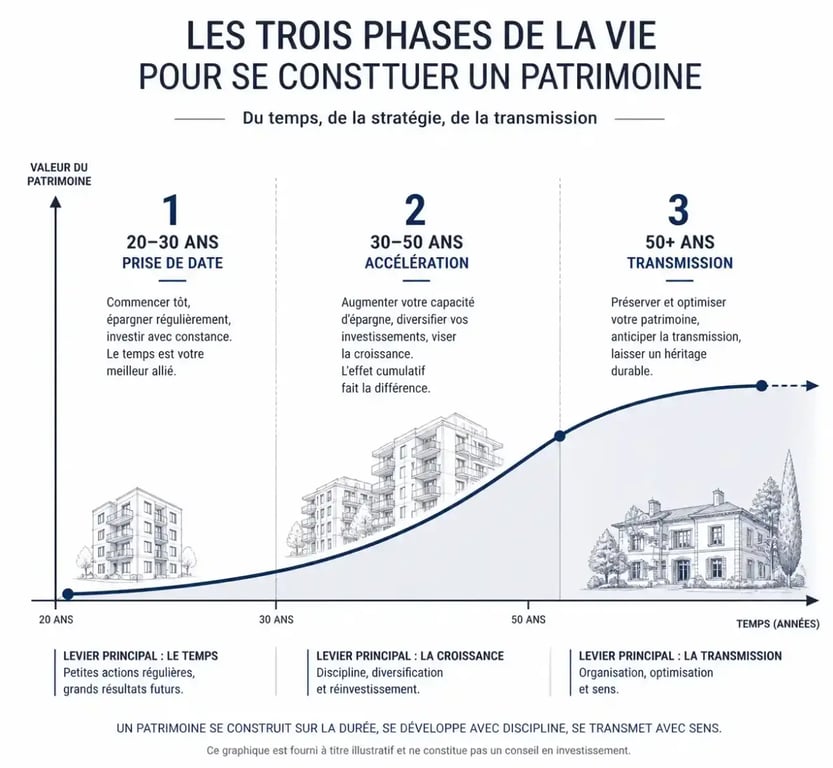
Une stratégie efficace est dynamique et s'ajuste à vos priorités changeantes. Entre 20 et 30 ans, l'objectif est de prendre date. Ouvrez vos comptes et commencez à épargner, même de petites sommes, pour laisser le temps agir. Entre 30 et 50 ans, c'est la phase d'accélération. Vous cherchez à optimiser votre fiscalité et à augmenter votre capacité d'endettement pour acquérir des actifs plus importants. Après 50 ans, la priorité bascule vers la sécurisation des acquis et la préparation de la transmission, en utilisant des outils comme la donation-partage ou le démembrement de propriété.
Fiscalité et anticipation : les clés de la pérennité
Se constituer un patrimoine, c'est aussi apprendre à composer avec l'administration fiscale. Ignorer les règles, c'est accepter de voir une partie de vos gains s'évaporer inutilement. Le Prélèvement Forfaitaire Unique (PFU) de 30 % s'applique sur la plupart des revenus financiers. Savoir choisir le bon support fiscal (assurance-vie, PEA, PER) est donc aussi important que le choix de l'actif lui-même.
Tout savoir sur les livrets et comptes d'épargne réglementés · Découvrez les caractéristiques, plafonds et conditions de souscription des principaux livrets d'épargne disponibles en France.
| Type de placement | Risque | Liquidité | Fiscalité |
|---|---|---|---|
| Livret A | Très faible | Immédiate | Exonéré |
| Assurance-vie | Modéré | Bonne | Avantageuse après 8 ans |
| PEA | Élevé | Moyenne | Avantageuse après 5 ans |
| Immobilier locatif | Modéré | Faible | Revenus fonciers / LMNP |
La gestion de patrimoine est une course de fond. L'erreur la plus commune est de vouloir aller trop vite en cherchant des rendements exceptionnels sur des produits opaques. La richesse se construit dans la régularité, la diversification entre les classes d'actifs et une vision claire de vos objectifs à long terme.