Fiscalité des SCPI : les règles qui déterminent votre revenu net
La fiscalité des SCPI ne se limite pas au taux de distribution affiché. Elle dépend de la nature des revenus, de votre tranche marginale d’imposition, du financement des parts et du pays où se trouvent les immeubles. Avant de souscrire ou de déclarer, il faut donc distinguer les revenus courants, les produits financiers éventuels et l’imposition applicable à la revente.
Le principe : la SCPI est fiscalement transparente
Une société civile de placement immobilier détient des immeubles et redistribue à ses associés les revenus générés. Pour un investisseur personne physique qui détient ses parts en direct, la SCPI est dite fiscalement transparente : ses résultats sont imposés entre ses mains, comme s’il détenait une fraction des immeubles en direct. L’impôt peut donc être dû sur les revenus attribués, même lorsqu’une partie est mise en réserve par la société de gestion.
Estimation de l'impôt sur revenus SCPI
Formules :
- Micro-foncier : Base = Brut × 70%
- Réel : Base = Brut - Charges - Intérêts (min 0)
- Impôt = Base × TMI | Prélèvements Sociaux = Base × 17,2%
Note : Ce calcul est une estimation simplifiée. Il ne traite pas les déficits fonciers imputables sur le revenu global, les revenus étrangers, les produits financiers, l'assurance-vie, l'impôt sur les plus-values, l'IFI ou les situations sociétaires. À confronter impérativement à votre IFU et aux formulaires fiscaux.
La fiscalité des SCPI de rendement concerne principalement les loyers, mais d’autres flux peuvent apparaître selon la composition du patrimoine et la trésorerie de la SCPI. L’imprimé fiscal unique (IFU) transmis chaque année par la société de gestion permet d’identifier les montants à reporter.
| Nature du revenu ou de l’opération | Traitement fiscal habituel |
|---|---|
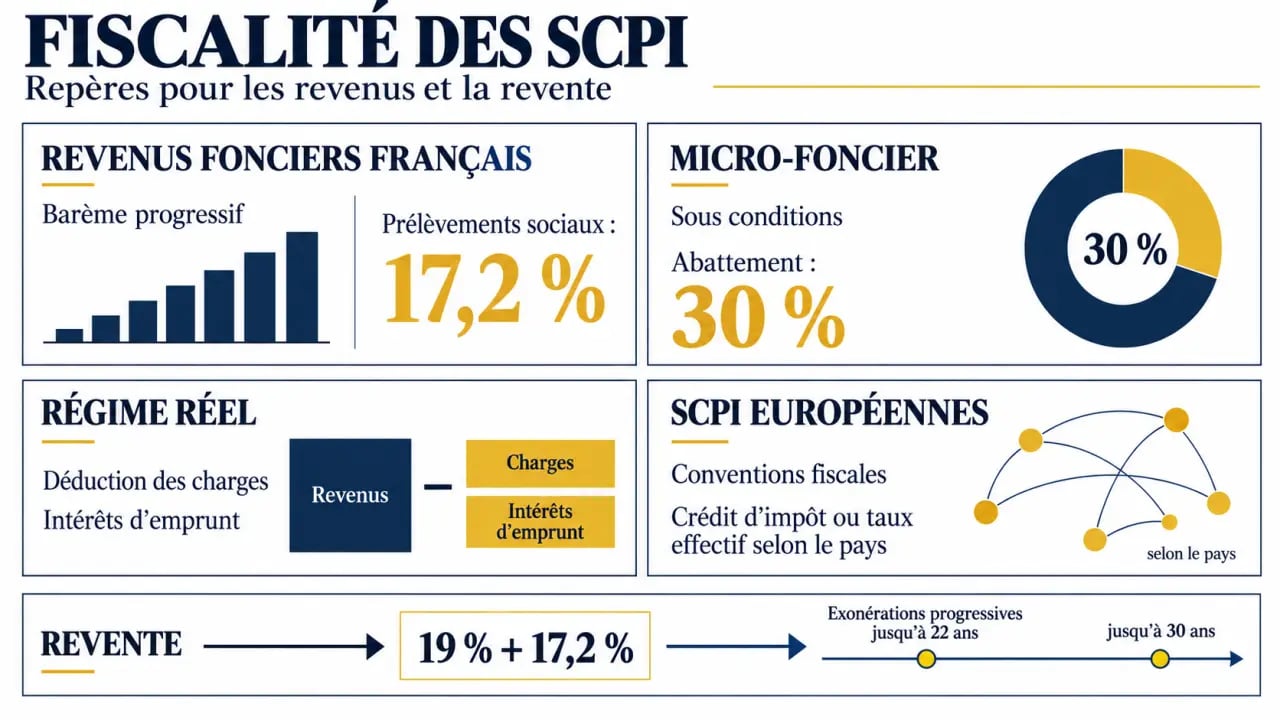
| Revenus issus d’immeubles situés en France | Revenus fonciers, soumis au barème progressif de l’impôt sur le revenu et aux prélèvements sociaux de 17,2 %. |
| Produits de trésorerie ou revenus financiers | En principe, prélèvement forfaitaire unique de 30 %, soit 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, sauf option globale pour le barème. |
| Vente de parts | Régime des plus-values immobilières, sous réserve de la situation de l’associé et de la nature des parts. |
| Parts détenues en nue-propriété | Pas de revenus distribués au nu-propriétaire pendant le démembrement. L’usufruitier perçoit et déclare les revenus. |
Revenus fonciers : choisir le régime qui correspond à votre situation
Micro-foncier : simple, mais accessible sous conditions
Le régime micro-foncier applique un abattement forfaitaire de 30 % sur les revenus fonciers bruts. Il est envisageable lorsque le total des revenus fonciers bruts du foyer ne dépasse pas 15 000 € et que les conditions d’accès sont réunies. Pour un associé de SCPI, la détention de parts seule ne suffit généralement pas : il doit aussi percevoir des revenus provenant d’un logement loué nu détenu en direct. Certains investissements ou régimes particuliers excluent également ce dispositif.
Ce régime simplifie la déclaration, car aucune charge réelle n’est détaillée. En contrepartie, les intérêts d’emprunt, les frais et les autres charges ne sont pas déduits au-delà de l’abattement. Le micro-foncier est surtout cohérent lorsque les frais effectivement supportés restent inférieurs à 30 % des revenus concernés.
Régime réel : pertinent avec un crédit ou des charges importantes
Au régime réel, l’investisseur déclare les revenus et les charges déductibles selon leur nature. Les intérêts et les frais d’emprunt liés à l’acquisition des parts peuvent notamment réduire le revenu foncier imposable. Ce régime devient obligatoire au-delà de 15 000 € de revenus fonciers bruts ou lorsque les conditions du micro-foncier ne sont pas respectées. Il peut aussi être choisi sur option, avec un engagement de trois ans.
Pour comparer les régimes, raisonnez par étapes plutôt qu’en regardant uniquement le montant du dividende. Commencez par le revenu brut versé, puis déduisez les intérêts et les charges admises. Tenez ensuite compte de votre tranche marginale d’imposition et des prélèvements sociaux. Deux SCPI affichant le même rendement brut peuvent ainsi produire un revenu net très différent selon que l’achat est réalisé comptant ou à crédit.
Le régime réel peut aussi faire apparaître un déficit foncier. La fraction provenant de charges autres que les intérêts d’emprunt peut être imputée sur le revenu global dans la limite de 10 700 € par an. L’excédent, ainsi que la part liée aux intérêts, suit des règles de report sur les revenus fonciers futurs. Cette mécanique suppose de vérifier précisément les montants figurant sur les documents de la SCPI.
Localisation des immeubles et détention : les paramètres qui changent l’impôt
SCPI européennes : éviter les raccourcis sur les revenus étrangers
Les SCPI européennes investissent hors de France, souvent dans plusieurs pays. Les revenus immobiliers sont alors imposés selon les règles du pays où se trouve l’immeuble et selon les conventions fiscales conclues avec la France. Pour un résident fiscal français, la déclaration reste nécessaire. Selon la convention applicable, la double imposition est évitée par un crédit d’impôt ou par une exonération avec prise en compte pour le taux effectif.
Déclaration officielle des plus-values immobilières · Formulaire n°2048-IMM destiné aux notaires pour déclarer les plus-values réalisées lors de cessions d’immeubles ou de droits immobiliers.
Le résultat net peut être plus favorable dans certains cas, notamment lorsque les prélèvements sociaux français ne s’appliquent pas aux revenus immobiliers de source étrangère. Ce point ne suffit toutefois pas à justifier un investissement. Il faut examiner la convention fiscale concernée, la répartition géographique réelle du portefeuille et votre situation personnelle.
Nue-propriété, assurance-vie et personne morale
Acquérir des parts en nue-propriété répond à une logique de capitalisation. Le nu-propriétaire ne perçoit pas les loyers durant le démembrement et n’est donc pas imposé sur ces revenus. Il récupère la pleine propriété à son terme. Cette solution peut convenir à une personne fortement imposée qui n’a pas besoin de revenus immédiats, mais elle implique une absence de distribution pendant toute la période.
La détention via un contrat d’assurance-vie modifie le cadre fiscal, puisque les règles du contrat s’appliquent aux rachats. Via une SCI ou une société soumise à l’impôt sur les sociétés, l’imposition dépend du régime de la structure. Ces montages ne se choisissent pas pour leur seule fiscalité : la liquidité, la transmission, le financement et l’horizon d’investissement entrent aussi dans l’arbitrage. Les parts de SCPI entrent par ailleurs dans l’assiette de l’IFI à hauteur de leur fraction représentative d’actifs immobiliers, sous réserve des règles propres à chaque situation.
À la revente, la durée de détention reprend la main
La cession de parts de SCPI détenues en direct relève en principe du régime des plus-values immobilières. La plus-value correspond à la différence entre le prix de cession et le prix d’acquisition, après prise en compte des frais et des correctifs admis. Elle est taxée à 19 % au titre de l’impôt sur le revenu, auxquels s’ajoutent les prélèvements sociaux de 17,2 %.
La durée de détention réduit progressivement cette imposition grâce à des abattements. L’exonération d’impôt sur le revenu intervient après 22 ans de détention, tandis que l’exonération des prélèvements sociaux est acquise après 30 ans. Une surtaxe peut concerner les plus-values immobilières élevées. La date d’achat, les frais supportés et le prix réellement obtenu à la revente doivent donc être conservés avec soin.
Une SCPI est un placement de long terme et sa liquidité n’est pas garantie. Avant de vendre pour des raisons fiscales, il faut aussi apprécier le délai de cession, l’existence éventuelle d’un marché secondaire et l’écart entre le prix de souscription et le prix de retrait.
Déclarer ses revenus SCPI sans oublier les cases utiles
La société de gestion adresse généralement un IFU ou un récapitulatif fiscal annuel. Ce document ne remplace pas la déclaration : il fournit les montants à reporter et leur ventilation entre revenus fonciers français, revenus étrangers, produits financiers et éventuels éléments déductibles.
- Formulaire 2042 : déclaration principale, notamment pour les revenus fonciers et les produits financiers selon leur traitement.
- Formulaire 2044 : déclaration détaillée des revenus fonciers au régime réel, avec les charges et les intérêts d’emprunt déductibles.
- Formulaire 2047 : déclaration des revenus de source étrangère, utile lorsque la SCPI détient des immeubles hors de France.
- Déclaration IFI : à compléter si votre patrimoine immobilier taxable dépasse le seuil applicable, en tenant compte de la valeur déclarée par la société de gestion.
La meilleure optimisation repose sur une décision cohérente prise avant la souscription. Estimez le revenu net après impôt dans votre tranche, comparez un achat comptant avec un financement à crédit, choisissez une durée compatible avec votre besoin de liquidité et vérifiez la part d’immobilier étranger. En cas de détention démembrée, via une société ou avec des revenus étrangers significatifs, l’accompagnement d’un professionnel du patrimoine ou d’un expert-comptable peut sécuriser la déclaration.