Frais d’acquisition dans le neuf ou l’ancien : ce que la hausse des DMTO change en 2025
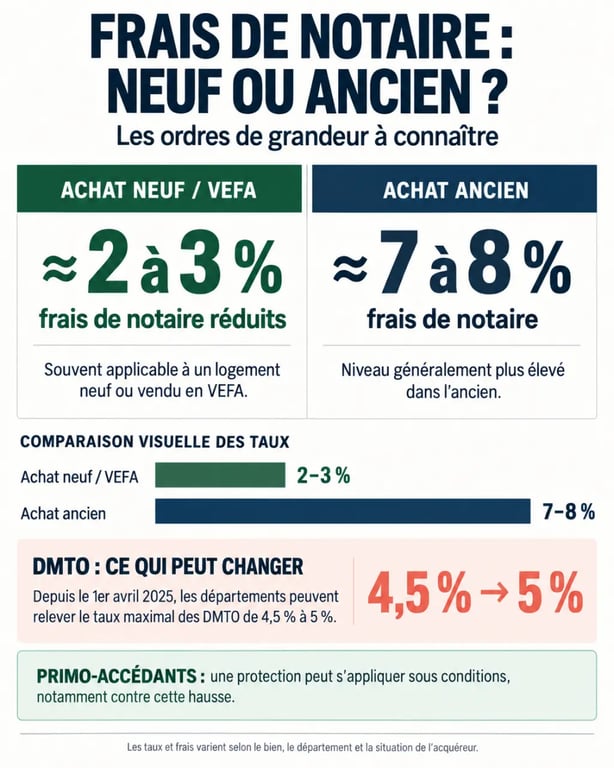
Les « frais de notaire » correspondent en réalité aux frais d’acquisition. Ils comprennent principalement des taxes, des droits d’enregistrement, des débours et les émoluments du notaire. Depuis le 1er avril 2025, certains départements peuvent augmenter leur part des droits de mutation à titre onéreux (DMTO). Cette évolution concerne surtout les achats dans l’ancien. Les primo-accédants peuvent toutefois bénéficier d’une protection, sous certaines conditions.
Ce que change la nouvelle loi sur les frais d’acquisition
Depuis le 1er avril 2025, les conseils départementaux peuvent décider d’augmenter leur part des droits de mutation à titre onéreux. Le taux départemental peut ainsi passer de 4,5 % à 5 %. Cette évolution a notamment été envisagée ou appliquée dans plusieurs départements, dont Paris. La possibilité est temporaire et peut s’inscrire dans une période allant jusqu’en 2028.
Cette mesure ne modifie pas la composition générale des frais d’acquisition. Elle augmente une composante fiscale payée lors de la signature de l’acte authentique. Son effet dépend donc du département où se trouve le bien, de la date de signature et de la décision locale applicable. Un compromis signé avant une évolution ne suffit pas nécessairement à garantir l’ancien taux. Le montant applicable doit être vérifié au moment de l’acte définitif avec le notaire.
La protection annoncée pour les primo-accédants
La mesure prévoit une protection pour certains primo-accédants qui achètent leur résidence principale. Ils peuvent ainsi ne pas être soumis à la majoration départementale des DMTO. Ce statut ne doit toutefois pas être présumé : ses critères dépendent du dispositif concerné et de la situation personnelle de l’acheteur. Avant de finaliser votre plan de financement, demandez au notaire si votre acquisition entre bien dans le champ de cette protection.
Être le premier acheteur d’un logement dans une ville ne suffit pas forcément pour être considéré comme primo-accédant au sens du mécanisme fiscal. La nature du logement, son usage comme résidence principale et l’historique de propriété de l’acquéreur peuvent être déterminants.
Neuf ou ancien : l’écart de frais à anticiper
Le type de bien est le premier critère à examiner. À prix de vente identique, les frais d’acquisition représentent généralement environ 2 à 3 % dans le neuf, contre environ 7 à 8 % dans l’ancien. Ces montants restent indicatifs. Le prix du bien, le département, les frais annexes et le régime fiscal de l’opération peuvent modifier le total.
| Type d’acquisition | Ordre de grandeur des frais | Traitement fiscal dominant | Points de vigilance |
|---|---|---|---|
| Logement neuf ou VEFA | Environ 2 à 3 % | Taxe de publicité foncière réduite, notamment à 0,71 % | Vérifier la qualification fiscale du neuf et les conditions de la première vente |
| Logement ancien | Environ 7 à 8 % | DMTO et droits d’enregistrement au taux normal | Vérifier le taux voté dans le département et la date de l’acte |
Pourquoi le neuf ouvre-t-il droit à des frais réduits ?
Dans le neuf, l’opération relève généralement de la TVA immobilière. Les droits d’enregistrement sont alors plus faibles que dans l’ancien, ce qui explique une grande partie de l’écart entre les deux régimes. La taxe de publicité foncière peut être de 0,71 % dans le neuf, tandis que le taux global maximal de cette taxation dans l’ancien peut atteindre 6,32 %.
Un logement ne devient pas fiscalement neuf simplement parce qu’il a été récemment construit ou rénové. La qualification dépend de la nature de l’opération : logement construit, vente en l’état futur d’achèvement ou première vente dans les conditions applicables. Un appartement déjà occupé, même récent, peut donc relever du régime de l’ancien.
Quels achats peuvent bénéficier de frais de notaire réduits ?
Les frais réduits concernent avant tout l’acquisition d’un logement neuf. Ils s’appliquent fréquemment à une VEFA, c’est-à-dire une vente en l’état futur d’achèvement. L’acquéreur achète alors un logement sur plan ou en cours de construction et règle le prix selon les appels de fonds prévus au contrat.
La construction d’une maison peut également être concernée, notamment dans le cadre d’un CCMI, le contrat de construction de maison individuelle. Il faut cependant distinguer le terrain et la construction. Le terrain peut relever d’un régime différent de celui de la maison neuve. Le notaire doit donc ventiler correctement les différents éléments de l’opération.
Une vérification en trois temps avant de signer
- Identifier le bien : logement ancien, logement achevé jamais occupé, VEFA, terrain à bâtir ou maison à construire.
- Contrôler le calendrier : date de signature de l’acte, état d’achèvement du bien et date de sa première vente.
- Confirmer le régime : demander une estimation détaillée distinguant les taxes, les débours et les émoluments.
Dans une opération neuve, le contrat de réservation, l’acte de vente et les appels de fonds correspondent à des étapes juridiques et financières distinctes. Une incohérence dans la désignation du bien, la TVA ou la répartition entre le terrain et la construction peut modifier l’assiette des droits. Relire ces documents avant l’acte permet de repérer plus tôt une erreur de qualification et d’éviter une estimation inexacte du besoin de trésorerie.
À quoi servent réellement les sommes versées au notaire ?
L’expression « frais de notaire » entretient une confusion fréquente. La plus grande partie de la somme versée est reversée à l’État et aux collectivités. Le notaire collecte les montants nécessaires à la régularisation de la vente, puis perçoit des émoluments encadrés par un barème réglementé.
- Les taxes et droits : droits de mutation, droits d’enregistrement, taxe de publicité foncière, taxe communale et frais d’assiette et de recouvrement.
- Les débours et formalités : sommes avancées pour obtenir des documents, accomplir des publications ou rémunérer certains intervenants.
- Les émoluments : rémunération tarifée du notaire pour la vente, calculée sur le prix de vente TTC.
- La contribution de sécurité immobilière : elle finance notamment les formalités de publicité foncière.
Le barème des émoluments est progressif : 3,870 % jusqu’à 6 500 €, 1,596 % de 6 500 € à 17 000 €, 1,064 % de 17 000 € à 60 000 €, puis 0,799 % au-delà de 60 000 €. La TVA de 20 % s’applique à cette rémunération. Les émoluments ne correspondent donc pas à un pourcentage unique appliqué à la totalité du prix.
Une remise possible, mais encadrée
Depuis le 1er janvier 2021, une remise sur les émoluments peut être consentie pour les transactions supérieures à 100 000 €. Elle peut atteindre 20 %, sous réserve des règles applicables à l’office notarial. Pour certains actes portant sur des biens ou des droits d’une valeur supérieure à 10 millions d’euros, elle peut aller jusqu’à 40 %.
Cette remise ne porte ni sur les taxes ni sur les débours. Son effet reste donc limité par rapport au poids des DMTO dans l’ancien. Elle réduit uniquement la rémunération tarifée du notaire, et non l’ensemble des frais d’acquisition.
Réduire légalement les frais dans l’ancien : les bons réflexes
Dans l’ancien, il est rarement possible de réduire directement les taxes. En revanche, l’assiette des droits peut parfois être ajustée de manière légale lorsque le dossier le permet. L’objectif consiste à distinguer le prix de l’immobilier des éléments qui n’en relèvent pas, sans minorer artificiellement la valeur du bien.
Frais d’agence et mobilier : deux postes à documenter
Lorsque les frais d’agence sont expressément à la charge de l’acquéreur, les droits peuvent être calculés sur le prix net vendeur, plutôt que sur le prix incluant la commission. Cette répartition doit être prévue dans le mandat et reprise avec précision dans l’acte. Une mention ajoutée tardivement ou formulée de manière imprécise ne suffit pas.
La valeur du mobilier peut également être déduite de l’assiette si les éléments sont identifiables, réellement présents dans le logement et évalués de manière cohérente. Cela peut concerner une cuisine équipée dissociable, de l’électroménager, des meubles ou des équipements qui ne sont pas fixés de façon permanente. Conservez les factures, l’inventaire et les éléments d’évaluation. À l’inverse, les travaux, les équipements indissociables du bien ou une estimation dépourvue de justificatif ne doivent pas être utilisés comme déduction.
Pour sécuriser votre budget, demandez avant la signature un décompte prévisionnel détaillé. Vérifiez le taux applicable dans le département, la qualification du bien, le prix net vendeur éventuel et votre situation de primo-accédant. Le notaire reste l’interlocuteur adapté pour confirmer le régime applicable à l’acte et le montant des frais d’acquisition.