Investissement immobilier expatrié : calculez le rendement net avant d’acheter à distance
Investir dans l’immobilier en France depuis l’étranger est possible, sans revenir pour chaque étape. Mais un investissement immobilier expatrié se juge moins à son rendement affiché qu’à sa rentabilité après le crédit, les impôts, la vacance, les travaux et la gestion déléguée. Le projet doit donc partir d’un objectif précis et d’un montage adapté à votre résidence fiscale.
Partir de votre objectif patrimonial avant de choisir un bien
Expatrié ou non-résident ne désigne pas une nationalité, mais une situation de vie et, souvent, une résidence fiscale hors de France. Vous pouvez détenir un logement français tout en étant imposé dans votre pays d’accueil sur une partie de vos revenus mondiaux. La résidence fiscale, le pays d’affiliation sociale et la convention fiscale internationale applicable doivent être examinés séparément.
Calculateur de Rentabilité Expatrié
Résultats
Coût total : 0 €
Montant emprunté : 0 €
Mensualité : 0 €
Cash-flow annuel : 0 €
Rendement brut : 0 %
Rendement net : 0 %
Note : M = P × r / (1 - (1+r)^-n) où r = taux annuel / 12.
Avertissement : Ceci est une simulation à titre informatif. La fiscalité internationale dépend de votre résidence fiscale et des conventions bilatérales. Veuillez consulter un expert fiscal avant tout investissement.
L’immobilier français peut répondre à plusieurs objectifs : percevoir des loyers en euros, diversifier un patrimoine exposé à une autre devise, préparer un retour en France, disposer plus tard d’un pied-à-terre ou organiser une transmission. Ces choix n’impliquent ni le même horizon ni le même niveau de risque. Un studio destiné à la location longue durée dans une ville étudiante ne répond pas aux mêmes critères qu’un appartement familial appelé à devenir votre résidence principale.
Définir trois critères non négociables
Avant toute recherche, fixez un budget global, une durée de détention et un niveau de délégation acceptable. Ajoutez au prix du bien les frais d’acquisition, le mobilier éventuel, les travaux, la taxe foncière, les assurances, les frais bancaires et la trésorerie de sécurité. Cette réserve permet d’absorber plus sereinement une remise en état, un délai de relocation ou une dépense imprévue en copropriété.
Ne choisissez pas le bien uniquement en fonction de son prix au mètre carré. Vérifiez la profondeur de la demande locative, la facilité de revente, l’état de la copropriété, les contraintes locales liées à la location de courte durée et le diagnostic de performance énergétique. Un logement difficile à louer ou nécessitant une rénovation lourde peut dégrader durablement le projet, même si son rendement brut semble attractif.
Comparer les stratégies selon la gestion et la fiscalité
Il n’existe pas de formule universelle. La stratégie adaptée dépend de votre disponibilité, de votre besoin de revenus immédiats et de votre tolérance aux aléas opérationnels.
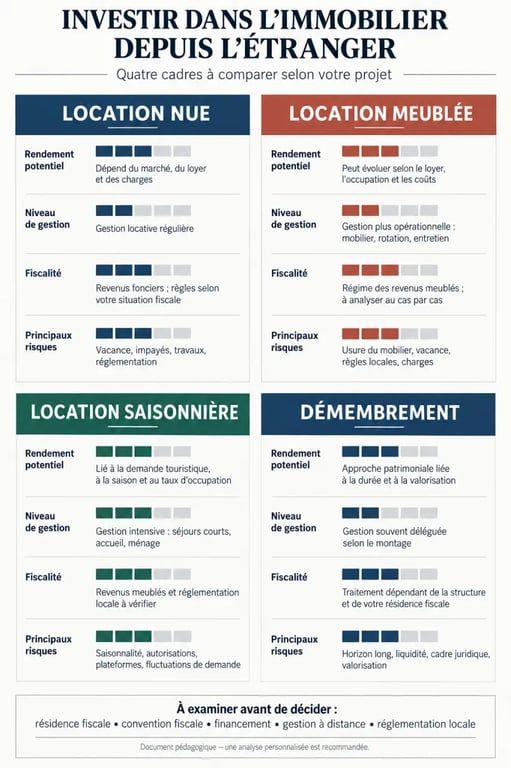
| Stratégie | Atout principal | Point de vigilance |
|---|---|---|
| Location nue | Baux généralement plus stables et gestion plus simple | Revenus fonciers et moindre souplesse d’amortissement |
| Location meublée | Loyers et souplesse locative potentiellement plus élevés | Mobilier, rotation et suivi plus exigeants |
| Location saisonnière | Potentiel de revenus dans certaines zones | Réglementation locale, saisonnalité et gestion intensive |
| Démembrement | Pas de gestion locative pendant l’usufruit | Absence de loyers immédiats et horizon long |
Nu, meublé ou saisonnier : arbitrer sans se laisser séduire par le brut
La location nue relève des revenus fonciers. Le micro-foncier prévoit un abattement de 30 % lorsque les conditions sont réunies. Le régime réel permet notamment de déduire certaines charges et, dans certaines situations, de constater un déficit foncier. La location meublée relève des BIC. En LMNP, le micro-BIC applique un abattement de 50 % dans le cadre indiqué, tandis que le régime réel permet de déduire les charges et de pratiquer l’amortissement selon les règles applicables.
La location saisonnière demande une prudence particulière, car les autorisations, les plafonds et les obligations d’enregistrement varient selon la commune. L’abattement de 71 % souvent cité pour le meublé de tourisme ne doit pas être retenu sans vérifier que le bien et le régime respectent les conditions en vigueur. Un rendement élevé sur le papier peut être réduit par les commissions des plateformes, le ménage, le renouvellement du linge et la vacance hors saison.
Le démembrement pour privilégier la sérénité
L’achat de nue-propriété consiste à acquérir un bien sans en percevoir les loyers, tandis que l’usufruit est confié à un autre acteur pour une durée définie. La décote du prix peut atteindre environ 40 % pour un démembrement habituellement prévu sur 15 ans. Cette solution convient davantage à un objectif de capitalisation ou de retour en France qu’à la recherche d’un cash-flow immédiat.
Calculer un rendement net compatible avec une vie à l’étranger
Le rendement brut se calcule en rapportant les loyers annuels au prix d’achat. Il permet de comparer rapidement deux annonces, mais ne suffit pas pour décider. Pour piloter un investissement locatif à distance, estimez le rendement net après déduction des frais d’acquisition, des charges non récupérables, de la taxe foncière, de l’assurance, des travaux, de la vacance locative, de la gestion, des intérêts d’emprunt et de la fiscalité.
Prélèvement sur les plus-values immobilières des non-résidents · Référence officielle du BOFiP présentant le taux applicable et les règles fiscales lors de la cession d’un immeuble par un non-résident.
Ajoutez la mensualité de crédit et la conversion de devise si vos revenus ou votre apport ne sont pas en euros. Le cash-flow correspond à la différence entre les encaissements et l’ensemble des décaissements réels. Il peut être négatif tout en servant un projet patrimonial, à condition que cet effort d’épargne soit assumé. À l’inverse, un cash-flow positif ne garantit pas la sécurité du projet si le bien est fragile sur le plan énergétique ou locatif.
À distance, la gestion amplifie les petites dépenses. Une intervention isolée peut entraîner le déplacement d’un artisan, du temps de coordination, une facture de contrôle et parfois une période sans loyer. Prévoyez une enveloppe annuelle de maintenance et choisissez un gestionnaire capable de déclencher, documenter et valider les travaux. Demandez des photos datées, des devis comparatifs au-delà d’un seuil fixé et un relevé mensuel lisible.
Financer un achat en tant que non-résident
Les banques étudient la stabilité professionnelle, l’ancienneté des revenus, votre endettement, l’épargne disponible, le pays de résidence et la devise de rémunération. Les revenus en devises peuvent faire l’objet d’une décote, ce qui réduit la capacité d’emprunt retenue. Un apport personnel plus important est aussi fréquemment demandé aux non-résidents, notamment pour couvrir les frais d’acquisition et renforcer le dossier.
Monter un dossier lisible pour la banque
Préparez vos justificatifs d’identité et de résidence, vos contrats de travail ou documents professionnels, vos avis fiscaux, vos relevés bancaires, vos preuves d’épargne, le tableau de vos crédits en cours et vos justificatifs de revenus. Pour un indépendant, les bilans ou déclarations de plusieurs exercices sont souvent déterminants. Traduisez les pièces lorsque cela est nécessaire et expliquez clairement la monnaie, la régularité et l’origine de chaque revenu.
Une hypothèque ou une inscription en privilège de prêteur de deniers peut être envisagée selon le montage. Le cautionnement n’est pas toujours accessible dans les mêmes conditions. Un courtier habitué aux dossiers internationaux peut comparer les politiques bancaires, mais il ne remplace pas votre propre vérification du coût total du crédit, de l’assurance et des conditions de remboursement anticipé.
Sécuriser l’achat et l’exploitation sans multiplier les voyages
La recherche à distance exige une méthode traçable. Demandez une vidéo continue du logement et des parties communes, les procès-verbaux d’assemblée générale, le règlement de copropriété, les diagnostics, les charges, la taxe foncière et les devis de travaux. Une visite virtuelle ne remplace pas une analyse locale. Si nécessaire, faites intervenir un chasseur, un artisan ou un professionnel indépendant de la vente.
Le compromis, l’acte authentique et certaines démarches peuvent être organisés avec le notaire par signature électronique ou procuration notariale, selon la situation. Dès l’offre acceptée, désignez les personnes chargées du financement, des travaux, de l’ameublement, de l’état des lieux et de la mise en location. Une gestion locative déléguée réduit votre charge, mais le mandat doit détailler les honoraires, les plafonds d’engagement, le traitement des impayés et la fréquence des comptes rendus.
Enfin, la fiscalité des non-résidents ne se limite pas au régime locatif. La France impose généralement les revenus tirés d’un immeuble situé sur son territoire, tandis que la convention fiscale conclue avec votre pays de résidence organise l’élimination ou l’atténuation de la double imposition. Le taux minimum mentionné pour certains non-résidents est de 20 % jusqu’à 27 794 € de revenus, puis de 30 % au-delà. L’option pour le taux moyen peut être pertinente selon l’ensemble de vos revenus. Les prélèvements sociaux, dont le taux de 17,2 % est souvent évoqué, peuvent aussi varier selon votre affiliation, avec un prélèvement de solidarité de 7,5 % dans certaines situations au sein de l’Union européenne ou de l’EEE. Faites valider votre déclaration, l’IFI éventuel et la fiscalité de revente par un professionnel compétent en fiscalité internationale.