Leasing immobilier : fonctionnement, coûts et comparaison avec le crédit
Le leasing immobilier permet d’occuper un bien avant de décider si vous souhaitez l’acheter. Pour un logement, il prend notamment la forme d’une location-accession : vous versez une redevance pendant une première période, puis vous pouvez lever une option d’achat. Une partie des sommes versées constitue une épargne qui vient en déduction du prix si la vente a lieu.
Cette formule peut donner du temps à un ménage sans apport suffisant ou dont la banque refuse le prêt. Elle ne garantit toutefois ni l’accès au logement ni l’obtention d’un crédit à la fin du contrat. Son intérêt dépend surtout du prix fixé, de la part réellement épargnée et des conditions de sortie.
Leasing immobilier : de quoi parle-t-on ?
Le mot « leasing » désigne une logique de location suivie d’une possibilité d’achat. Pour une résidence, la location-accession organise ce parcours dans un cadre contractuel précis : le vendeur reste propriétaire pendant la phase d’occupation et l’occupant devient propriétaire seulement si la vente est conclue.
Estimez le solde à financer en leasing immobilier
Renseignez les montants prévus au contrat pour obtenir une estimation de l’épargne acquise et du solde restant sur le prix du logement.
Résultats estimatifs
- Part d’occupation totale
- —
- Épargne acquisitive constituée
- —
- Total des redevances versées
- —
- Total versé pendant l’occupation, dépôt compris
- —
- Solde estimé avant frais et autres coûts
- —
Calculs : redevances totales = redevance mensuelle × durée ; épargne acquisitive = part acquisitive mensuelle × durée ; part d’occupation = redevances totales − épargne acquisitive ; solde estimé = prix du logement − épargne acquisitive − dépôt imputable.
À noter : ces résultats sont indicatifs. Ils dépendent du contrat, notamment du traitement du dépôt et de ses conditions de restitution. Le solde ne comprend pas les frais d’acte, intérêts, assurance ni autres coûts éventuels.
Le terme peut aussi désigner le crédit-bail immobilier, employé notamment pour financer des locaux professionnels. Les mécanismes se ressemblent dans leur principe, mais les contrats, la fiscalité et les responsabilités ne sont pas interchangeables.
Comment fonctionne la location-accession ?
1. Un prix et une période d’occupation sont fixés
Le vendeur et le futur occupant définissent le bien, le prix de vente, la durée de la phase d’occupation et les conditions d’achat. Le contrat précise aussi les sommes à payer et leur traitement si l’achat n’a pas lieu. La location-accession fait l’objet d’un acte authentique établi par un notaire.
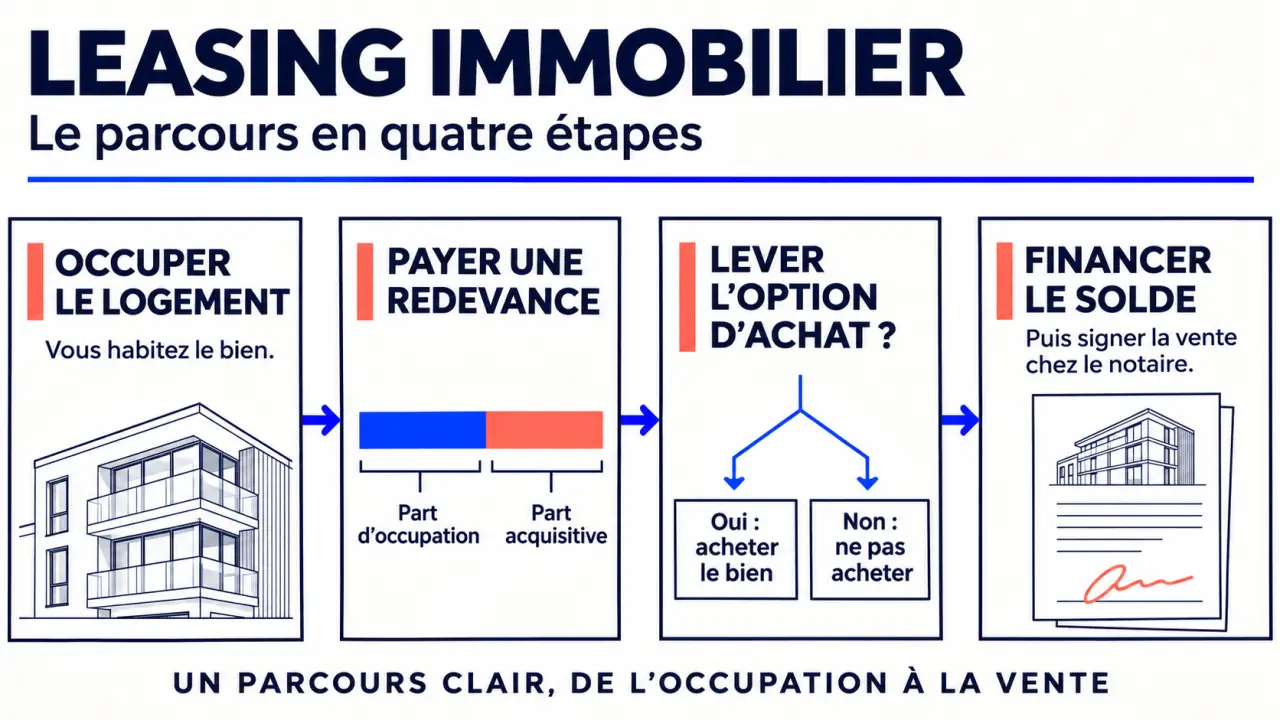
Des périodes de 15 à 36 mois peuvent être proposées. Ce n’est pas une durée universelle : le contrat détermine l’échéance applicable. Une prolongation peut être envisagée si les parties s’accordent dessus.
2. Vous payez une redevance composée de deux parts
La redevance comprend une part correspondant à l’occupation du logement et une part acquisitive. La première rémunère l’usage du bien ; la seconde constitue une épargne destinée à être imputée sur le prix lors de la vente. Il faut donc distinguer le montant total payé chaque mois de la somme qui contribue réellement à l’achat.
Un dépôt de garantie peut également être demandé au départ. Son montant et son sort doivent être distingués de la part acquisitive : tout versement initial ou mensuel ne réduit pas nécessairement le prix à payer.
3. Vous choisissez d’acheter ou non
À l’échéance prévue, vous pouvez lever l’option et financer le solde du prix, souvent au moyen d’un prêt immobilier. La vente est alors régularisée chez le notaire. Si vous ne levez pas l’option, vous n’achetez pas le logement et devez en principe le libérer. La part acquisitive a vocation à vous être restituée, sous réserve des sommes ou indemnités éventuellement dues dans le cadre légal et contractuel. La part correspondant à l’occupation, elle, n’est pas une épargne récupérable.
Exemple : combien reste-t-il à financer ?
Prenons un logement dont le prix est fixé à 200 000 €. Le contrat prévoit 24 mois d’occupation et une redevance mensuelle de 1 000 €, dont 300 € de part acquisitive.
Les plafonds 2026 du prêt social location-accession (PSLA) · Découvrez les plafonds de ressources et modalités applicables au PSLA en 2026 pour sécuriser vos projets d’accession sociale à la propriété.
| Élément | Calcul | Montant |
|---|---|---|
| Redevances versées | 1 000 € × 24 mois | 24 000 € |
| Part correspondant à l’occupation | 700 € × 24 mois | 16 800 € |
| Épargne imputable sur le prix | 300 € × 24 mois | 7 200 € |
| Prix restant avant autres frais | 200 000 € − 7 200 € | 192 800 € |
Les 24 000 € versés ne diminuent donc pas tous le prix. Si l’achat se réalise, il reste 192 800 € à financer avant prise en compte d’un éventuel dépôt imputable, des frais d’acte, du crédit et des autres coûts. Si l’achat échoue, la part acquisitive est en principe restituée, tandis que les 16 800 € liés à l’occupation ne sont pas remboursés comme une épargne.
Quel budget prévoir au-delà de la redevance ?
Il n’existe pas de montant unique d’apport pour toutes les offres de leasing immobilier. Certaines prévoient un dépôt initial, qui peut être imputé sur le prix ou restitué selon le contrat. Un faible dépôt ne signifie pas que l’achat final sera financé sans apport personnel.
Pour construire votre budget, séparez quatre postes :
- À l’entrée : le dépôt éventuel et les frais liés à la mise en place du contrat.
- Chaque mois : la redevance, les charges et l’assurance qui vous incombent.
- À l’achat : le solde du prix, les frais d’acte et les coûts du financement, notamment les intérêts et l’assurance emprunteur.
- En cas de renoncement : les sommes restituées, les éventuelles indemnités dues et le coût d’un déménagement.
Demandez une présentation séparée de la part d’occupation, de la part acquisitive et du dépôt. C’est le moyen de comparer deux offres dont les mensualités affichées sont identiques mais dont l’épargne constituée diffère.
Qui peut avoir intérêt à choisir le leasing immobilier ?
La location-accession peut convenir à un ménage qui souhaite habiter un logement dès maintenant tout en préparant son financement. Elle peut notamment intéresser :
- un primo-accédant qui doit encore constituer une partie de son apport ;
- un indépendant ou un actif sans CDI qui souhaite disposer de plus de recul sur ses revenus ;
- une personne ayant essuyé un refus bancaire et qui prévoit de réduire ses dettes avant une nouvelle demande ;
- un acquéreur qui veut connaître le logement et son environnement avant de s’engager définitivement.
Ces situations ne donnent pas automatiquement accès à une offre. Le vendeur ou l’opérateur peut examiner la capacité à payer la redevance et la perspective de financer l’achat. Si un prêt reste nécessaire à terme, la banque étudiera alors les revenus, les charges, l’endettement et l’apport disponibles.
Le prêt social location-accession, ou PSLA, peut être associé à certaines opérations destinées à l’accession à la propriété. Il ne concerne pas tous les logements ni tous les ménages : il répond à des conditions propres, notamment de ressources et d’occupation.
Leasing immobilier ou crédit classique : quelles différences ?
| Critère | Location-accession | Achat avec crédit classique |
|---|---|---|
| Entrée dans les lieux | Avant la décision finale d’acheter, pendant la phase d’occupation | En principe après la vente définitive |
| Propriété | Transférée seulement lors de la vente finale | Acquise à la signature de l’acte de vente |
| Sommes mensuelles | Redevance avec part d’occupation et part acquisitive | Mensualités de remboursement du prêt après achat |
| Financement bancaire | Souvent recherché pour payer le solde à la levée de l’option | Obtenu avant la vente lorsqu’il est nécessaire à l’achat |
| Choix final | Possibilité de ne pas lever l’option, avec les conséquences prévues | Une fois la vente conclue, l’acquéreur est propriétaire et rembourse son prêt |
La comparaison doit porter sur le coût complet, pas uniquement sur la redevance et la mensualité de crédit. Dans un scénario de location-accession, additionnez la part d’occupation, les frais, puis le coût du prêt final. Dans un achat immédiat, intégrez le prix, les frais d’acquisition et le coût total du crédit. L’évolution éventuelle des conditions de financement pendant l’attente peut modifier le résultat.
Avantages et limites à examiner avant de signer
Les avantages pour l’occupant et le vendeur
Pour l’occupant, la formule laisse du temps pour préparer son dossier bancaire et découvrir le logement. Le prix fixé au contrat donne aussi une visibilité sur le prix d’achat, même si le coût du futur emprunt peut évoluer.
Pour le vendeur, elle peut attirer des candidats qui ne peuvent pas acheter immédiatement. Elle procure une rémunération pendant l’occupation et prépare une vente potentielle, sans rendre celle-ci certaine.
Les principaux risques
- Le prêt final peut être refusé. Le temps gagné n’efface pas les critères bancaires.
- Le prix fixé peut devenir moins intéressant. Si les prix locaux baissent, le prix convenu peut dépasser la valeur de biens comparables au moment de l’achat.
- La redevance peut peser sur le budget. Une part acquisitive élevée aide à préparer l’achat, mais augmente aussi l’effort mensuel si elle s’ajoute au coût d’occupation.
- La sortie a un coût. Renoncer à acheter oblige en principe à quitter le logement, et la part d’occupation déjà versée est perdue.
- Le choix de biens est limité. Tous les vendeurs n’acceptent pas une vente différée assortie d’une option.
Les points du contrat qui changent la décision
Avant de vous engager, faites préciser par écrit les éléments qui déterminent votre budget et votre liberté de choix :
- Le prix et l’échéance : quel est le prix convenu, quand l’option peut-elle être levée et une prolongation est-elle possible ?
- La redevance : quelle somme paie l’occupation et quelle somme sera déduite du prix ?
- Le dépôt : est-il imputé sur le prix, restitué ou utilisé pour couvrir des sommes dues ?
- Les charges et travaux : qui paie l’entretien, les charges de copropriété, les travaux importants et les impôts liés au logement ?
- La sortie : quelles sommes sont restituées si vous renoncez ou si le financement final n’aboutit pas, et sous quel délai ?
Le bon critère de choix est la cohérence entre l’échéance du contrat et votre capacité probable à financer le solde. Si votre budget reste trop tendu même après la période d’épargne, reporter l’achat ne résout pas à lui seul le problème de financement.