Simulation de projet immobilier locatif : calcul et exemple complet
Une simulation de projet immobilier locatif permet de savoir combien coûte réellement un achat, ce qu’il peut rapporter et ce que vous devrez payer chaque mois. Pour la réaliser, additionnez le prix et les frais d’acquisition, estimez les loyers encaissés et les charges, puis intégrez le crédit et la fiscalité. Le résultat doit répondre à trois questions : le bien est-il rentable, finançable et supportable si les revenus baissent ?
Un tableur ou un simulateur locatif peut faire les calculs. Sa fiabilité dépend surtout des hypothèses renseignées.
Les données à réunir avant de calculer
Construisez votre budget à partir du coût total de l’opération, et non du seul prix annoncé. Distinguez les dépenses payées une fois des charges qui reviendront chaque année.
| Poste | Données à renseigner |
|---|---|
| Achat | Prix du bien, frais d’acquisition, frais d’agence restant à votre charge |
| Installation | Travaux, ameublement, équipement et éventuelle remise aux normes |
| Financement | Apport, montant emprunté, durée, taux, assurance, garantie et éventuels frais de courtage |
| Revenus | Loyer hors charges, durée d’occupation prévue et autres revenus éventuels, comme un parking |
| Exploitation | Taxe foncière, copropriété non récupérable, entretien, gestion, assurances et frais de relocation |
| Fiscalité | Type de location, régime fiscal, situation du foyer et prélèvements applicables |
Évitez de compter deux fois un même poste. Par exemple, si les frais de garantie sont déjà inclus dans le montant total financé, ne les ajoutez pas une seconde fois au besoin de financement. De même, ne traitez pas les charges refacturées au locataire comme un revenu disponible sans inscrire les dépenses correspondantes.
Quel loyer retenir ?
Partez du loyer hors charges de logements comparables : même secteur, surface proche, état similaire et même type de location. Un studio rénové et meublé ne se compare pas directement à un appartement familial vide. Si un encadrement s’applique au logement, le loyer retenu doit respecter la limite applicable.
Ne supposez pas que le bien sera occupé sans interruption. Pour simuler un mois vide sur l’année, multipliez le loyer mensuel par 11 plutôt que par 12. Ajoutez séparément les frais de remise en location si vous les prévoyez.
Calculer les trois niveaux de rentabilité
La rentabilité mesure le revenu rapporté au coût du projet. Utiliser le coût total comme dénominateur permet de comparer des biens dont les travaux ou les frais d’achat diffèrent.
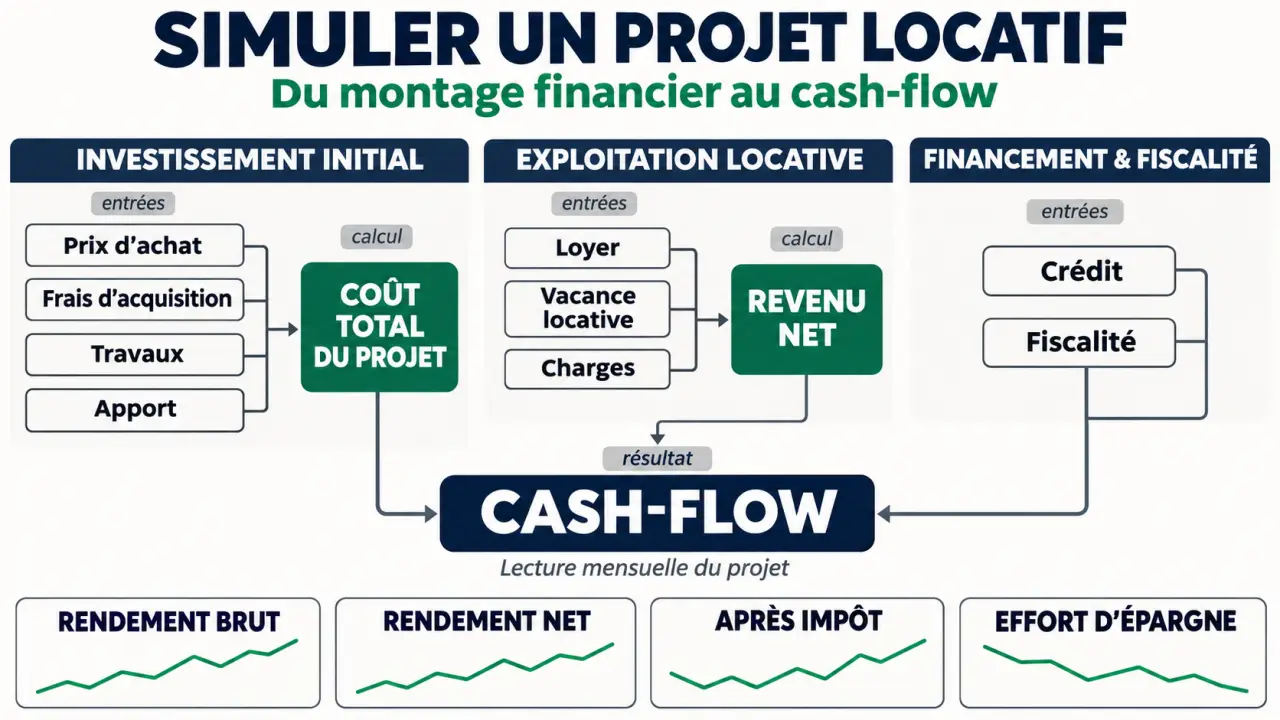
- Rendement brut = loyers annuels théoriques hors charges ÷ coût total de l’opération × 100.
- Rendement net avant impôt = loyers annuels effectivement prévus, moins charges annuelles du propriétaire, ÷ coût total × 100.
- Rendement après fiscalité = résultat annuel après charges et impôts liés à la location ÷ coût total × 100.
Pour comparer les biens eux-mêmes, calculez ces rendements avant remboursement du crédit. Le financement sera ensuite analysé dans la trésorerie. Pour le résultat après fiscalité, le montant de l’impôt peut néanmoins dépendre des intérêts déductibles et du régime choisi : précisez donc l’hypothèse de financement utilisée.
Un rendement élevé ne garantit pas une bonne opération. Un bien bon marché peut demander de gros travaux, se louer difficilement ou générer des charges de copropriété importantes.
Exemple de simulation locative complète
Prenons un appartement acheté à crédit. Les montants suivants sont des hypothèses de calcul, pas une estimation de marché. Le loyer est indiqué hors charges et la mensualité comprend l’assurance emprunteur.
| Élément | Hypothèse |
|---|---|
| Prix d’achat | 150 000 € |
| Frais d’acquisition et de financement | 12 000 € |
| Travaux et équipement | 8 000 € |
| Coût total | 170 000 € |
| Apport / emprunt | 20 000 € / 150 000 € |
| Loyer mensuel | 800 € |
| Charges annuelles du propriétaire | 1 800 € |
| Mensualité de crédit, assurance comprise | 750 € |
| Impôt annuel lié à la location | 600 € |
Avec douze mois loués, le revenu théorique atteint 9 600 € par an. Le rendement brut est donc de 5,65 % environ : 9 600 ÷ 170 000 × 100.
Dans un scénario avec un mois vacant, les loyers encaissés tombent à 8 800 €. Après 1 800 € de charges, le revenu annuel avant impôt et crédit est de 7 000 €. Le rendement net avant impôt atteint ainsi 4,12 % environ. Après l’hypothèse de 600 € d’impôt, il est de 3,76 % environ, avant remboursement du prêt.
Du rendement au cash-flow mensuel
Le cash-flow mesure l’argent restant après encaissement des loyers et paiement des dépenses, crédit compris. Dans cet exemple :
8 800 € de loyers − 1 800 € de charges − 9 000 € de mensualités − 600 € d’impôt = − 2 600 € par an, soit environ − 217 € par mois.
Le propriétaire doit donc prévoir cet effort d’épargne moyen. Il ne le paiera pas forcément de manière régulière : la taxe foncière, les travaux et la vacance arrivent à des dates différentes. Le cash-flow négatif ne signifie pas à lui seul une perte patrimoniale : une partie des mensualités rembourse le capital emprunté. À l’inverse, le remboursement du capital n’est pas de l’argent disponible pour payer les factures.
Tester la solidité du projet avec plusieurs scénarios
Conservez le même coût d’achat et le même crédit pour mesurer l’effet du loyer et des charges. Dans le tableau ci-dessous, l’impôt de 600 € reste identique par simplification ; en pratique, il peut varier avec les revenus et les dépenses.
| Hypothèse | Favorable | Centrale | Prudente |
|---|---|---|---|
| Loyers encaissés | 9 600 € : 12 mois à 800 € | 8 800 € : 11 mois à 800 € | 7 200 € : 10 mois à 720 € |
| Charges annuelles | 1 800 € | 1 800 € | 2 400 € |
| Crédit annuel | 9 000 € | 9 000 € | 9 000 € |
| Impôt supposé | 600 € | 600 € | 600 € |
| Cash-flow annuel | − 1 800 € | − 2 600 € | − 4 800 € |
Le scénario prudent représente un effort moyen de 400 € par mois. Si votre budget ne peut pas l’absorber, vous pouvez renégocier le prix, augmenter l’apport ou choisir un autre bien. Une hausse de loyer ne constitue une solution que si elle reste réaliste et autorisée.
Prévoyez également une réserve de trésorerie distincte de l’apport. Elle sert à payer une réparation, une mensualité pendant la vacance ou un impayé sans dépendre immédiatement d’un nouveau crédit.
La banque financera-t-elle votre investissement ?
La capacité d’emprunt dépend de vos revenus, de vos crédits existants, de la nouvelle mensualité et de vos dépenses. Le taux d’endettement rapporte les charges de crédit aux revenus retenus par la banque. Le repère généralement utilisé est 35 %, mais le résultat du calcul ne résume pas toute l’étude : le reste à vivre, la stabilité des revenus et l’épargne disponible comptent aussi.
La banque ne retient pas nécessairement l’intégralité du futur loyer. Dans une simulation simplifiée à 70 %, un loyer prévu de 800 € ajoute 560 € aux revenus pris en compte. Le mode de calcul peut différer d’un établissement à l’autre. Ne confondez pas ces 560 € bancaires avec le loyer réellement encaissé dans votre budget.
Un apport de l’ordre de 10 % constitue un repère souvent utilisé pour couvrir une partie des frais annexes, sans être une garantie d’accord. Augmenter l’apport réduit le montant à emprunter et, à durée et taux identiques, la mensualité. Mais immobiliser toute votre épargne peut fragiliser le projet au premier imprévu.
Allonger la durée réduit généralement la mensualité à taux donné, mais augmente le coût total du crédit. Comparez donc à la fois la trésorerie mensuelle, les intérêts, l’assurance et les frais de financement.
Peut-on acheter plusieurs biens à la suite ?
Chaque nouveau prêt modifie votre endettement et votre reste à vivre. Même un logement présentant un rendement positif peut réduire votre capacité d’emprunt si sa mensualité pèse davantage, dans le calcul bancaire, que la part du loyer retenue. Simulez le deuxième achat avec les crédits et loyers du premier déjà intégrés.
Comparer location nue, meublée et modes de détention
La location nue et la location meublée ne produisent pas forcément le même loyer ni les mêmes dépenses. Le meublé suppose d’acheter et de renouveler des équipements ; il peut aussi entraîner une rotation différente des occupants. Comparez les revenus après vacance, entretien et frais de relocation, pas seulement les loyers affichés.
La fiscalité diffère également. Les loyers d’une location nue relèvent en principe des revenus fonciers ; ceux d’une location meublée relèvent d’une autre catégorie fiscale. Selon le régime applicable, le calcul repose notamment sur un abattement ou sur des charges prises en compte au réel. En meublé, certains amortissements peuvent aussi entrer dans le calcul au réel. L’impôt dépend de votre foyer et du montage retenu : une économie fiscale ne suffit pas à rendre rentable un bien trop cher.
Une détention en société, notamment en SCI, change aussi l’analyse juridique, fiscale et bancaire. Comparez le revenu disponible et le coût global du montage avec ceux d’un achat en direct, en tenant compte de votre objectif de détention et de transmission.
Les points à examiner avant de faire une offre
- Demande locative : comparez les annonces proches et le type de logement recherché dans le secteur. Un loyer ambitieux ne compense pas plusieurs mois sans locataire.
- État du logement : chiffrez les travaux nécessaires à la mise en location et ceux susceptibles d’arriver pendant la détention. La décence et la performance énergétique peuvent limiter la location et imposer des dépenses.
- Copropriété : distinguez les charges restant au propriétaire et les travaux collectifs susceptibles de peser sur votre budget. Les contraintes de l’immeuble peuvent aussi affecter l’usage envisagé.
- Risques locatifs : intégrez vacance, impayés, assurance éventuelle et frais de gestion. Une garantie a un coût et ne remplace pas une réserve de trésorerie.
- Revente : simulez un prix de sortie prudent, puis retirez le capital restant dû et les frais associés à la vente. Une hausse future du prix n’est pas un revenu acquis.
Pour trancher entre deux biens, retenez celui dont le financement reste acceptable et dont le scénario prudent tient dans votre budget, puis comparez leur rendement net et les travaux à venir.