Dispositif LMNP : conditions, fiscalité et démarches pour louer meublé
Le dispositif LMNP permet de louer un logement meublé tout en exerçant cette activité à titre non professionnel. Les loyers sont imposés dans la catégorie des bénéfices industriels et commerciaux : vous choisissez, sous conditions, entre un abattement forfaitaire au micro-BIC et la déduction des charges au régime réel.
Le statut ne dépend pas uniquement du montant des loyers. Il faut aussi comparer les recettes de location meublée aux autres revenus d'activité du foyer fiscal.
Qu'est-ce que le statut LMNP ?
LMNP signifie loueur en meublé non professionnel. Ce n'est ni une réduction d'impôt accordée automatiquement à l'achat, ni une loi immobilière autonome. C'est un statut applicable à une activité de location meublée lorsque celle-ci ne remplit pas les critères du loueur professionnel.
Testez vos connaissances sur le dispositif LMNP
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Vous pouvez louer un logement acheté neuf ou ancien, à l'année ou pour des séjours plus courts. Le statut ne dispense pas de respecter les règles propres au logement, au bail et, pour une location touristique, à la commune.
À la différence d'une location nue, dont les loyers relèvent en principe des revenus fonciers, une location meublée relève des BIC. Cette différence détermine les régimes fiscaux accessibles.
Qui peut bénéficier du LMNP ?
Une personne qui loue un logement meublé relève du LMNP tant qu'elle ne remplit pas simultanément les deux conditions du statut professionnel :
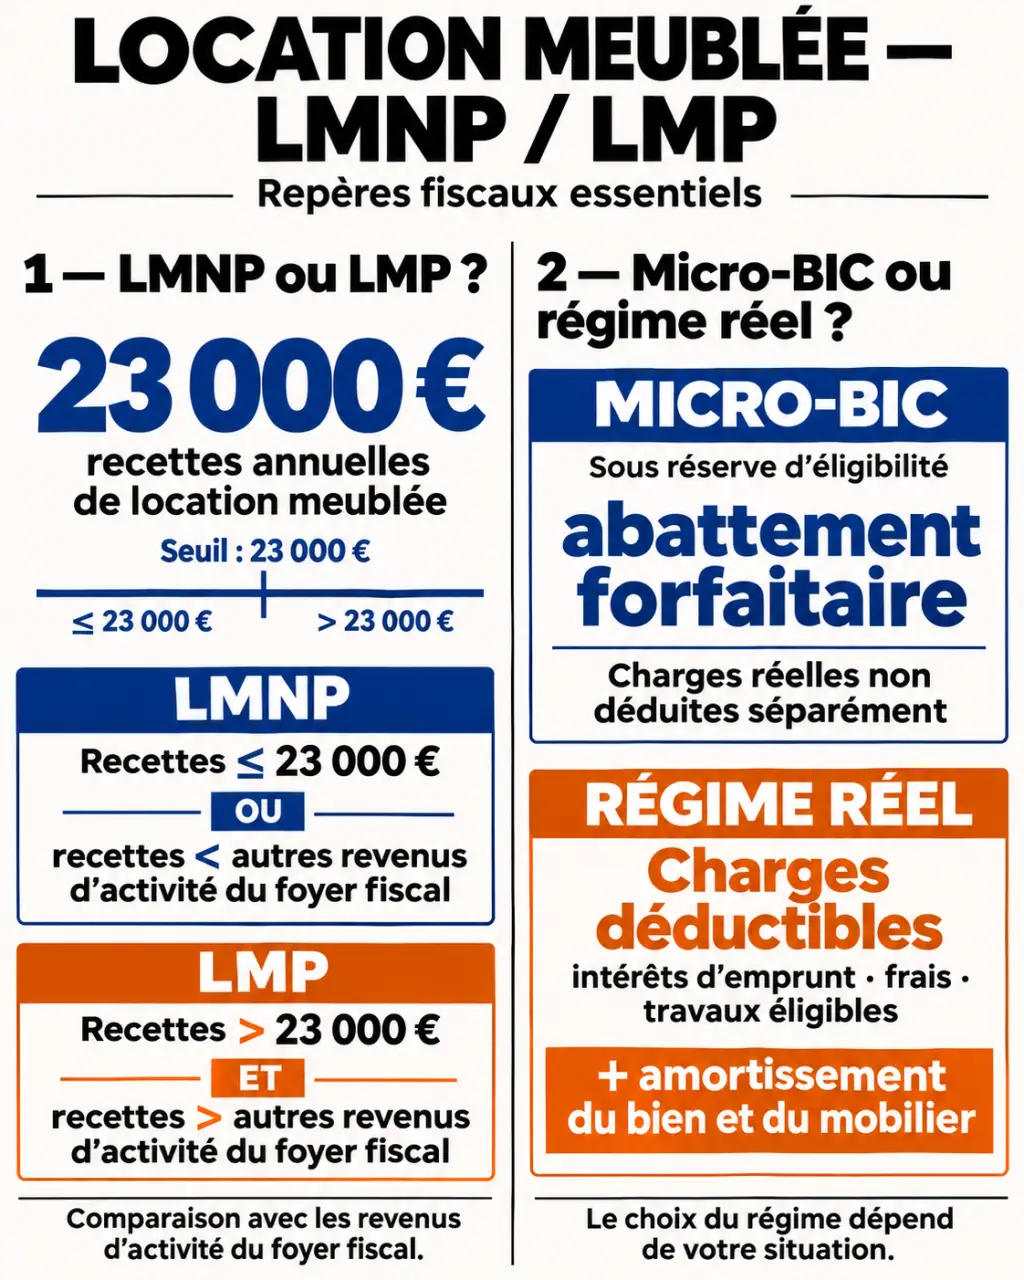
- les recettes annuelles de location meublée du foyer fiscal dépassent 23 000 € ;
- ces recettes dépassent les autres revenus d'activité retenus pour la comparaison au niveau du foyer.
Si une seule de ces conditions est remplie, l'activité reste non professionnelle. Les recettes à comparer comprennent les loyers et les charges facturées aux locataires, pour l'ensemble des locations meublées du foyer.
Par exemple, avec 25 000 € de recettes meublées et 40 000 € d'autres revenus d'activité retenus, le foyer reste LMNP. Avec 25 000 € de recettes et 20 000 € de ces autres revenus, les deux conditions du LMP sont réunies.
LMNP et LMP : les conséquences à distinguer
| Point comparé | LMNP | LMP |
|---|---|---|
| Qualification | Au moins une des deux conditions du LMP n'est pas remplie | Les deux conditions de recettes sont remplies |
| Déficit fiscal | Imputable sur les bénéfices de location meublée non professionnelle pendant dix ans | Imputation sur le revenu global possible sous conditions |
| Plus-value | En principe, régime des plus-values immobilières des particuliers | Régime des plus-values professionnelles |
| Protection sociale | Prélèvements sociaux ou cotisations sociales selon l'activité | Cotisations sociales de travailleur indépendant en principe dues |
Le seuil de 23 000 € ne constitue donc pas, à lui seul, un plafond absolu pour rester LMNP. Il ne faut pas non plus confondre la qualification fiscale avec les règles sociales : certaines locations de courte durée peuvent entraîner des cotisations même en LMNP.
Quels logements peut-on louer en LMNP ?
Un appartement, une maison ou une chambre peuvent être loués meublés s'ils répondent aux règles applicables à leur usage. L'activité peut aussi porter sur un logement situé dans une résidence étudiante, senior ou de tourisme. L'achat dans une résidence spécialisée n'est pas obligatoire.
Loueur meublé non professionnel : démarches et obligations fiscales · Découvrez les conditions du statut LMNP, les démarches de création d’activité et les obligations déclaratives à respecter.
Pour une résidence principale, le logement doit notamment être décent. Le propriétaire doit remettre les diagnostics requis et respecter les règles de location applicables. En location touristique, des formalités locales et des restrictions supplémentaires peuvent s'ajouter ; le règlement de copropriété compte aussi.
La liste de mobilier à prévoir
Un simple lit et une table ne suffisent pas. Pour un logement loué comme résidence principale, le locataire doit pouvoir y vivre dès son arrivée. Prévoyez au minimum :
- une literie avec couette ou couverture et un dispositif d'occultation dans les pièces destinées au sommeil ;
- des plaques de cuisson, un four ou un four à micro-ondes, ainsi qu'un réfrigérateur avec compartiment adapté à la congélation ;
- la vaisselle nécessaire aux repas et les ustensiles de cuisine ;
- une table, des sièges, des rangements et des luminaires ;
- du matériel d'entretien ménager adapté au logement.
Établissez un inventaire détaillé à l'entrée et à la sortie. Il permet d'identifier les équipements fournis et leur état, et facilite le traitement d'une éventuelle dégradation.
Micro-BIC ou régime réel : quelle fiscalité choisir ?
Les recettes meublées sont à déclarer même si l'activité est accessoire.
| Critère | Micro-BIC | Régime réel |
|---|---|---|
| Calcul | Abattement forfaitaire sur les recettes | Déduction des charges admissibles et de l'amortissement |
| Charges réelles | Non déduites séparément | Déduites si elles remplissent les conditions fiscales |
| Gestion | Déclaration simplifiée | Comptabilité et suivi des immobilisations |
| Profil à étudier | Charges modestes et recherche de simplicité | Intérêts, travaux ou autres charges significatifs |
Le micro-BIC : un forfait simple
Pour une location meublée de longue durée relevant du micro-BIC, l'abattement est de 50 %. Il représente forfaitairement les frais : vous ne déduisez donc pas, en plus, vos intérêts ou vos dépenses réelles. Le régime s'applique tant que les recettes restent sous un plafond annuel fixé par la loi ; les meublés de tourisme relèvent de seuils et d'abattements distincts.
Le plafond du micro-BIC dépend de la nature de la location et peut évoluer. Il ne correspond pas au seuil utilisé pour distinguer LMNP et LMP. Pour un meublé de tourisme, le classement du logement compte aussi : les locations classées et non classées ne bénéficient pas nécessairement du même plafond ni du même abattement.
Avec 12 000 € de recettes annuelles, le revenu retenu après abattement est de 6 000 €, avant application de l'impôt et des prélèvements sociaux.
Le réel : charges et amortissement
Au réel, vous déduisez les dépenses admissibles liées à l'exploitation : intérêts d'emprunt, assurance, frais de gestion, taxe foncière ou entretien, par exemple. Le remboursement du capital emprunté n'est pas une charge déductible.
Vous pouvez aussi amortir le mobilier et les éléments amortissables du logement. L'amortissement répartit comptablement leur valeur sur leur durée d'utilisation. Le terrain n'est pas amortissable et les composants du logement ne suivent pas nécessairement la même durée.
Dans un exemple simplifié, 12 000 € de recettes, 4 000 € de charges déductibles et 5 000 € d'amortissement admissible donnent un résultat imposable de 3 000 €. Le réel réduit ici davantage la base imposable que le micro-BIC, mais il faut tenir compte du coût de la comptabilité et des conséquences à la vente.
L'amortissement ne peut pas créer ou augmenter un déficit fiscal. La fraction qui ne peut pas être déduite reste reportable dans les conditions applicables. Un déficit provenant des autres charges suit ses propres règles : en LMNP, il peut s'imputer sur les bénéfices de même nature pendant dix ans.
Que se passe-t-il à la revente ?
La plus-value est la différence entre le prix de vente et le prix d'acquisition retenus fiscalement, après les corrections prévues par les règles applicables. En LMNP, elle relève en principe du régime des particuliers, avec des abattements liés à la durée de détention.
Une économie d'impôt pendant la location ne résume donc pas le coût fiscal total de l'investissement.
Pour comparer les régimes, estimez à la fois le résultat annuel et le produit net attendu à la vente. La durée de détention, les frais d'acquisition et les travaux admissibles peuvent modifier le calcul.
Quelles démarches pour démarrer une activité LMNP ?
- Préparez le logement. Contrôlez sa décence, équipez-le et constituez l'inventaire du mobilier.
- Déclarez le début d'activité. La déclaration passe par le guichet unique des formalités des entreprises. L'inscription au répertoire Sirène permet d'obtenir un numéro SIRET.
- Choisissez votre régime fiscal. Comparez le forfait micro-BIC aux charges et amortissements estimés au réel. Le micro-BIC s'applique par défaut lorsque les recettes sont sous le plafond ; le réel s'obtient sur option.
- Organisez le suivi. Conservez les factures, les justificatifs de charges et les documents d'emprunt. Au réel, tenez une comptabilité permettant de suivre le résultat et les amortissements.
- Déclarez les revenus. Ils doivent figurer dans la déclaration fiscale correspondant à votre régime. La cotisation foncière des entreprises peut aussi être due, même si vous ne possédez qu'un logement, sauf exonération applicable.
Ancien, neuf ou résidence services : comment choisir ?
Dans l'ancien, le prix d'achat peut être plus accessible et l'emplacement déjà établi. En contrepartie, intégrez les travaux, le renouvellement du mobilier et les frais d'acquisition : ceux-ci se situent souvent autour de 7 à 8 % du prix. Dans le neuf, ils sont généralement plus faibles, autour de 2 à 3 %, mais le prix du bien peut être plus élevé.
En résidence services, un bail commercial peut confier l'exploitation à un gestionnaire. Le propriétaire perçoit alors le loyer prévu au bail, sous réserve que l'exploitant puisse le payer. La gestion déléguée réduit les tâches quotidiennes, mais rend l'investisseur dépendant de la solidité du gestionnaire et des clauses du contrat.
Examinez notamment la répartition des travaux et des charges, les conditions de révision du loyer, la durée du bail et les possibilités de revente. Une récupération de TVA peut exister sous conditions dans certaines résidences ; elle ne doit pas être considérée comme acquise pour tout achat neuf.
Le LMNP est-il intéressant pour votre projet ?
Le statut mérite une étude si la demande locative justifie un logement meublé et si le loyer couvre durablement les dépenses. Comparez deux budgets : loyers moins charges réelles, puis résultat après impôt selon chaque régime. Ajoutez la vacance locative, l'entretien, la gestion, la comptabilité et le coût du financement.