SCPI fiscale : dispositifs, économies d’impôt et risques à connaître
Une SCPI fiscale permet d’investir collectivement dans des logements tout en recherchant un avantage sur l’impôt : une réduction directe ou une déduction de revenus, selon le mécanisme choisi. La société de gestion achète, rénove et loue les biens pour le compte des associés.
Ce placement s’adresse surtout aux personnes imposées qui peuvent immobiliser leur épargne longtemps. Son intérêt ne se résume pas à l’économie fiscale : les frais, les loyers, le prix de revente et le risque de perte doivent aussi entrer dans le calcul. Les parts sont parfois difficiles à revendre avant la fin de l’opération.
Comment fonctionne une SCPI fiscale ?
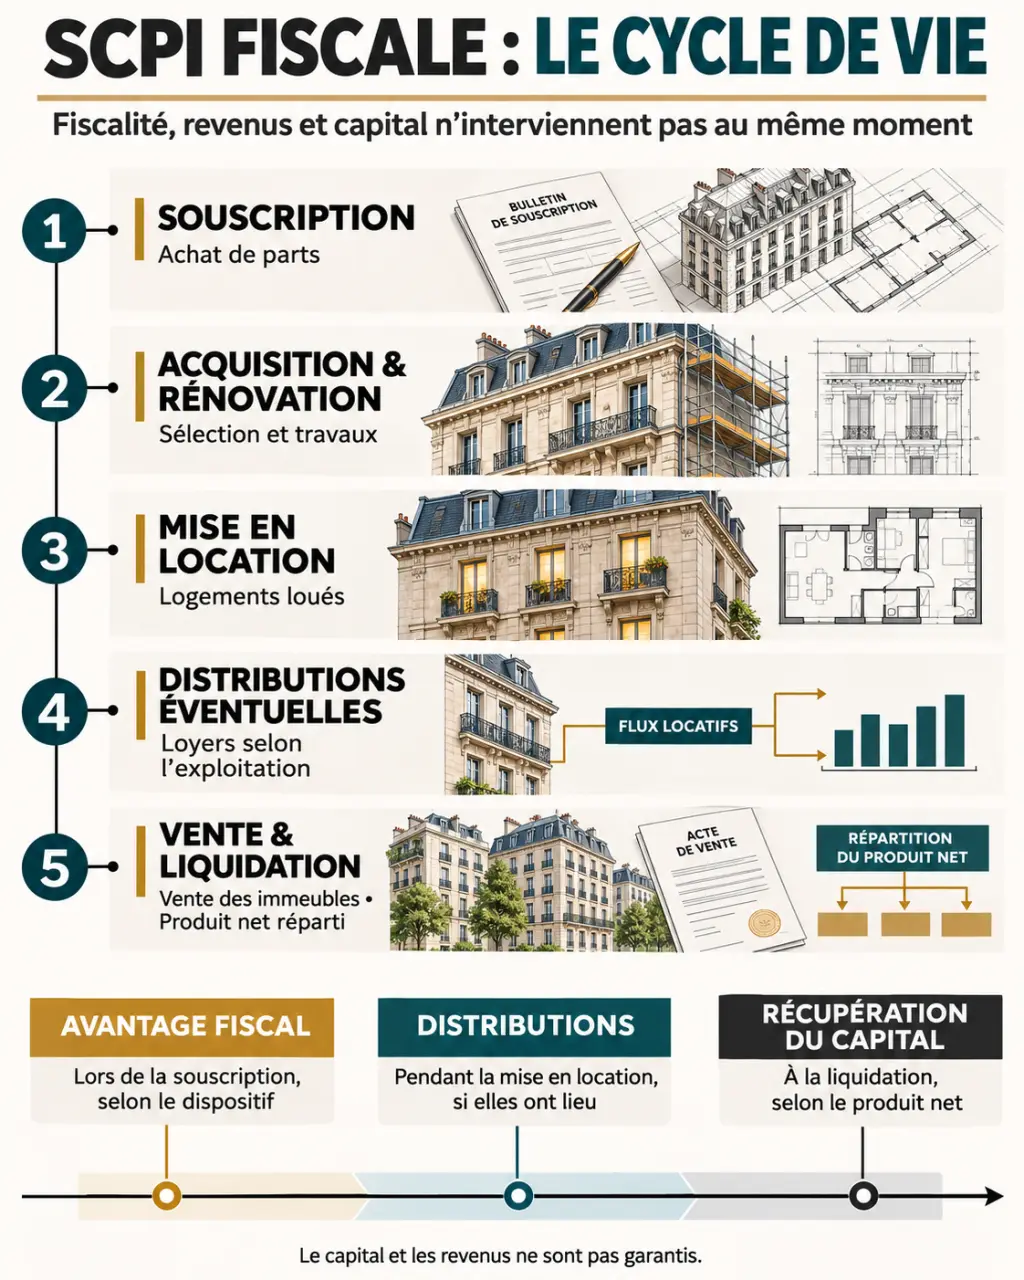
La société civile de placement immobilier collecte l’argent des investisseurs, puis constitue un portefeuille de biens répondant à une stratégie fiscale. En échange de votre apport, vous recevez des parts. Vous détenez ainsi une fraction de la société, et non un logement précis.
La société de gestion sélectionne les immeubles, organise les travaux, trouve les locataires et gère le patrimoine. Les loyers, diminués des charges, peuvent donner lieu à des distributions, souvent trimestrielles. Leur montant n’est pas garanti.
Les biens sont ensuite vendus, généralement en fin de vie de la SCPI. Le produit net des ventes est réparti entre les associés lors de la liquidation. Le capital récupéré peut être inférieur à la somme investie.
Le calendrier compte : l’avantage fiscal, les premières distributions et la récupération du capital ne commencent ni ne se terminent nécessairement au même moment. Un délai de jouissance de trois à six mois sépare souvent la souscription des premiers revenus.
Quels dispositifs fiscaux comparer ?
Une réduction s’impute sur l’impôt ; une déduction diminue le revenu soumis à l’impôt. Ce ne sont donc pas deux avantages équivalents.
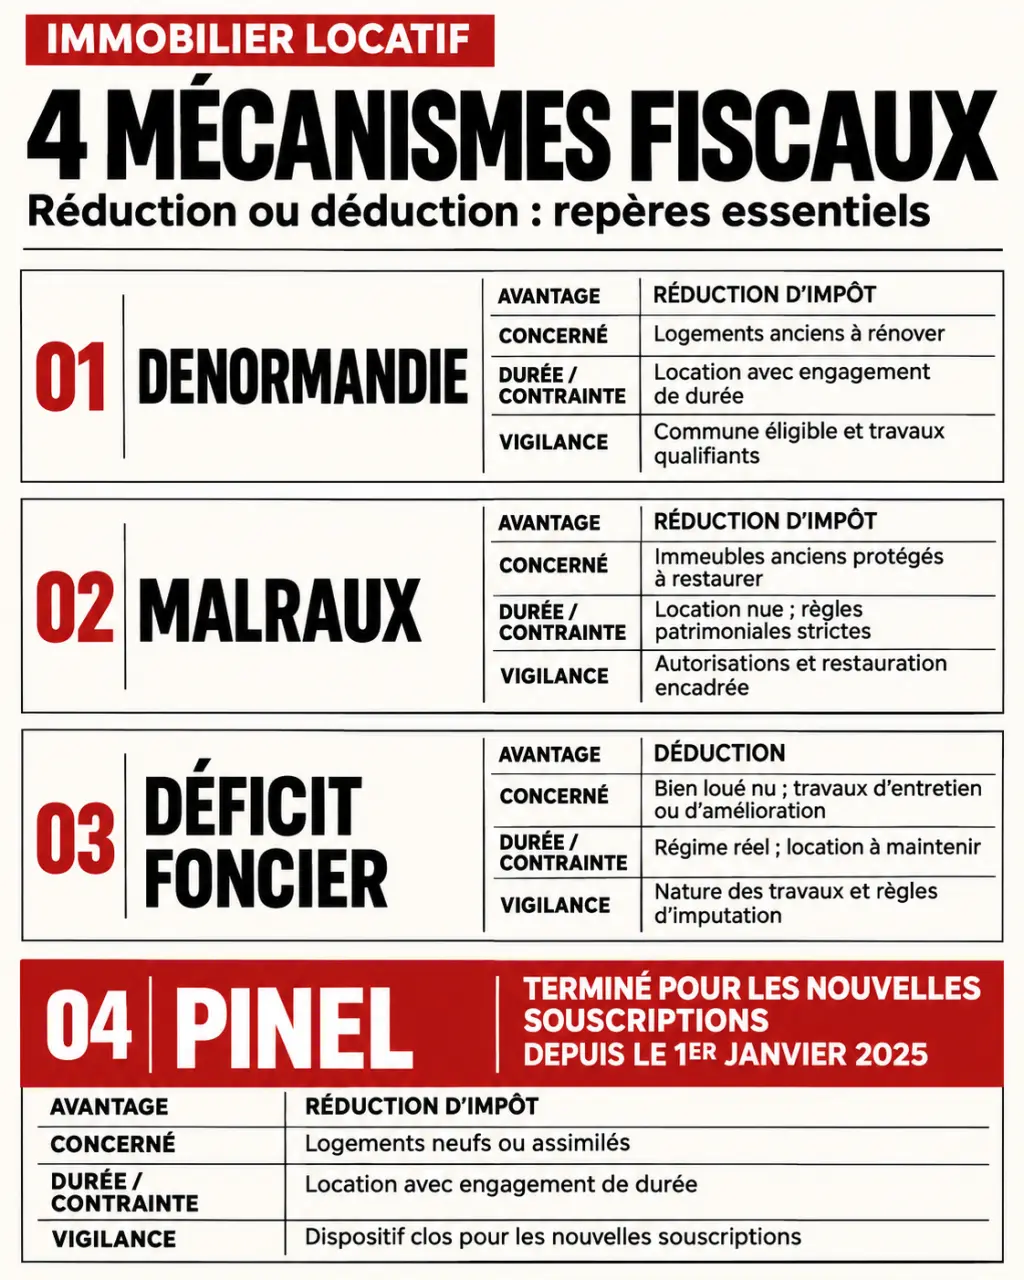
| Dispositif | Principe | Point de vigilance |
|---|---|---|
| Denormandie | Réduction d’impôt liée à des logements anciens rénovés dans des zones éligibles. | Travaux et location doivent respecter les conditions du dispositif. |
| Malraux | Réduction calculée sur une fraction des dépenses éligibles de restauration. | Le taux dépend notamment de la localisation ; il peut atteindre 30 %. |
| Déficit foncier | Déduction de charges et de travaux éligibles des revenus fonciers, puis, sous conditions, du revenu global. | Le gain dépend de votre imposition et de la nature des dépenses. |
| Pinel | Réduction liée à des logements répondant aux conditions du dispositif. | Dispositif terminé pour les nouvelles souscriptions depuis le 1er janvier 2025. |
Denormandie : investir dans l’ancien rénové
Une SCPI Denormandie finance des logements anciens situés dans des zones éligibles, avec un programme de travaux. Ceux-ci doivent représenter au moins 25 % du coût total de l’opération. Le dispositif prévoit des engagements de location de six, neuf ou douze ans.
L’avantage dépend notamment de la durée retenue et de la part de l’investissement qui entre effectivement dans son assiette.
Malraux : restaurer du patrimoine
Une SCPI Malraux participe à la restauration d’immeubles situés dans des secteurs protégés éligibles. La réduction porte sur les dépenses de travaux retenues, et non sur la totalité du prix des parts. Son taux peut atteindre 30 % selon la localisation.
Le montage comprend notamment un engagement de location d’au moins neuf ans. Le calendrier du chantier est important : il influe sur la réalisation des dépenses et sur le moment où l’avantage est obtenu.
Déficit foncier : déduire des charges
Dans une SCPI de déficit foncier, certains travaux et charges peuvent dépasser les loyers imposables. Le déficit issu des charges autres que les intérêts d’emprunt peut alors être imputé sur le revenu global dans la limite ordinaire de 10 700 euros par an. Le surplus et la part provenant des intérêts suivent des règles de report sur les revenus fonciers.
Ce mécanisme intéresse particulièrement les investisseurs qui perçoivent déjà des loyers imposables. Il peut aussi réduire le revenu global, sous les conditions prévues par la réglementation.
Quelle économie d’impôt pouvez-vous espérer ?
Pour une réduction d’impôt, partez de l’assiette éligible, appliquez le taux du dispositif, puis répartissez le résultat sur la période prévue. La réduction utilisable dépend aussi de votre impôt et des plafonds applicables. Le plafond général des niches fiscales est de 10 000 euros, mais tous les mécanismes n’y sont pas soumis de la même manière.
Exemple purement pédagogique : si une assiette éligible de 20 000 euros ouvre droit à une réduction totale de 18 %, celle-ci atteint 3 600 euros. Répartie uniformément sur neuf ans, elle représente 400 euros par an. Ce calcul ne décrit pas une offre précise et suppose que toutes les conditions sont remplies et que l’impôt permet d’utiliser la réduction.
Pour une déduction, multipliez la somme effectivement imputée sur le revenu global par votre tranche marginale d’imposition. Par exemple, 5 000 euros déduits dans une tranche à 30 % représentent une économie d’impôt théorique de 1 500 euros. L’économie réelle dépend de vos autres revenus et de la fraction effectivement imposée à ce taux.
SCPI fiscale ou SCPI de rendement ?
| Critère | SCPI fiscale | SCPI de rendement |
|---|---|---|
| Objectif principal | Associer immobilier et avantage fiscal. | Rechercher des revenus locatifs. |
| Patrimoine | Principalement des logements soumis à des conditions fiscales. | Patrimoine choisi pour sa stratégie de revenus, notamment immobilier professionnel. |
| Revenus | Généralement plus modestes ; les travaux peuvent retarder les loyers. | Les distributions sont recherchées, mais restent variables. |
| Sortie | Revente potentiellement difficile, avec risque fiscal avant le terme. | Revente non garantie et délai variable. |
Comprendre les garanties juridiques avant d’investir en SCPI · Découvrez les principaux textes et protections légales qui encadrent l’investissement en SCPI.
Si votre priorité est de percevoir des revenus, une SCPI de rendement peut mieux correspondre à votre objectif. Si vous cherchez un avantage fiscal précis, la SCPI fiscale mérite d’être étudiée, sans supposer que son rendement total sera supérieur.
Avantages, durée, frais et risques : ce que vous engagez
Quels avantages attendre d’une SCPI fiscale ?
Le premier atout est fiscal : réduction d’impôt ou déduction de charges, selon le dispositif. Le deuxième est l’accès à l’immobilier locatif sans gérer soi-même les biens, la société de gestion s’occupant des travaux, des locataires et de l’entretien. Enfin, la mutualisation entre plusieurs immeubles et plusieurs locataires limite l’effet d’un impayé ou d’une vacance isolée, et la mise de départ peut être inférieure à celle d’un achat direct.
Combien de temps faut-il conserver les parts ?
La durée totale annoncée pour une SCPI fiscale atteint généralement douze à quinze ans. Elle peut dépasser l’engagement locatif : il faut d’abord acheter et rénover, puis louer et vendre les immeubles avant de liquider la société.
Une revente anticipée peut être difficile, car l’acheteur de parts existantes ne bénéficie pas nécessairement du même avantage fiscal que le souscripteur initial. Le prix peut subir une décote. Une cession avant la fin de l’engagement applicable peut aussi entraîner la remise en cause de l’avantage obtenu.
Quels frais réduisent la performance ?
- Frais de souscription : ils pèsent sur la valeur récupérable, en particulier en cas de sortie rapide.
- Frais de gestion : ils rémunèrent la gestion du patrimoine et réduisent les revenus distribuables.
- Frais de cession éventuels : ils diminuent le montant net reçu lors d’une vente de parts.
- Coûts des immeubles : travaux, entretien et autres charges affectent le résultat de la SCPI.
La valeur des biens peut baisser, les travaux coûter plus cher que prévu et des logements rester vacants. À l’inverse, la diversification entre plusieurs biens limite l’exposition à un seul locataire, sans supprimer ces risques.
À qui s’adresse une SCPI fiscale ?
Elle convient surtout à un contribuable fortement imposé, capable d’utiliser pleinement la réduction ou la déduction. Une personne peu ou pas imposée en tirera peu d’avantage, alors qu’elle supporte les mêmes frais et les mêmes risques.
L’investisseur doit aussi pouvoir bloquer son capital sur plus de dix ans, sans besoin prévisible de liquidités, et accepter un risque de perte en capital. Il s’agit d’un placement à intégrer dans un patrimoine déjà diversifié, plutôt que d’une épargne de précaution.
Comment choisir une SCPI fiscale ?
Commencez par votre besoin fiscal, puis examinez le projet immobilier.
- Mesurez l’avantage utilisable. Partez de votre impôt, de vos revenus fonciers et des avantages fiscaux déjà obtenus. Une personne peu imposée peut ne pas tirer pleinement parti d’une réduction.
- Examinez le patrimoine. Regardez la localisation des biens, leur état, la demande locative et la répartition des investissements.
- Étudiez les travaux. Identifiez leur part éligible, leur calendrier et les conséquences possibles d’un retard ou d’un dépassement de budget.
- Comparez les frais et la durée. Retenez le coût de souscription, les frais de gestion, les conditions de cession et la date de liquidation envisagée.
- Lisez les documents. La note d’information, les statuts, le bulletin de souscription et le dernier rapport annuel présentent la stratégie et les risques. Pour une SCPI récente, le patrimoine peut encore être en cours de constitution.
- Préparez la sortie. Demandez comment les immeubles seront vendus et sur quelles hypothèses repose la valeur de liquidation projetée.
Le bon critère de comparaison est le montant net que vous pourriez récupérer : distributions encaissées, avantage fiscal réellement utilisé et produit de vente, moins l’investissement initial et les coûts restant à votre charge.
Souscription et fiscalité : les questions pratiques
Peut-on acheter des parts à crédit ?
Oui. Le crédit permet d’étaler l’effort financier, mais ses intérêts et frais diminuent le résultat net. Les mensualités restent dues même si les distributions baissent. La déductibilité éventuelle des intérêts répond à des règles propres aux revenus fonciers et ne doit pas être confondue avec la réduction d’impôt du dispositif choisi.
L’assurance-vie ou le démembrement donnent-ils le même avantage ?
Pas nécessairement. Dans une assurance-vie, c’est le contrat qui détient les supports : la fiscalité du contrat ne se confond pas avec celle d’une détention directe. En démembrement, les droits sur les revenus et la propriété des parts sont séparés.
Comment déclarer les revenus et l’avantage fiscal ?
Pour des parts détenues directement, les revenus locatifs de source française relèvent en principe des revenus fonciers : ils sont soumis au barème de l’impôt sur le revenu et aux prélèvements sociaux, au taux de 17,2 %. Une partie du résultat peut avoir une autre nature fiscale, notamment financière. Les éventuels revenus étrangers suivent des règles qui dépendent des conventions fiscales.
La société de gestion transmet les éléments nécessaires à la déclaration. L’avantage fiscal et les revenus ne se déclarent pas nécessairement dans les mêmes rubriques : conservez les justificatifs de souscription et les documents annuels pendant toute la durée du placement.