Immobilier fractionné : comment investir dès 100 € ?
Investissement immobilier
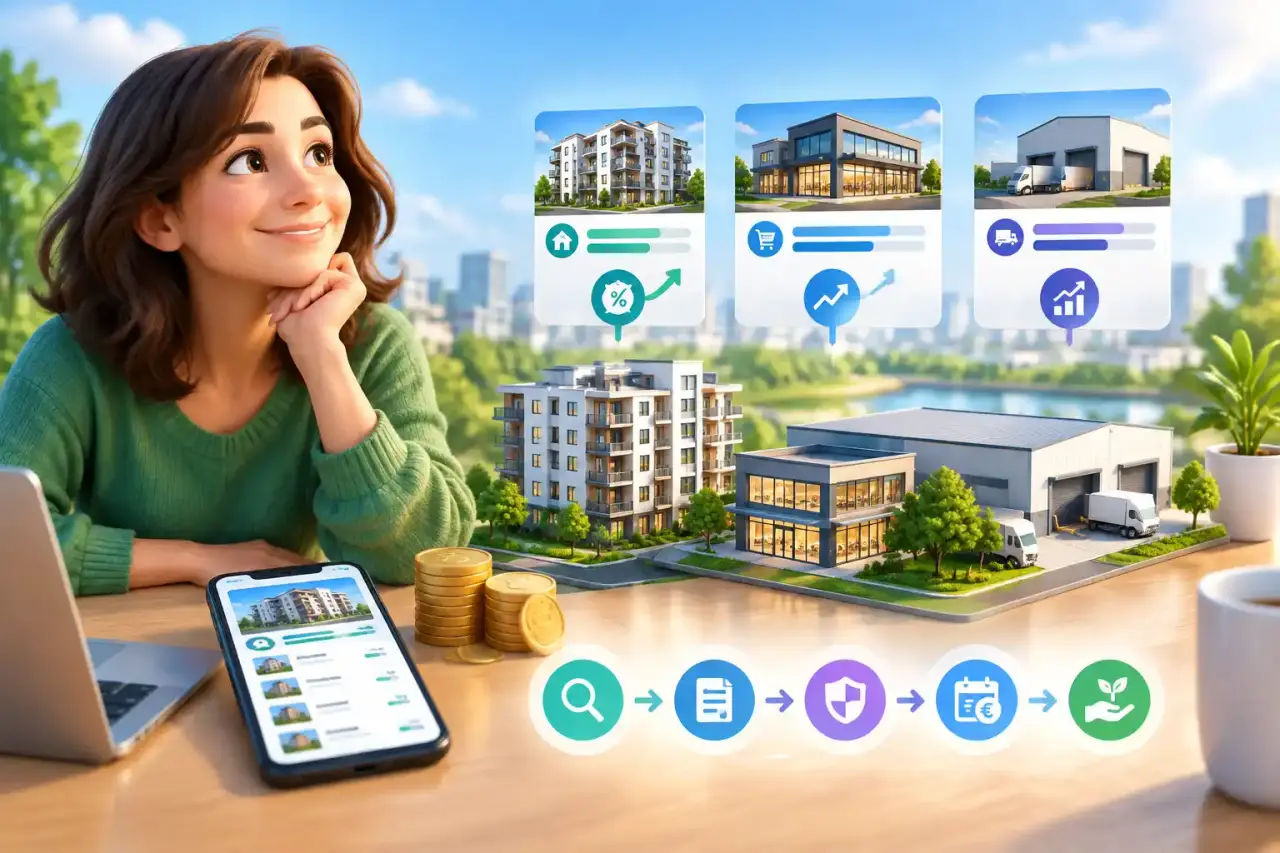
Acheter un bien locatif suppose souvent un apport important, des démarches de financement et une gestion quotidienne. L’immobilier fractionné propose une autre voie : investir une somme plus modeste dans un projet immobilier partagé, parfois dès 100 €. Cette accessibilité ne supprime toutefois ni les risques ni la nécessité de comprendre précisément le montage proposé.
Que signifie investir dans l’immobilier fractionné ?
Le principe consiste à répartir le financement d’un actif immobilier entre plusieurs investisseurs. Selon l’offre, vous pouvez acquérir des parts d’une société qui détient le bien, souscrire à des titres ou participer à une autre structure juridique. Vous ne devenez donc pas nécessairement copropriétaire direct de l’immeuble : vos droits et les revenus éventuels dépendent des documents contractuels.
La plateforme présente le projet, ses hypothèses financières et ses conditions de souscription. Une fois l’opération financée, l’exploitant ou la société propriétaire prend en charge la gestion du bâtiment et la relation avec les locataires. L’investisseur évite ainsi les tâches habituelles du bailleur, sans pour autant bénéficier d’un rendement garanti ni d’une revente toujours immédiate.
Comment commencer avec 100 € ?
- Définir son budget. Choisissez une somme que vous pouvez immobiliser et dont la perte éventuelle ne mettrait pas en difficulté votre épargne de précaution.
- Comparer les projets. Étudiez la localisation, le type d’actif, la stratégie de location, la durée envisagée et les frais.
- Lire les documents. Vérifiez la structure juridique, les modalités de distribution, les conditions de sortie et les principaux scénarios de risque.
- Souscrire en ligne. Après les contrôles d’identité et la validation des informations réglementaires, vous investissez le montant retenu, selon les modalités de l’offre.
- Suivre l’opération. Consultez les rapports et les informations périodiques ; les versements éventuels dépendent des revenus réellement générés et des règles du placement.
Une mise de 100 € peut permettre de découvrir le fonctionnement d’un projet, mais elle ne suffit pas à diversifier automatiquement un portefeuille. Répartir une somme entre plusieurs actifs, secteurs et échéances peut limiter la dépendance à un seul projet, sans faire disparaître le risque de perte.
Quels biens et quels rendements envisager ?
Les offres peuvent porter sur des immeubles résidentiels, des locaux commerciaux ou des actifs logistiques. Leur profil diffère : un logement dépend notamment de la demande locative locale, tandis qu’un commerce ou un entrepôt peut être fortement lié à la solidité du locataire et à la durée du bail. La vacance, les travaux, les charges et l’évolution des prix influencent aussi la performance.
Pour lire une opportunité, ne vous arrêtez pas au taux mis en avant. Distinguez le rendement cible, qui repose sur des hypothèses, des revenus effectivement versés. Examinez également le niveau de financement atteint, les frais prélevés et le potentiel de revalorisation annoncé : une estimation annuelle n’est pas une promesse de hausse de la valeur.
| Exemple pédagogique | Hypothèse de rendement visé | Financement du projet | Revalorisation estimée |
|---|---|---|---|
| Résidentiel | 5 % par an | 78 % de l’objectif | 1 % par an |
| Commercial | 6 % par an | 92 % de l’objectif | 0,5 % par an |
| Logistique | 5,5 % par an | Financement clôturé | 1,5 % par an |
À retenir : ces chiffres sont uniquement illustratifs et ne correspondent pas à des offres en cours de BlocImmo. Un rendement cible, une collecte avancée ou une estimation de revalorisation ne garantissent ni les loyers ni le remboursement du capital.
Rendements, loyers et simulateur : garder les bons repères
Un simulateur aide à visualiser des scénarios, pas à prédire l’avenir. À titre de simple calcul, 100 € placés pendant un an avec une hypothèse de rendement brut de 5 % représenteraient 5 € avant frais, fiscalité et aléas. Le résultat réel peut être inférieur, nul ou négatif, et les revenus ne sont pas nécessairement versés chaque mois : la périodicité dépend du projet et de ses règles.
Pour estimer l’impact d’un placement, renseignez le montant, la durée et une hypothèse prudente, puis comparez plusieurs résultats. Tenez compte de la fiscalité applicable à votre situation et vérifiez si les frais sont déjà intégrés au taux communiqué. L’argent investi dans ce type de placement peut rester bloqué pendant une période longue.
Transparence, sécurité et risques à examiner
Avant de souscrire, identifiez précisément l’émetteur, le détenteur de l’actif et l’intermédiaire qui distribue l’offre. Consultez les informations relatives au statut réglementaire de la plateforme et aux autorisations ou inscriptions pertinentes : elles encadrent certaines activités, mais ne constituent pas une garantie de rendement ou de remboursement.
Une documentation sérieuse doit détailler les frais, les risques, les modalités de gouvernance, les conditions de sortie et les conséquences d’un retard de travaux ou d’une période sans locataire. Vérifiez également comment les fonds sont traités avant la clôture de la collecte et quelles informations seront communiquées pendant la vie du projet. La transparence documentaire est un critère de sélection, pas une assurance contre les pertes.
Pour de nombreux ménages, les choix d’épargne s’inscrivent aussi dans des priorités familiales et de santé. Lorsqu’un proche a besoin d’aide à domicile, comprendre les dispositifs d’accompagnement et les règles d’indemnisation peut compter autant que comparer un placement ; le cumul AJPA chômage illustre l’importance de vérifier les conditions administratives avant toute décision financière.
À qui ce placement peut-il convenir ?
L’immobilier fractionné peut intéresser les épargnants qui souhaitent accéder à une exposition immobilière sans gérer directement un logement. Il peut aussi servir à découvrir un investissement collectif avec un ticket d’entrée limité. En revanche, il ne convient pas à l’épargne dont vous pourriez avoir besoin rapidement, ni à une personne qui recherche un capital garanti ou un revenu certain.
Avant d’investir, posez-vous quelques questions : le projet est-il compréhensible ? Puis-je immobiliser cette somme ? Ai-je comparé le risque, la durée et les frais à d’autres solutions ? La somme investie reste-t-elle cohérente avec mon budget et ma diversification ? Si un point demeure flou, mieux vaut prendre le temps de demander des précisions plutôt que de souscrire sous l’effet d’un taux affiché.
Investir simplement, sans confondre simplicité et absence de risque
Un parcours numérique peut rendre la souscription plus accessible : sélection d’un projet, consultation des documents, investissement en ligne et suivi des informations. La gestion locative est généralement confiée à des professionnels, mais la performance dépend toujours de la qualité du bien, de son exploitation et des conditions de marché. L’accessibilité dès 100 € facilite l’entrée ; elle ne transforme pas l’investissement immobilier en placement sans risque.
Pour découvrir le modèle, comparer les étapes et consulter les informations disponibles, rendez-vous sur la page d’accueil de BlocImmo. Prenez le temps d’étudier chaque dossier et de vérifier que l’horizon de placement correspond à vos objectifs.