Nue-propriété : acheter moins cher pour récupérer la pleine propriété plus tard
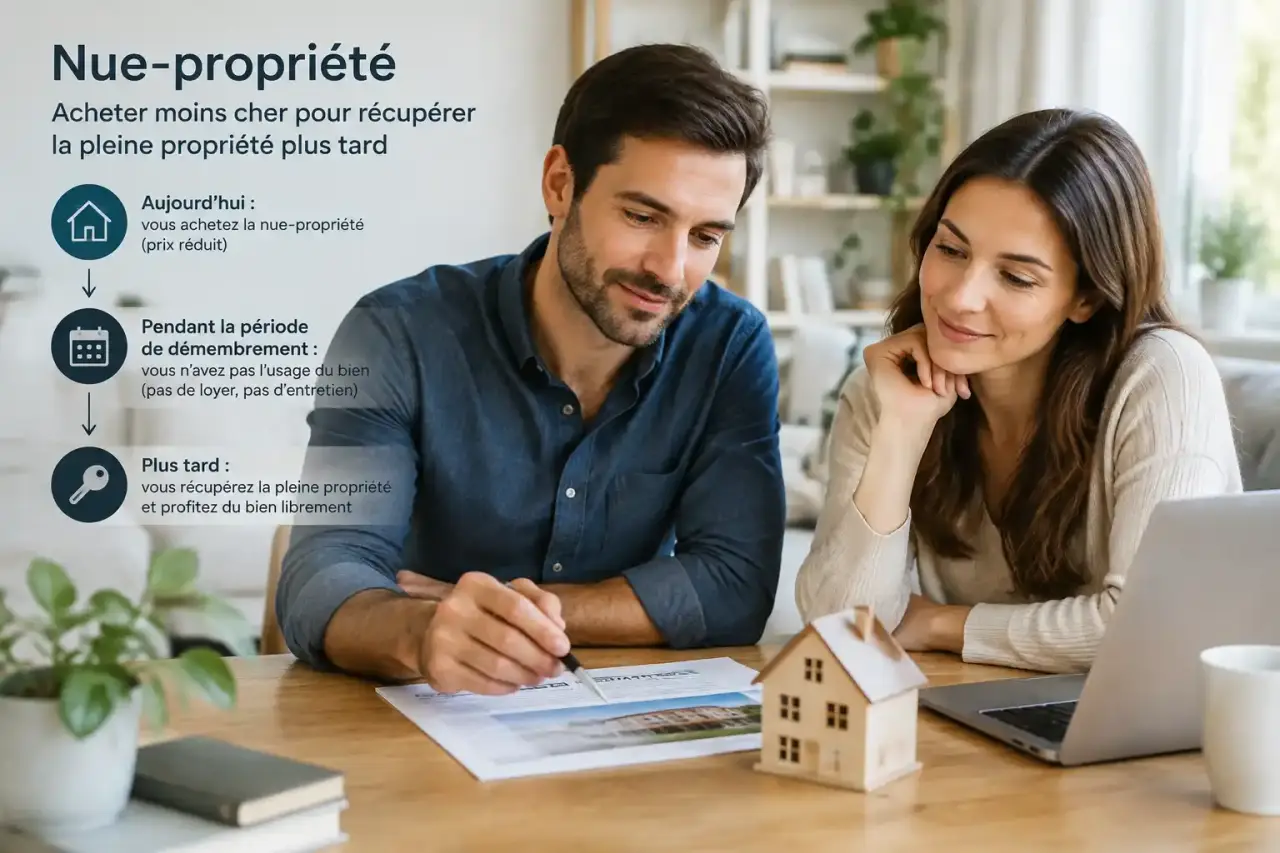
La nue-propriété est le droit de posséder un bien sans pouvoir, pendant une période donnée, l’occuper ni en percevoir les revenus. Cette situation peut résulter d’une succession, d’une donation familiale ou d’un achat immobilier à prix réduit. Elle repose sur une distinction simple : être propriétaire ne signifie pas toujours pouvoir utiliser le bien au quotidien.
La nue-propriété : une définition simple du démembrement
La propriété d’un bien peut être répartie entre deux titulaires. C’est le démembrement de propriété. Le nu-propriétaire détient la nue-propriété, tandis que l’usufruitier bénéficie de l’usufruit. La pleine propriété réunit ces deux droits.
Quiz : comprendre la nue-propriété
Répondez aux 6 questions, puis validez pour découvrir votre score et les explications.
En vocabulaire juridique, la propriété comprend trois attributs. L’usus désigne le droit d’utiliser le bien. Le fructus correspond au droit d’en percevoir les fruits, comme des loyers. L’abusus est le droit d’en disposer, par exemple en le donnant, en le léguant ou en participant à sa vente. L’usufruitier détient généralement l’usus et le fructus. Le nu-propriétaire conserve l’abusus, dans les limites prévues par le démembrement.
Pour un appartement démembré, l’usufruitier peut donc y vivre, le louer et percevoir les loyers. Le nu-propriétaire reste titulaire du bien sur le plan patrimonial, mais il doit attendre la fin de l’usufruit pour en récupérer la pleine propriété et la libre jouissance.
Usufruit, nue-propriété et pleine propriété : qui peut faire quoi ?
La répartition des droits ne crée pas un « vrai » propriétaire face à un simple bénéficiaire. Chaque titulaire dispose d’un droit réel sur le même bien, avec des prérogatives différentes. L’usufruitier exerce la jouissance du bien, tandis que le nu-propriétaire conserve le droit d’en disposer dans le respect de cet usufruit.
| Droit détenu | Habiter le bien | Louer et percevoir les loyers | Disposer du bien |
|---|---|---|---|
| Nue-propriété | Non, sauf accord ou fin de l’usufruit | Non | Oui, dans le respect des droits de l’usufruitier |
| Usufruit | Oui | Oui | Non, il ne peut pas vendre seul la pleine propriété |
| Pleine propriété | Oui | Oui | Oui |
Vendre ou donner : un droit qui ne s’exerce pas seul sur tout le bien
Le nu-propriétaire peut vendre ou donner sa nue-propriété. En revanche, il ne peut pas vendre seul la pleine propriété, puisque l’usufruitier conserve son droit de jouissance. Pour céder le bien libre de tout démembrement, l’accord des deux titulaires est en principe nécessaire. Le prix de vente est alors réparti selon leurs droits ou réemployé dans un autre actif, selon l’acte et les accords conclus.
Charges, entretien et travaux : une répartition à lire dans l’acte
L’usufruitier supporte en principe les dépenses d’entretien courant et les charges liées à l’usage du bien. Le nu-propriétaire est, pour sa part, tenu des grosses réparations visées par l’article 606 du Code civil, notamment celles qui touchent à la structure et à la solidité de l’immeuble.
Dans une copropriété, la distinction entre entretien, travaux d’amélioration et travaux structurels peut être délicate. Les décisions d’assemblée générale et la convention de démembrement doivent donc être examinées avec attention. Il est utile de préciser par écrit qui surveille la toiture, gère un dégât des eaux, vote certains travaux ou souscrit l’assurance. Cette organisation limite les désaccords et aide à préserver le bien jusqu’à la récupération de la pleine propriété.
Quand le nu-propriétaire récupère-t-il la pleine propriété ?
Le démembrement peut être viager ou temporaire. L’usufruit viager prend fin au décès de l’usufruitier. L’usufruit temporaire s’éteint à la date prévue dans l’acte. À ce moment, l’usufruit et la nue-propriété se réunissent : c’est le remembrement de la propriété.
Le nu-propriétaire récupère alors la pleine propriété du bien, sans avoir à racheter l’usufruit. Il peut l’occuper, le louer, le vendre ou le transmettre sans partager ces décisions avec l’ancien usufruitier. Cette perspective explique l’intérêt patrimonial de la nue-propriété, mais elle implique d’accepter une jouissance différée.
La durée de l’usufruit influence directement la valeur du droit acheté ou transmis. Plus l’usufruit est susceptible de durer longtemps, plus sa valeur est élevée et plus celle de la nue-propriété est réduite. Pour les donations et certaines opérations fiscales, l’article 669 du Code général des impôts fixe un barème qui valorise l’usufruit et la nue-propriété notamment selon l’âge de l’usufruitier. Ce barème fiscal ne remplace pas nécessairement une analyse économique de l’opération.
Donation, succession et investissement : trois situations concrètes
Donner la nue-propriété en conservant l’usage du logement
La donation avec réserve d’usufruit est une solution courante pour transmettre progressivement un patrimoine. Des parents peuvent donner la nue-propriété d’une maison à leurs enfants tout en conservant le droit d’y vivre ou de la louer. Au décès de l’usufruitier, les enfants deviennent pleinement propriétaires. La donation porte sur une valeur correspondant à la seule nue-propriété, déterminée selon le barème fiscal applicable.
Cette organisation peut aider à préparer une succession tout en protégeant l’usage du logement par le donateur. L’abattement de 100 000 euros applicable entre un parent et un enfant est renouvelable tous les 15 ans, sous réserve des règles fiscales en vigueur et de la situation de chaque famille.
La succession et la protection du conjoint
Dans une succession, le conjoint survivant peut recevoir l’usufruit d’un bien tandis que les enfants en reçoivent la nue-propriété. Le conjoint peut ainsi continuer à habiter le logement ou en tirer des revenus locatifs. Les enfants savent qu’ils récupéreront la pleine propriété à l’extinction de l’usufruit.
Cette répartition demande toutefois une bonne coordination sur les travaux, la location et une éventuelle vente. Les droits de chacun, les décisions nécessitant un accord commun et la répartition des dépenses doivent être clairement identifiés pour limiter les conflits.
Acheter en nue-propriété : différer les revenus pour viser le long terme
Lors d’un investissement immobilier en nue-propriété, l’acquéreur paie moins cher qu’en pleine propriété parce qu’il renonce temporairement à l’occupation et aux loyers. Les réductions d’acquisition annoncées dans ce type d’opération se situent souvent entre 30 % et 50 %, selon la durée, le montage et les caractéristiques du bien.
En contrepartie, le nu-propriétaire ne perçoit aucun revenu locatif pendant le démembrement et ne choisit pas librement l’usage du logement. Il ne maîtrise pas non plus seul les décisions qui concernent la jouissance du bien. Ce placement peut convenir à une personne qui n’a pas besoin de revenus immédiats et prépare un projet à long terme. Il est moins adapté à un investisseur recherchant une trésorerie locative, un usage personnel rapide ou une sortie facilement maîtrisable.
Fiscalité et précautions avant de devenir nu-propriétaire
La fiscalité de la nue-propriété dépend d’abord de l’origine du démembrement. Une succession, une donation, un achat immobilier, des parts de SCPI ou une convention entre particuliers ne produisent pas nécessairement les mêmes effets.
Le nu-propriétaire ne perçoit pas les loyers. Il n’a donc pas de revenus fonciers à déclarer au titre de ce bien. Pour l’IFI, l’imposition relève en principe de l’usufruitier, mais des exceptions existent, notamment selon l’origine légale ou conventionnelle du démembrement. L’acte et la situation des titulaires doivent être examinés avant toute conclusion fiscale.
Avant de signer, il est utile de vérifier :
- la durée exacte de l’usufruit et les conditions de son extinction ;
- l’identité et les obligations de l’usufruitier ;
- la répartition détaillée des charges, des assurances et des travaux ;
- les règles prévues en cas de vente du bien ;
- l’état du logement, les travaux de copropriété déjà votés et les risques de dégradation ;
- la valeur retenue pour les droits de mutation et son fondement.
La nue-propriété est un outil de transmission et d’investissement pertinent lorsqu’elle correspond à un horizon de temps assumé. Elle permet de dissocier la propriété de la jouissance, mais impose d’en accepter les conséquences pratiques : absence d’occupation, absence de loyers et coordination avec l’usufruitier. Dans une opération familiale ou immobilière, l’acte notarié reste essentiel pour fixer les droits de chacun et encadrer durablement le démembrement.