Immobilier fractionné : investir sans alourdir son budget
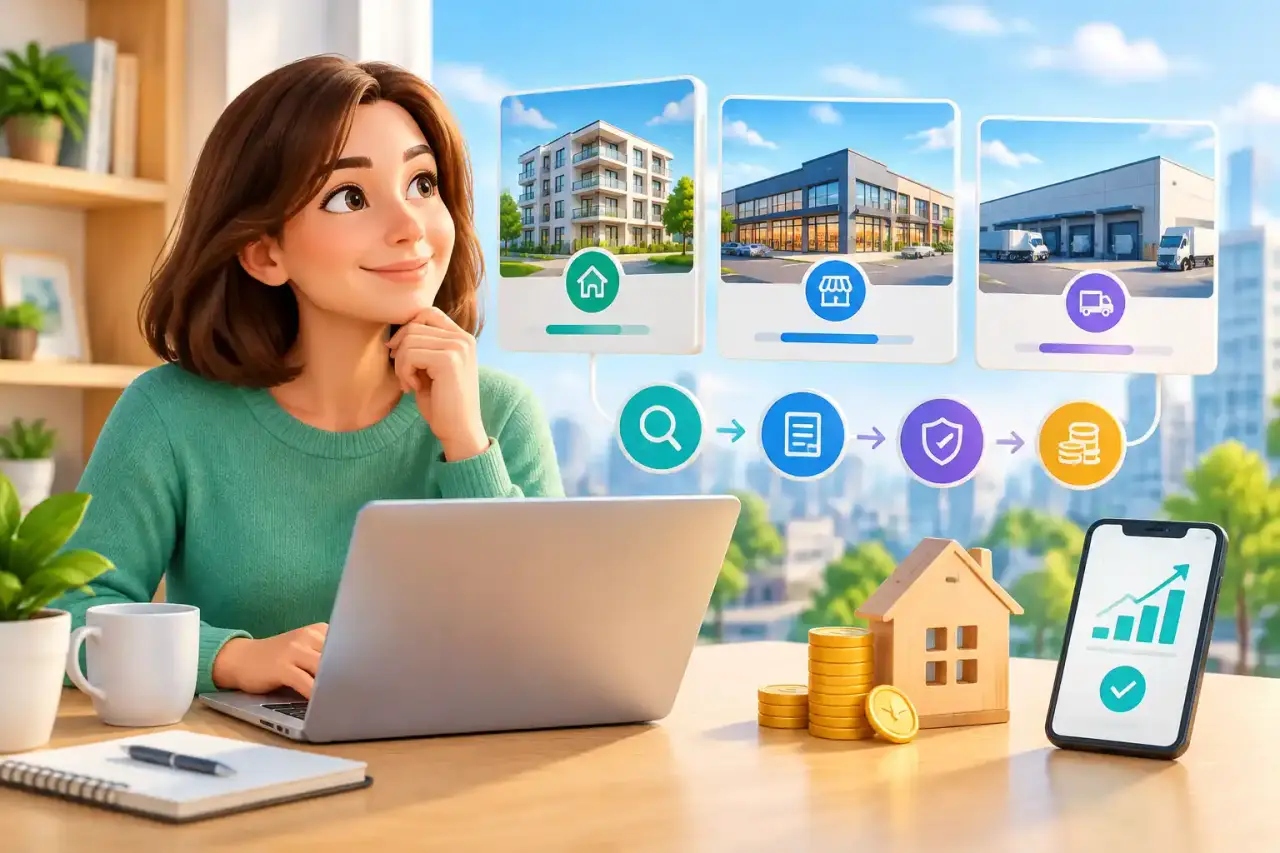
Acheter un appartement ou un immeuble locatif demande généralement un apport conséquent, du temps et une bonne connaissance du marché. L’immobilier fractionné propose une autre voie : investir une somme maîtrisée dans une partie d’un actif immobilier, tout en déléguant la gestion quotidienne à un opérateur spécialisé.
Un accès à l’immobilier dès 100 euros
Le principe est simple. Un immeuble sélectionné en amont est divisé en plusieurs parts, ou blocs d’investissement. Chaque épargnant peut alors acquérir un ou plusieurs blocs, parfois à partir de 100 euros. Cette approche permet de commencer progressivement, sans mobiliser plusieurs dizaines de milliers d’euros ni recourir immédiatement à un emprunt bancaire.
L’objectif n’est pas de remplacer une stratégie patrimoniale complète, mais d’ajouter une exposition à l’immobilier locatif au sein d’une épargne diversifiée. Les loyers générés par les occupants sont redistribués selon les modalités prévues dans la documentation de l’opération. La perception peut être mensuelle, sous réserve de l’occupation des locaux et des conditions propres au projet.
Des opportunités adaptées à différents profils
La sélection peut concerner plusieurs catégories de biens. Cette variété aide l’investisseur à choisir une opération cohérente avec son horizon de placement et sa tolérance au risque.
- Résidentiel : des immeubles d’habitation situés dans des zones où la demande locative est établie. Un rendement annuel visé de 5 à 7 % peut être présenté selon le projet, avec un potentiel de revalorisation estimé à 1 à 3 % par an.
- Commercial : des locaux occupés par des commerces ou des services. Le rendement cible peut atteindre 6 à 8 %, en contrepartie d’une sensibilité plus forte à la qualité du locataire et à la conjoncture.
- Logistique : des entrepôts ou bâtiments d’activité bénéficiant de baux professionnels. Le financement atteint parfois 70 à 90 % avant la clôture, tandis que la revalorisation dépend notamment de l’emplacement et de la demande des entreprises.
Ces chiffres sont uniquement indicatifs. Chaque fiche doit préciser le taux de rendement visé, le niveau de financement atteint, la durée envisagée, les frais éventuels et les hypothèses de valorisation. Une lecture attentive de ces éléments est indispensable avant toute décision.
Un parcours sans gestion locative à assumer
1. Examiner le bien
La première étape consiste à consulter la présentation de l’opération : adresse, nature du bâtiment, état technique, locataires, baux, prévisions financières et stratégie de sortie. Les documents doivent être suffisamment clairs pour permettre une décision informée, même lorsque l’on débute dans l’investissement immobilier.
2. Investir en ligne
Après création du compte et vérification de l’identité, l’épargnant choisit le montant à investir. Le parcours digital indique généralement le nombre de blocs disponibles, le calendrier de financement et les conditions de souscription.
3. Suivre les revenus
Une fois l’opération financée, l’exploitant assure la relation avec les locataires, le suivi des paiements, les interventions courantes et le reporting. L’investisseur reçoit les informations relatives à son placement et, lorsque les conditions sont réunies, ses revenus locatifs selon la périodicité annoncée.
Pour approfondir les sujets liés à l’habitat, aux travaux ou aux choix pratiques du quotidien, Habit'Halles propose aussi des ressources utiles pour mieux comprendre son logement et son environnement. Cette approche complète la réflexion immobilière, notamment avant d’évaluer l’attractivité d’un quartier ou les qualités d’un bâtiment.
Transparence et sécurité : les points à contrôler
La simplicité d’une souscription ne doit pas conduire à négliger les vérifications. Avant d’investir, il est pertinent de contrôler :
- le statut et l’identité de l’opérateur ou de l’intermédiaire ;
- la nature juridique exacte des titres ou des droits acquis ;
- le dispositif de conservation et de sécurisation des fonds ;
- les documents réglementaires, les frais et les conflits d’intérêts éventuels ;
- les scénarios de sortie, de revente ou de retard de distribution ;
- la fiscalité applicable aux revenus et aux éventuelles plus-values.
La conformité réglementaire, la séparation des flux financiers et l’accès aux documents contractuels sont des critères essentiels. Ils ne rendent pas le placement sans risque, mais contribuent à instaurer un cadre plus lisible et plus responsable.
Un simulateur pour cadrer son effort d’épargne
Un simulateur de rendement permet d’obtenir un ordre de grandeur avant de souscrire. Par exemple, un investissement de 1 000 euros avec un rendement annuel visé de 6 % représenterait 60 euros bruts sur une année, avant fiscalité, frais, vacance ou variation des revenus.
Une solution pour diversifier, pas pour tout miser
« Je cherchais une première exposition à l’immobilier sans gérer de locataire ni organiser de travaux », explique Claire, investisseuse, dans un témoignage présenté à titre illustratif. Cette motivation revient souvent : accéder à un actif concret, suivre ses revenus et répartir son épargne sur plusieurs projets.
La bonne pratique consiste à conserver une épargne de précaution et à répartir les montants entre plusieurs supports. L’immobilier fractionné peut trouver sa place dans cette stratégie, à condition d’accepter une durée de détention parfois longue et une liquidité limitée. Découvrez également nos ressources sur la page d’accueil de BlocImmo pour mieux comprendre les étapes d’un investissement accessible.