Immobilier fractionné ou locatif direct : le comparatif
Deux façons d’investir dans la pierre, deux logiques très différentes : acheter un bien entier pour le louer soi-même, ou participer à un actif immobilier par blocs dès 100 euros. Voici comment les comparer sereinement.
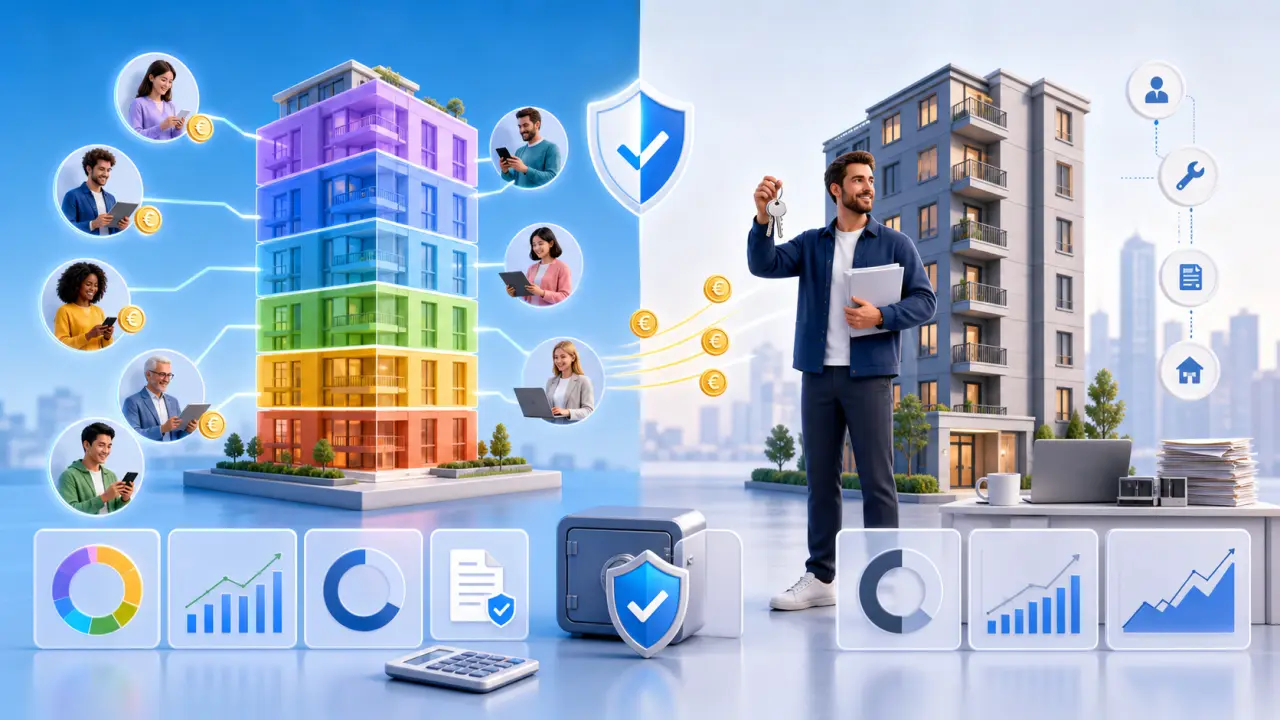
Sur le papier, l’immobilier locatif direct conserve un avantage émotionnel fort : on possède un bien tangible, souvent visible, et l’on contrôle chaque décision. En pratique, ce modèle exige un apport plus élevé, du temps pour gérer les locataires, les travaux, les relances et les périodes de vacance. L’immobilier fractionné, lui, cherche à simplifier l’accès à la performance locative en mutualisant le ticket d’entrée et les contraintes opérationnelles.
Le vrai sujet : rendement affiché ou rendement vécu
Le comparatif ne doit pas se limiter au taux de rendement brut. Un investisseur doit regarder ce qu’il lui reste une fois soustraits les frais, les impayés, les vacances locatives, la fiscalité et le temps passé. C’est précisément là que le modèle fractionné se distingue : il vise une expérience plus simple, avec une souscription en ligne, une sélection de biens déjà analysés et une perception mensuelle des loyers sans gestion locative à assumer.
Immobilier locatif direct
Vous achetez un appartement, une maison ou un local commercial en entier. Vous pilotez l’acquisition, le financement, l’assurance, l’entretien et la relation locataire. Le potentiel de création de valeur est réel, mais il demande de la méthode et du temps.
Immobilier fractionné
Vous investissez par parts dans un actif immobilier mis en financement. Le projet est généralement présenté avec un rendement cible, un niveau de financement atteint et, selon les dossiers, un potentiel de revalorisation annuelle. La logique est celle d’un placement immobilier plus accessible et plus lisible.
Comparatif rapide
| Critère | Immobilier locatif direct | Immobilier fractionné |
|---|---|---|
| Ticket d’entrée | Élevé, souvent plusieurs dizaines de milliers d’euros | Dès 100 euros selon les opérations |
| Gestion | Entièrement à la charge de l’investisseur | Externalisée et centralisée par la plateforme |
| Revenus | Loyers directs, variables selon la vacance et les charges | Loyers perçus mensuellement selon les conditions du projet |
| Lisibilité | Forte maîtrise, mais gestion plus lourde | Documentaire, avec indicateurs de suivi simplifiés |
| Diversification | Difficile avec un budget limité | Plus facile en répartissant de petits montants sur plusieurs projets |
Pourquoi le modèle fractionné parle à de nombreux épargnants
Le modèle fractionné répond à un besoin très concret : accéder à l’immobilier sans devoir gérer un bien de bout en bout. Cela peut convenir à des particuliers qui veulent diversifier leur épargne entre plusieurs classes d’actifs, tout en gardant une exposition au résidentiel, au commerce ou à la logistique.
Les investisseurs apprécient aussi la transparence documentaire : présentation du bien, niveau de financement, rendement visé, hypothèses de revalorisation et calendrier de distribution. Cette structure rassure souvent un public peu familier de la pierre, car elle transforme une opération immobilière complexe en décision d’allocation plus lisible.
Le choix d’un placement ne se fait jamais en vase clos. Entre immobilier, épargne liquide et projets de transition portés par des médias comme France Durable, beaucoup de ménages cherchent surtout un équilibre entre sens, rendement et simplicité de suivi.
Dans quels cas le locatif direct reste pertinent ?
Le locatif direct conserve des atouts solides pour les investisseurs expérimentés. Il peut devenir intéressant si vous recherchez un levier bancaire important, une stratégie patrimoniale de long terme et une maîtrise complète des arbitrages : travaux, montée en gamme du bien, optimisation fiscale ou revente opportuniste.
- Vous aimez piloter chaque étape du projet.
- Vous acceptez les aléas locatifs et les délais.
- Vous disposez du temps nécessaire pour suivre le bien.
- Vous cherchez une forte personnalisation de la stratégie.
Et quand l’immobilier fractionné devient plus logique ?
Si votre objectif est de démarrer avec un budget contenu, de lisser votre risque sur plusieurs opérations et d’éviter la gestion quotidienne, l’immobilier fractionné est souvent plus cohérent. Il devient particulièrement pertinent pour un investisseur qui souhaite percevoir des loyers sans ouvrir un dossier bancaire lourd ni devenir bailleur à part entière.
Sur BlocImmo, le parcours se veut simple : sélection des biens, souscription, suivi de l’avancement et perception des revenus. Découvrez tous nos services sur notre page d'accueil.
La sécurité et la conformité au cœur de la décision
Quel que soit le format choisi, la prudence reste indispensable. Il faut examiner la structure juridique, la ségrégation des fonds, la qualité des documents fournis, la cohérence du taux cible et le niveau de financement atteint. Plus le projet est détaillé, plus l’investisseur peut comparer sans se laisser guider uniquement par un rendement annoncé.
Dans un contexte où les particuliers recherchent des placements alternatifs, la transparence n’est pas un bonus : c’est une condition de confiance. Le meilleur comparatif n’oppose pas seulement deux produits, il mesure aussi le niveau d’information disponible, la clarté des frais et la facilité de suivi dans le temps.
Ce qu’il faut retenir
En résumé, le locatif direct convient davantage à ceux qui veulent construire un actif en profondeur et qui acceptent d’en assumer la gestion. L’immobilier fractionné s’adresse plutôt à ceux qui privilégient la simplicité, un ticket d’entrée réduit et une exposition plus souple aux revenus locatifs. Le bon choix dépend moins d’une promesse de rendement que de votre capacité réelle à suivre le placement dans la durée.
Simulateur de rendement simplifié
Exemple indicatif pour visualiser un ordre de grandeur, hors fiscalité et frais.
Témoignages d’investisseurs
Conclusion
Si vous recherchez l’autonomie totale et un fort potentiel de personnalisation, le locatif direct reste une voie crédible. Si votre priorité est d’investir vite, simplement et sans gestion locative, l’immobilier fractionné propose une alternative très lisible. Dans les deux cas, la discipline, la diversification et la lecture attentive des dossiers restent les meilleurs alliés de l’épargnant.